







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A constituição da provisão para devedores duvidosos está relacionada com os princípios
da entidade e da objetividade.
da continuidade e da atualização monetária.
do registro pelo valor original e da materialidade.
da consistência e da oportunidade.
da competência e da prudência.
O valor de aquisição de um ativo ou dos insumos necessários para fabricá-lo e colocá-lo em condições de gerar benefícios para a entidade representa um parâmetro correto para seu registro contábil. Essa afirmação está de acordo com o seguinte Princípio Fundamental de Contabilidade:
Oportunidade.
Entidade.
Conservadorismo.
Prudência.
Registro pelo Valor Original.
Uma entidade hipotética cujo patrimônio pertence a uma pessoa física, a sociedades informais e a uma sociedade ou instituição de qualquer natureza pode dispor livremente, nos limites estabelecidos em lei, desse patrimônio, o qual deve ser autônomo em relação aos demais patrimônios existentes nessa entidade.
As informações quantitativas que a contabilidade aplicada a uma entidade produz devem possibilitar ao usuário avaliar a situação e as tendências da entidade, com o menor grau de dificuldade possível.
O Princípio Fundamental de Contabilidade que reconhece o Patrimônio como objeto da contabilidade é o Princípio da
Prudência.
Continuidade.
Competência.
Entidade.
Oportunidade.
De acordo com o Princípio da Prudência, a contabilidade deve adotar, dentre os critérios válidos, aquele que resulta no
menor valor para os Passivos.
menor valor para os Ativos.
menor valor para as perdas.
maior valor para o Patrimônio Líquido.
maior valor para as Receitas.
O valor correspondente às férias dos empregados deve ser reconhecido contabilmente como custo e(ou) despesa mensalmente, mediante constituição de provisão, classificável no passivo circulante.
A contabilidade assegura o controle do patrimônio de uma entidade, fornecendo a seus administradores informações e orientações necessárias à ação administrativa.
O aumento dos saldos das contas a receber – mensalidades gerou caixa para a instituição de ensino no ano 2.
Com base nas informações abaixo, qual é o princípio a ser adotado?
Nas entidades em que a produção demanda largo espaço de tempo, deve ocorrer o reconhecimento gradativo da receita, proporcionalmente ao avanço da obra, quando ocorrer a satisfação concomitante dos seguintes requisitos:
- O preço do produto é estabelecido mediante contrato, inclusive quanto à correção dos preços, quando houver.
- Não há riscos maiores de descumprimento do contrato, tanto da parte do vendedor, quanto do comprador.
- Existe estimativa, tecnicamente sustentada, dos custos a serem incorridos.
Competência.
Prudência.
Oportunidade.
Tempestividade.
Realização da Receita.
Em observância ao princípio da continuidade, o patrimônio dos sócios ou proprietários não deve confundir-se com o da sociedade ou instituição.
Considere os dados a seguir, referentes ao mês de dezembro de X1.
I. Despesa de dezembro de X1, paga em janeiro de X2 - R$ 80,00
II. Despesa de janeiro de X2, paga em dezembro de X1 - R$ 74,00
III. Despesa de dezembro de X1, paga em X1 - R$ 90,00
IV. Receita de X1, recebida em janeiro de X2 - R$ 100,00
V. Receita de X2, recebida em dezembro de X1 - R$ 15,00
VI. Receita de dezembro de X1, recebida em X1 - R$ 120,00
O resultado do período X1, de acordo com os Princípios Fundamentais de Contabilidade, é
“O reconhecimento simultâneo das receitas e despesas, quando correlatas, é consequência natural do respeito ao período em que ocorrer sua geração.”
Este conceito expresso na Resolução no 750, de 29/12/1993, refere-se ao Princípio Fundamental de Contabilidade da
Entidade.
Continuidade.
Competência.
Oportunidade.
Prudência.
Considere a situação em que a administração de determinada entidade contábil tenha admitido um empregado. Sabendo-se que esse empregado irá trabalhar e gerar despesas certas, é correto que o seu salário seja registrado no momento de sua admissão, tendo em vista o princípio da oportunidade.
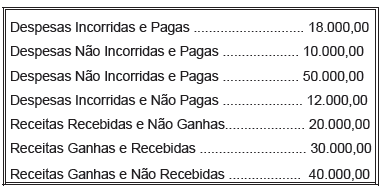
Com base nas informações do quadro, assinale a alternativa que apresenta o valor do Resultado do Exercício, em reais, calculado de acordo com o Princípio da Competência.
12.000,00 de lucro
8.000,00 de prejuízo
40.000,00 de lucro
Resultado nulo
20.000,00 de prejuízo
Com referência aos Princípios Fundamentais de Contabilidade, tem-se:
I. O Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, a um conjunto de pessoas, a uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
II. A observância do Princípio da Continuidade é dispensável à correta aplicação do Princípio da Competência, por efeito de se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado e de constituir dado importante para aferir a capacidade futura de geração de resultado.
III. O Princípio da Oportunidade refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que seja feito de imediato e com a extensão correta, independentemente das causas que as originaram.
Está(ão) correta(s) apenas a(s) afirmativa(s):
Indique as alternativas corretas referente aos princípios fundamentais de contabilidade aprovados pelo CFC n? 750/93 e resolução CFC n? 774/94.
I. Em uma atividade pecuária, quando o contador separa os gastos originados pelo negócio, dos gastos particulares do pecuarista, ele está aplicando o princípio da continuidade.
II. Quando a receita é reconhecida no período contábil em que foi gerada temos a aplicação do princípio da competência.
III. A adoção de menor valor para os componentes do ativo e do maior para os componentes do passivo, sempre que se apresentarem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido, diz respeito ao princípio da prudência.
IV. A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes, isto se refere ao principio da oportunidade.
II e III
II e IV
I e III
II, III e IV
Para a correta aplicação do Princípio da Competência, na relação direta com a quantificação dos componentes patrimoniais, a formação do resultado e a constituição de dado importante para aferir a capacidade futura de geração de resultado, é indispensável a observância do Princípio da
Atualização Monetária.
Continuidade.
Entidade.
Oportunidade.
Prudência.
Considerando a Resolução CFC n° 750/93, de 29 de dezembro de 1993. A Lei das Sociedades por Ações estabelece que, na determinação do resultado do exercício, serão computadas:
• as receitas e os rendimentos ganhos no período, independente de sua realização em moeda;
• os custos, as despesas, os encargos e as perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos.
Julgue os itens seguintes ( V - verdadeiro e F - falso).
O princípio Contábil implícito em tal legislação é o:
( ) Da Entidade.
( ) Do Custo como Base de Valor.
( ) Da Competência de Exercícios.
( ) Da Objetividade ( Convenção ).
( ) Da Consistência ( Convenção).
V, F, F, V, F.
V, V, V, V, F.
F, F, V, F, F.
V, F, V, V, V.
F, V, F, V, V.



