







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Aplicação financeira com rendimentos prefixados efetuada em dezembro de x2, com vencimento em fevereiro de x3, deve proporcionar a apropriação da receita financeira para os dois exercícios.
Se o mercado para determinado instrumento financeiro não for ativo, a entidade estabelecerá o valor justo considerando o valor determinado pela última operação de compra e venda do respectivo ativo.
Princípio da Entidade.
Princípio da Continuidade.
Princípio da Oportunidade.
Princípio do Registro pelo Valor Original.
Apesar de sua relevância, o princípio da competência não prevalece sobre os demais princípios contábeis.
A Demonstração do Resultado do Exercício e o Balanço Patrimonial são a evidenciação máxima da aplicação criteriosa dos procedimentos de escrituração contábil, que obedece prioritariamente, ao princípio
de Entidade.
de Oportunidade.
de Competência.
de Conservadorismo.
Misto.
A Cia. Pernambucana S/A apresentou o seguinte movimento de receitas e despesas:
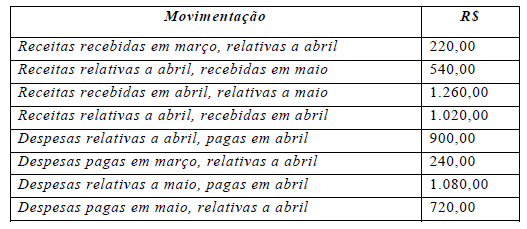
Supondo-se que a empresa contabiliza suas operações de acordo com o princípio da competência, o resultado líquido de abril será
+ R $ 300,00
+ R$ 100,00
– R $ 420,00
– R $ 300,00
– R$ 80,00
Uma empresa divide seu escritório com uma pessoa da família do proprietário e efetua mensalmente o rateio das despesas comuns como água, energia, etc., desta forma garantindo:
Princípio do denominador comum monetário.
Princípio de continuidade.
Realização da Receita.
Princípio da entidade.
Materialidade.
A observância do princípio da continuidade é indispensável à correta aplicação do princípio da competência.
As receitas e as despesas deverão influenciar na apuração do resultado do período em que efetivamente ocorrerem, independentemente da época do recebimento ou pagamento. Qual princípio contábil essa afirmação representa?
Princípio da competência.
Princípio da incompetência.
Princípio da entidade.
Princípio da prudência.
Princípio do registro pelo valor original.
Os princípios fundamentais de Contabilidade em vigor não permitem que as empresas apresentem demonstrações contábeis avaliadas com base no critério de custeio direto ou variável. O princípio fundamental de Contabilidade que impede o uso desse critério é o da(o)
Entidade.
Continuidade.
Competência.
Prudência.
Registro pelo valor original.
O princípio contábil que determina que o registro das variações patrimoniais, desde que tecnicamente estimável, deve ser feito mesmo na hipótese de somente existir razoável certeza de sua ocorrência, é o Princípio da
Continuidade.
Exclusividade.
Oportunidade.
Entidade.
Prudência.
Uma empresa adquiriu um veículo por R$ 30.000,00 e o registrou exatamente por este valor. Um dos membros do Conselho Fiscal questionou o contador da empresa sobre o motivo que o levou a não contabilizar o veículo pelo seu valor de mercado, que era de R$ 40.000,00 (Preço de Venda). Como resposta, o contador alegou que se baseou no princípio
da realização.
da consistência financeira.
da competência da despesa.
do custo histórico como base de valor.
da atualização monetária.
Considere a seguinte situação hipotética.
Com a intenção de vender um apartamento na orla da Ilha do Boi por 300 mil reais, uma imobiliária anunciou a venda o imóvel no jornal pelo valor de 310 mil reais. Uma empresa interessada em adquiri-lo, após contratar uma avaliadora que estimou o valor de mercado do apartamento em 280 mil reais, efetuou a compra por 285 mil reais à vista. Nessa situação hipotética, tanto a imobiliária quanto a empresa compradora podem efetuar o registro do imóvel no valor de mercado ou no da transação.
Princípio Fundamental de Contabilidade que adquire relevância quando são feitas estimativas, tais como os passivos contingentes que representam obrigações possíveis, ou ativos contingentes que são possíveis ativos, e cuja existência depende de fatores imprevisíveis, tais como resultados dos julgamentos de processos judiciais:
continuidade.
oportunidade.
competência.
prudência.
Ao emitir no mês de janeiro/2011 nota fiscal no valor de R$ 1.200.000,00, tendo como forma de pagamento uma entrada e duas parcelas para 30 e 60 dias a contar da emissão, uma empresa de petróleo deverá reconhecer sua receita segundo o princípio contábil da competência. Sendo assim, de que forma isso ocorrerá?
Reconhecendo R$ 600.000,00 no mês de fevereiro e R$ 600.000,00 no mês de março.
Reconhecendo após a quitação do valor total no mês de março.
Reconhecendo R$ 400.000,00 no mês de janeiro, R$ 400.000,00 no mês de fevereiro e R$ 400.000,00 no mês de março.
Reconhecendo R$ 1.200.000,00 no mês de janeiro.
A receita deverá ser reconhecida após o pagamento da segunda parcela.
Assinale a alternativa que indica o princípio que “pressupıe o emprego de certo grau de precauÁ„o no exercÌcio dos julgamentos necess·rios ‡s estimativas em certas condiÁıes de incerteza, no sentido de que ativos e receitas n„o sejam superestimados e que passivos e despesas n„o sejam subestimados, atribuindo maior confiabilidade ao processo de mensuraÁ„o e apresentaÁ„o dos componentes patrimoniais” .
Princípio da Oportunidade.
Princípio da Prudência.
Princípio da Entidade.
Princípio da Atualização Monetária
Princípio da Competência.
De acordo com o Pronunciamento Técnico CPC 12, o ajuste a valor presente deve ser efetuado em base linear pro rata, com base na taxa nominal de juros.



