







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
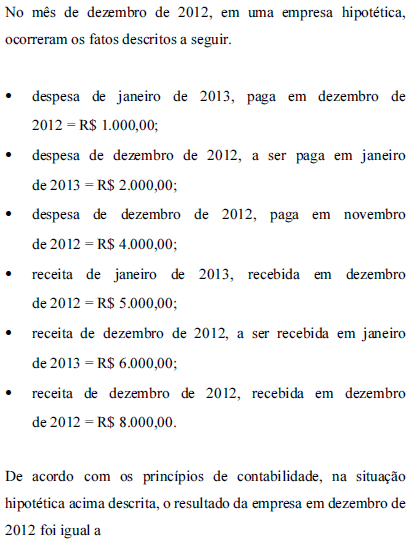
R$ 12.000,00.
R$ 14.000,00.
R$ 6.000,00.
R$ 8.000,00.
R$ 10.000,00.
Uma empresa perdeu um processo de licitação por sua escrituração contábil não apresentar informações íntegras e tempestivas, na produção e na divulgação da informação contábil, ocasionando a perda da relevância das informações contábeis deixando-as sem confiabilidade.
Essa empresa foi penalizada por descumprir o Princípio da:
Competência.
Continuidade.
Entidade.
Oportunidade.
Cada uma das opções a seguir apresenta uma situação hipotética referente à aplicação do conceito da consistência na contabilidade. Assinale a opção que apresenta uma aplicação adequada desse conceito.
Um contador recusa-se a aceitar a mudança do critério de avaliação de estoques do primeiro que entra, primeiro que sai (PEPS) para o custo médio ponderado, a não ser que se faça menção do fato em notas explicativas, e se revele, ainda, o efeito dessa mudança no resultado do período.
Uma empresa desistiu de procurar uma diferença de R$ 10,00 na contabilidade por considerar que levaria bastante tempo para identificar essa diferença.
Em uma empresa, o contador conseguiu produzir relatórios contábeis cuja realidade retratada apresentou-se completa, neutra e livre de erros.
Um sócio realizou uma viagem particular e solicitou ao contador que registrasse o valor da viagem como despesa da empresa. O pedido, no entanto, foi rejeitado com veemência pelo contador.
Uma empresa tinha à disposição dois critérios igualmente válidos para a constituição da provisão para créditos de liquidação duvidosa. De acordo com um deles, o valor da provisão seria R$ 128.000,00. De acordo com o outro, o valor seria R$ 135.000,00. A empresa optou, então, por contabilizar a provisão no valor de R$ 135.000,00.
Conforme os enunciados dos Princípios de Contabilidade estabelecidos na Resolução nº 750/1993 e demais Normas Brasileiras de Contabilidade, é correto afirmar:
a condição de um bem ter uma substância física é essencial à existência de um ativo
a observância dos Princípios de Contabilidade é obrigatória no exercício da profissão; em situações concretas, a essência das transações deve sobressair sobre seus aspectos formais
todos os itens relevantes do patrimônio da entidade são apresentados em suas demonstrações contábeis
um passivo é reconhecido no balanço patrimonial quando for provável que uma saída de recursos envolvendo benefícios econômicos seja exigida em liquidação de uma obrigação presente e o valor pelo qual essa liquidação se der possa ser determinado em bases confiáveis
Há um princípio que obriga a Contabilidade a reconhecer a receita, no momento da emissão de seu documento fiscal, independente de seu recebimento. Tal princípio é o do(a)
regime de competência
regime de caixa
relevância
confiabilidade
continuidade
O Princípio de Contabilidade, segundo as normas do Conselho Federal de Contabilidade, que pressupõe a simultaneidade no reconhecimento das despesas e receitas relativas a uma determinada venda de produto ou serviço, é o Princípio da
Continuidade.
Oportunidade.
Atualização monetária.
Competência.
Prudência.
Quando vendemos um produto para um cliente e transferimos para este os benefícios e riscos futuros que serão oferecidos por esse bem, estamos nos reportando a qual princípio contábil?
Princípio da Competência.
Princípio do Registro pelo Valor Original.
Princípio da Entidade.
Princípio da Essência sobre a Forma.
Princípio da Realização da Receita.
Uma sociedade empresária contratou um seguro anual, em 1º de agosto de 2013, para cobertura de incêndio, avaliado no valor de R$180.000,00, com vigência a partir da assinatura do contrato.
O prêmio cobrado pela seguradora é equivalente a 10% do valor da cobertura e foi pago em 31 de agosto de 2013. O saldo da conta Prêmios de Seguros pagos Antecipadamente, em 31 de dezembro de 2013, de acordo com o princípio da competência, será de:
R$7.500,00.
R$10.500,00.
R$75.000,00.
R$105.000,00.
Leia com atenção o texto a seguir.
O principio da __________ pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incerteza, no sentido de que ativos e __________ não sejam superestimados e que passivos e despesas não sejam subestimados, atribuindo maior confiabilidade ao processo de __________ e apresentação dos componentes patrimoniais. Assinale a alternativa que indica os termos que completam corretamente as lacunas.oportunidade, contas, otimização.
entidade, valores, avaliação.
prudência, receitas, mensuração.
confiabilidade, intangíveis, organização.
competência, capitais, mensuração.
Uma sociedade empresária reconhece uma provisão para garantias concedidas aos clientes, no mesmo período em que são registradas as vendas. Apesar de não ser possível prever o valor exato a ser gasto no futuro, com cada cliente, a provisão é constituída e o valor da provisão é calculado com base nas melhores estimativas disponíveis, e em bases confiáveis.
Justificam o procedimento adotado pela empresa os Princípios:
da Relevância e do Registro pelo Valor Original.
da Prudência e do Custo Histórico.
da Oportunidade e da Competência.
da Continuidade e da Objetividade.
Relacione a situação descrita na primeira coluna com o Princípio de Contabilidade na segunda coluna e, em seguida, assinale a opção CORRETA.
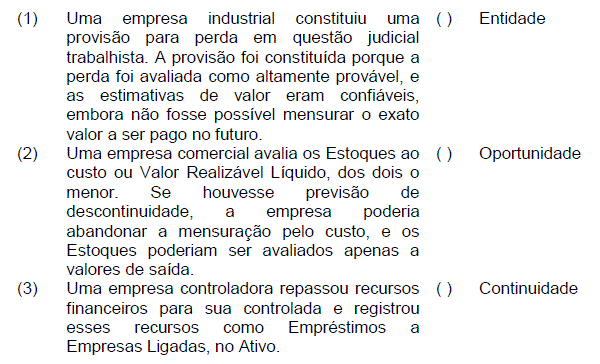
A sequência CORRETA é:
2, 1, 3.
1, 3, 2.
3, 1, 2.
3, 2, 1.
Entre alternativas igualmente válidas, O técnico de contabilidade foi orientado a escriturar uma provisão trabalhista no passivo circulante, bem como a depreciação linearmente de um ativo imobilizado em razão do atendimento para atender ao seguinte princípio fundamental de contabilidade, diretamente relacionado com a situação descrita.
Registro pelo valor original.
Prudência.
Atualização Monetária.
Competência.
Mensuração sobre o valor presente líquido.
O Princípio da Competência, na Contabilidade, está relacionado ao registro de todas as receitas e despesas de acordo com
o efetivo recebimento das receitas.
o efetivo recebimento das receitas e pagamento das despesas.
o fato gerador.
o prazo médio de pagamento e recebimento.
o reconhecimento das despesas incorridas em determinado período.
O registro deve representar a realidade dos fenômenos patrimoniais em função de critérios técnicos contábeis preestabelecidos em normas ou com base em procedimentos adequados, sem que incidam referências individuais que provoquem distorções na informação produzida.
Essa afirmação refere-se à característica contábil da
Imparcialidade.
Objetividade.
Fidedignidade.
Confiabilidade.
Tempestividade.
A afirmativa de que “a moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo”, referese à aplicação de uma base de mensuração do seguinte princípio de contabilidade:
atualização monetária.
registro pelo valor original.
oportunidade.
competência.
prudência.
A descrição “Pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.” refere-se ao Princípio da:
Competência.
Continuidade.
Entidade.
Oportunidade.
O princípio da oportunidade abrange dois aspectos distintos e complementares: a integridade e a tempestividade.
A Contabilidade produz demonstrativos contábeis, de uma entidade, com informações para 0 planejamento e controle referentes à situação patrimonial, econômica e financeira não só para a Administração da Entidade, mas também para a sociedade em geral (fornecedores, governo, financiadores etc.). Para que essas informações tenham valor elas devem possuir algumas propriedades, alguns atributos. Uma das propriedades é a informação estar disponível no momento em que dela se precise. Essa propriedade pode ser definida como:
Verificabilidade.
Acessibilidade.
Oportunidade.
Clareza.
Não preconcepção.
Assinale a alternativa que apresenta aspectos que devem ser ponderados a fim de evitar perda de relevância da informação contábil, ocasionada tanto na produção quanto na divulgação desta.
Oportunidade e formalidade.
Oportunidade e materialidade.
Oportunidade e confiabilidade.
Oportunidade e intencionalidade.
Oportunidade e confidencialidade.



