







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Reserva Legal, conforme determinado pela Lei nº6.404/76, deverá ser constituída pelas sociedades, no valor correspondente a 5% do Lucro Líquido do Exercício, antes de qualquer outra destinação, podendo deixar de ser constituída quando seu saldo alcançar:
20% do Capital Social Realizado; ou, a critério da Companhia, quando o montante das Reservas de Capital atingir 30% do Capital Social
20% do Capital Social Realizado; ou quando o montante da Reserva Legal, acrescido do montante das Reservas de Capital, atingir 25% do Capital Social
20% do Capital Social Realizado; ou, obrigatoriamente quando o montante da Reserva Legal, acrescido do montante das Reservas de Capital, atingir 30% do Patrimônio Líquido
20% do Capital Social Realizado; ou, a critério da Companhia, quando o montante da Reserva Legal, acrescido do montante das Reservas de Capital (exceto a reserva de correção monetária do capital), atingir 30% do Capital Social
Pelas novas disposições da Lei das S.A., os lucros que não forem destinados, em cada exercício, para lucros retidos ou reservas legal, estatutária, para contingências e lucros a realizar deverão ser distribuídos como dividendos.
As reservas de capital são aquelas formadas pelos lucros da companhia e não entram no cômputo dos recursos próprios ou de terceiros.
Em junho de 2001 a Cia. Itacolomi efetua a reavaliação de seus Ativos Imobilizados; este fato gera:
um ganho de capital a ser reconhecido e tributado, no resultado da empresa investida.
a necessidade de um registro contábil de redução do investimento societário na Cia. Itararé.
apenas a evidenciação em notas explicativas do fato não sendo necessário nenhum registro contábil na empresa investidora.
o reconhecimento proporcional à Participação Societária de uma Reserva de Reavaliação na investidora.
a formação de uma Reserva de Capital no valor correspondente ao valor da reavaliação efetuada.
Apresentamos abaixo assertivas relacionadas à Reserva de Reavaliação. Assinale a opção que contém a assertiva errada.
Somente os imóveis de uso próprio são passíveis de reavaliação.
Não é admitido o registro de resultado negativo da reavaliação apurado em função de o valor dos laudos de avaliação ser inferior ao valor líquido contábil dos bens correspondentes.
Deve-se proceder às reavaliações com base no valor provável de reposição, observandose as condições de uso em que se encontram os bens na data-base do laudo de avaliação.
As reavaliações de imóveis de uso próprio devem ser efetuadas abrangendo todos os itens correspondentes a esses bens.
A reserva de reavaliação não pode ser utilizada para aumento de capital ou para compensar prejuízos.
A Companhia Capcap de Negócios apresenta os seguintes valores relacionados ao capital próprio:
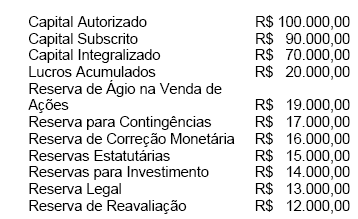
Agrupando corretamente os títulos acima, encontraremos
Capital Social no valor de R$ 100.000,00
Capital a Realizar no valor de R$ 30.000,00
Reservas de Lucros no valor de R$ 59.000,00
Reservas de Capital no valor de R$ 47.000,00
Patrimônio Líquido no valor de R$ 216.000,00
Torna-se necessário o estorno da parcela da reavaliação e o retorno ao conceito de custo histórico, quando:
da verificação de partes relacionadas nos processos de cisão de companhias com atividades diferenciadas.
ocorrer operação de incorporação de companhias de segmentos econômicos altamente diferenciados.
houver aumento de capital com conferência de bens em processos de reorganização empresarial.
existir clara evidência de descontinuidade de imobilizado anteriormente reavaliado.
da fusão de companhias com atividades operacionais dispares ou de segmentos econômicos diferenciados.
São inscritos no Patrimônio Líquido, como Reservas de Capital,
o ágio na emissão de ações e os Lucros não Realizados
o produto do ajuste a valor de mercado do imobilizado
Desconsiderando a destinação do resultado do trimestre, o saldo da conta de reservas de lucros deve ficar abaixo de R$ 9.000,00, em 31/3/2001.
Os estatutos sociais da firma que ora consideramos estabeleciam que do lucro do exercício deveriam ser constituídas uma reserva especial de 10%, uma reserva legal de 5%, além do pagamento de gratificação de 10% à Diretoria e provisionamento de 30% para o Imposto de Renda. No exercício social em que o lucro líquido do exercício, antes de qualquer destinação, alcançou a cifra de R$150.000,00, o montante destinado à Reserva Legal deverá ser de
O saldo da conta de reservas de capital deve ficar acima de R$ 60.000,00, em 31/3/2001.
A Reavaliação dos Ativos tem como base técnica a atualização monetária do custo histórico.
Apenas nas companhias abertas é que o processo de Reavaliação pode ser feito em todos os elementos do ativo.
No Brasil o processo de Reavaliação dos Ativos é obrigatório para todos os tipos de sociedades, incidindo sobre todos os Ativos Permanentes.
No processo de Reavaliação dos Ativos, o laudo de avaliação deve conter, entre outros elementos, a vida útil remanescente do bem avaliado.
Se a Participação Societária for relevante, torna-se facultativo à investidora reconhecer os efeitos da Reavaliação efetuada pela investida.
A empresa Reservada S/A apresentou no fim do exercício:
Ativo Circulante de R$ 4.800,00
Ativo Permanente de R$ 6.000,00
Passivo Exigível de R$ 8.750,00
Capital Social de R$ 1.000,00
Reservas Estatutárias de R$ 150,00
Reserva Legal de R$ 100,00
Receitas do exercício de R$ 2.400,00
Despesas e custos de R$ 1.600,00
Observações:
- Não houve tributação, nem qualquer distribuição de lucros para terceiros;
- O lucro líquido do exercício deve ser apropriado, exclusivamente, para constituir a reserva legal e uma reserva estatutária, que o estatuto social determina como sendo de 4% do lucro líquido do exercício.
Com base nessas informações, o Contador, cumprindo as permissões legais e respectivas limitações de valor quanto a reservas, deverá contabilizar:
Assinale, entre as afirmativas abaixo, aquela que exprime uma informação correta.
Debêntures são títulos de crédito emitidos por sociedades anônimas que conferem a seus titulares direitos de créditos junto a ela nas condições constantes das escrituras de emissão ou dos certificados. Rendem participação nos lucros, mas não podem render juros, nem correção monetária.
Partes beneficiárias são títulos negociáveis sem valor nominal e estranhos ao capital social que podem ser criados pela sociedade anônima em qualquer tempo. O único direito que o detentor desses títulos tem é a participação nos lucros, que não poderá ser superior a quinze por cento do lucro apurado.
As participações estatutárias de debêntures, de empregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
As doações e subvenções para investimentos recebidas pela empresa, bem como o prêmio recebido na emissão de debêntures por ela lançadas no mercado, não constam da demonstração do resultado do exercício mas integram o patrimônio líquido como reservas de lucro.
O saldo de todas as reservas de lucro, excetuando-se apenas a reserva de contingência e a de lucros a realizar, não poderá ultrapassar o capital social.
A reserva legal, a de contingências e a de lucros a realizar fazem parte do patrimônio líquido da empresa.
Na conversão de debêntures em ações, as parcelas que ultrapassem o valor nominal da ação deverão ser registradas como
reserva de lucros que poderão amortizar prejuízos futuros ou ser distribuídas aos sócios no exercício social em que não forem apurados lucros
reserva de lucros que poderá ser distribuída aos sócios, no próprio exercício
receitas não-operacionais do exercício
reserva de lucros destinada, obrigatoriamente, a amortizar prejuízos
reservas de capital
Para a formação da reserva de contingências, deverá haver um registro a débito da conta relativa a essa reserva no valor de R$ 20.000.000,00.
Certo
Errado
Classificam-se como Reservas de Capital as Reservas
de Doações e Subvenções, quando recebidas em entidades privadas
por Ajuste de Investimentos em Sociedades- Controladas
A Assembléia Geral Ordinária da firma Confecções Madagascar S.A aprovou proposta de distribuição de lucros apresentada pela Diretoria, nos seguintes termos:
5% para formação de reserva legal;
10% para pagamento de participação à diretoria;
20% para formação de reserva estatutária;
25% para pagamento de dividendo mínimo obrigatório;
30% para pagamento do imposto de renda e o restante para crédito em lucros acumulados.
Observações:
A conta lucros ou prejuízos acumulados já tinha saldo devedor de R$ 5.000,00. O crédito do período antes de qualquer destinação foi um lucro líquido de R$ 45.000,00.
Com fulcro nessas informações, pode-se afirmar que, no encerramento do exercício de que se trata, foi contabilizado o valor de



