Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Desprezando as casas decimais, foi destinado à reserva para expansão em 2003 o montante de R$ 8.935,00.
A reserva legal e a reserva estatutária são despesas que serão deduzidas da base de cálculo do imposto de renda e da contribuição social.
Certo
Errado
O registro da reserva estatutária reduz o ativo circulante e aumenta o patrimônio líquido.
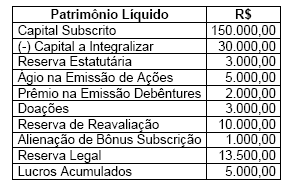
A Empresa GK S.A. tem como atividade o comércio de artigos infantis. Encerra suas demonstrações contábeis a cada ano em 31/12.
Em 31/12/X1 o patrimônio líquido foi:
Em 31/12/X2 a demonstração de resultado foi:
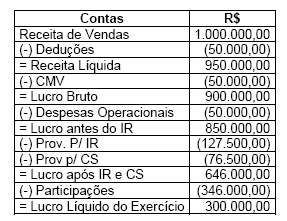
De acordo com as disposições legais da Lei n0 6.404/76 que estabelece a obrigatoriedade para constituição da reserva legal. Em X2 este valor em reais, deverá ser de:

a ampliação exagerada dos prazos de venda pela empresa com o intuito de conquistar maior participação no mercado.
A reserva para contingências destina-se à cobertura de perdas ou despesas já incorridas, mas que ainda não foram pagas.

850.000,00
855.000,00
900.000,00
1.000.000,00
1.800.000,00
A reserva para contingências será classificada no passivo.
Ao serem convertidas as demonstrações em moeda estrangeira, deverá ser apurada a variação cambial correspondente, cujo saldo deverá ser registrado como reserva de lucros a realizar.
Não havendo outra reserva constituída ou revertida além da citada a seguir e caso sejam destinados, do lucro líquido, 5% para a reserva legal e, do lucro líquido ajustado previsto no art. n.º 202 da Lei das S.A., 25% para dividendos, estes terão um valor menor que R$ 33.000 mil.
A Companhia Tríplice, no encerramento do exercício de 2002, obteve as seguintes informações, conforme segue:
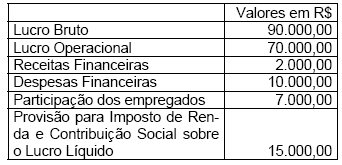
Assinale a opção correta, que contém o valor da Reserva Legal que deverá ser constituída, considerando que o saldo final da Reserva terá um percentual inferior ao limite legal.
R$ 1.400,00
R$ 1.800,00
R$ 2.200,00
R$ 2.400,00
R$ 2.800,00
Assinale a alternativa que contém os três grupos de Reservas que compõem o Patrimônio Líquido.
Reservas de Capital, Reservas Estatutárias, Reservas de Lucros.
Reservas Legais, Reservas de Reavaliação, Reservas para Contingências.
Reservas de Lucros a Realizar, Reservas de Lucros, Reservas de Retenção de Lucros.
Reservas de Capital, Reservas de Reavaliação, Reservas de Lucros.
Assinale a alternativa que contenha uma reserva de capital.
Reserva Legal
Reserva de Reavaliação
Reserva Estatutária
Reserva de Contingências
Reserva de Alienação de Bônus de Subscrição
Do lucro líquido do exercício, 5% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá a 20% do capital social.
Do ponto de vista contábil, a reserva de reavaliação realizada deve ser debitada à conta de reserva de reavaliação e creditada à conta de lucros ou prejuízos acumulados.
São considerados lucros a realizar, para fins de constituição da respectiva reserva,
as receitas não operacionais e os dividendos recebidos de sociedades controladas ou coligadas.
os ganhos de capital decorrentes de alienação de bens do ativo permanente a serem recebidos até o exercício seguinte ao da operação.
o resultado líquido positivo da equivalência patrimonial e os lucros em operações cujo prazo de realização financeira ocorra após o término do exercício social seguinte.
os prêmios recebidos na emissão de debêntures e o produto da alienação de partes beneficiárias.
as reversões de provisões para créditos de liquidação duvidosa e o ganho na alienação de ações em tesouraria.
Será classificada como reserva de lucro a conta que registrar:
Valor da reserva legal constituída.
Prêmio recebido na emissão de debêntures.
Ágio obtido na colocação de ações.
Produto da alienação de partes beneficiárias.
Para as sociedades anônimas, é obrigatória a compensação de prejuízos na seguinte ordem:
lucros acumulados, reservas de lucros e reserva legal.
reservas de capital, reservas de lucros e lucros acumulados.
reservas de lucros, lucros acumulados e reserva de capital.
lucros acumulados, reservas de capital e reserva legal.
lucros acumulados, reservas de capital e reservas de lucros.
A Companhia Acumuladora apresenta abaixo
alguns elementos da demonstração de lucros ou
prejuízos acumulados, referentes ao exercício encerrado
em 31 de dezembro de 2001:
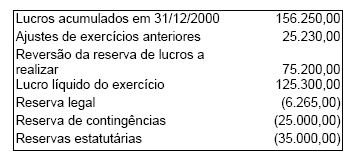
Considerando os elementos acima, que a reserva
de lucros a realizar foi constituída antes da Lei nº
10.303/2001 e que deve seguir o critério de formação
do lucro líquido ajustado da legislação vigente
à época da sua constituição, pode-se afirmar
que o lucro líquido ajustado, base de cálculo
do dividendo mínimo obrigatório, em conformidade
com a Lei das Sociedades Anônimas, é de

R$ 169.235,00
R$ 104.235,00
R$ 104.235,00
R$ 134.235,00
R$ 94.235,00