





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Considere que, na emissão de debêntures, com valor de face de R$ 1.500,00 cada uma, os investidores pagaram R$ 1.800,00 à companhia. Nesse caso, a diferença será registrada destacadamente, no passivo exigível a longo prazo.
São contabilizadas na Reserva de Lucros:
Reserva Legal; Reservas Estatutárias; Alienação de Partes Beneficiárias; Alienação de Bônus de Subscrição; Doação e Subvenção para Investimentos; Correção Especial de Reflorestamento.
A Reserva para Contingência faz parte do grupo da Reserva de:
Capital;
Reavaliação;
Lucros ou Prejuízos Acumulados;
Lucros;
Lucros para Expansão.
A repeito de Reservas, assinale a alternativa correta:
São reduções do Patrimônio Liquido
Representar perdas do Ativo ou estimativas de valores a desembolsar
Apesar de financeiramente não efetivadas, derivam de fatos geradores contábeis já ocorridos
São, em suma a diferença entre o Capital Realizado, Lucros ou Prejuízos Acumulados e o Patrimônio Líquido
Gastos que devem ser desembolsados após o término do exercício seguinte
A Cia. Polpuda apresentava no início de 2004 um Patrimônio Líquido de R$ 500.000,00, sendo 20% de reservas de lucros e o restante, de capital. Analise os seguintes dados do ano de 2004:
Taxa de Juros de Longo Prazo (TJLP) Divulgada pelo BACEN 8%
Prejuízo Contábil apurado no período R$ 40.000,00
Resultado Positivo de Equivalência Patrimonial R$ 95.000,00
(incluído no prejuízo contábil apurado no ano)
A direção da empresa decidiu utilizar o crédito de juros sobre capital próprio para reduzir os encargos com imposto de renda e contribuição social sobre o lucro líquido pelo valor máximo permitido pela legislação fiscal. Assim, a CSLL (alíquota de 9%) devida pela empresa, com a dedução dos juros sobre capital próprio, em reais, é:
324,00
450,00
1.350,00
2.250,00
4.950,00
Na apuração da base de cálculo do dividendo mínimo obrigatório, deverão ser deduzidas as apropriações para reservas de lucros e adicionadas as reversões de reservas que farão parte do saldo do período.
A Cia Raio de Luz procede a uma reavaliação de seus bens do Ativo Imobilizado e registra em contrapartida uma conta de Reserva de Reavaliação no Patrimônio Líquido. Sua controladora, Cia Água Alta, avalia seu investimento pelo método de equivalência patrimonial, devendo então efetuar o seguinte lançamento a crédito:
C - Reserva de Reavaliação em Controladas;
C - Provisão para perdas com investimentos;
C - Reserva de Capital;
C - Receita não Operacional;
C - Reserva de Lucros.
A compensação do prejuízo contábil com reserva de capital é
facultativa, independente da existência de lucros acumulados e reservas de lucros.
obrigatória, mesmo existindo lucros acumulados
facultativa, se persistirem prejuízos após a sua absorção pelos lucros acumulados e pelas reservas de lucros.
obrigatória em qualquer caso.
facultativa, dependente da existência de lucros acumulados e reservas de lucros.
Observe os dados de 31/12/2003 abaixo.
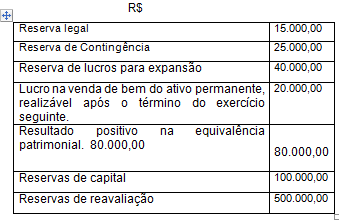
Com base na tabela acima, o valor máximo, em reais, que poderá ser destinado para a constituição da reserva de lucros a realizar, no exercício findo em 31/12/2003, será de
180.000,00
100.000,00
60.000,00
20.000,00
80.000,00
A Indústria & Comércio S/A tem um capital registrado composto de quarenta mil ações a valor unitário de R$ 2,50.
No exercício de 2003 a empresa apurou um lucro líquido de R$ 90.000,00.
No encerramento do exercício, antes da destinação desse lucro, a empresa apresentava no patrimônio líquido, além do capital social, as seguintes contas:
A destinação do lucro do exercício será feita para reservas estatutárias em 10%, para dividendos e para reserva legal nos limites permitidos ou fixados.
Neste caso, o valor a ser destinado à formação da reserva legal deverá ser de
R$ zero.
R$ 3.000,00.
R$ 4.000,00.
R$ 4.050,00.
R$ 4.500,00.
A empresa Amiga S/A apurou as seguintes informações ao final do ano de 2003:
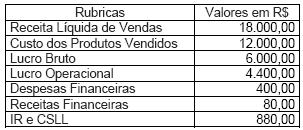
Antes do encerramento do exercício, o balancete informava que:
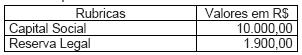
O Valor da Reserva Legal a ser constituída é:
R$ 100,00
R$ 126,00
R$ 160,00
R$ 166,00
R$ 176,00
A companhia Alfa pode emitir debêntures em séries e sua remuneração seguirá a taxa média de remuneração dos títulos da dívida pública, sem acréscimos que caracterizem juros abusivos.
O registro do deságio na emissão de debêntures provoca acréscimo no passivo.
A Indústria & Comércio S/A tem um capital registrado composto de quarenta mil ações a valor unitário de R$ 2,50. No exercício de 2003 a empresa apurou um lucro líquido de R$ 90.000,00. No encerramento do exercício, antes da destinação desse lucro, a empresa apresentava no patrimônio líquido, além do capital social, as seguintes contas:
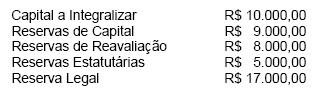
A destinação do lucro do exercício será feita para reservas estatutárias em 10%, para dividendos e para reserva legal nos limites permitidos ou fixados. Neste caso, o valor a ser destinado à formação da reserva legal deverá ser de
R$ zero
R$ 4.050,00
R$ 4.000,00
R$ 3.000,00
R$ 4.500,00
As provisões classificadas no ativo e no passivo provocarão, no futuro, pagamentos a terceiros.
Ao se considerar o estorno do registro da reserva de reavaliação, o valor do ativo permanente será reduzido.
A formação de reserva com a finalidade de perda julgada provável, cujo valor possa ser estimado, constitui a segregação de valores que, porventura, poderiam ser distribuídos equivocadamente na forma de dividendos.
Os bens recebidos a título de doação, sem ônus para a empresa, devem ser contabilizados pelo justo valor de mercado, a crédito da conta específica de:
Reserva de Capital;
Receitas Não Operacionais;
Capital a Integralizar;
Resultado de Exercícios Futuros;
Reserva de Reavaliação.
A Cia. de Comércio Zão apresenta a relação de contas abaixo, com respectivos saldos, para organizar o balancete, balanço e resultado.
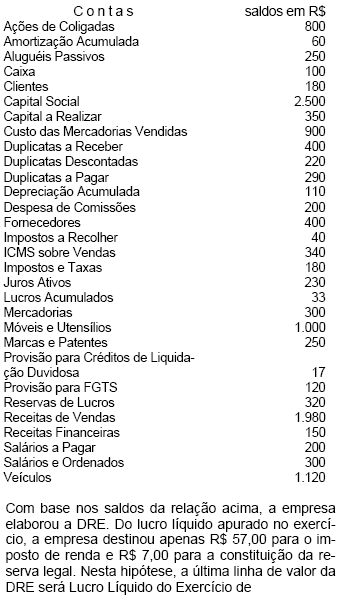

R$ 190,00
R$ 133,00
R$ 126,00
R$ 116,00
R$ 109,00

