Questões de Concurso sobre Reservas


Disciplina 1
Assunto 19
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
484 questões encontradas
Questões por página
20
Mais recentes
 

Após contabilizar todas as operações de ajuste para encerramento do exercício social e elaboração dos balanços, exceto a constituição da reserva legal, a empresa Sodium S/A apresentou os seguintes elementos e respectivos valores:

Ativo total                                        R$ 470.000,00

Capital Social                               R$ 110.000,00

Despesas totais                          R$ 120.000,00

Passivo Exigível                          R$ 260.000,00

Patrimônio Líquido                    R$ 210.000,00

Receitas totais                           R$ 190.000,00

Reservas de Capital                R$ 10.000,00

Reserva Legal                          R$ 20.000,00

Para constituição da aludida reserva legal no exercício em questão, nos termos da Lei n. 6.404/76 e alterações pertinentes, a empresa deverá destinar o valor de


a

R$ 3.800,00


b

R$ 2.000,00


c

R$ 3.200,00


d

R$ 3.000,00


e

R$ 3.500,00

A Cia. Industrial Máquina Velha tem um parque fabril composto por máquinas adquiridas em janeiro de 1998 por $ 100.000,00 (à vista), as quais são depreciadas pelo método da linha reta – cotas constantes (desde a data de aquisição), estimando-se o tempo de vida útil de 10 (dez) anos e valor residual nulo. Em 31/12/2005, a Cia. Industrial Máquina Velha resolveu reavaliar seu Ativo Imobilizado e identificou que tais máquinas valem $ 30.000,00.

De acordo com a Lei 6.404/76 e com os critérios estabelecidos pela Deliberação CVM 183/95, determine o acréscimo líquido que a reavaliação gerou no Patrimônio Líquido da Cia. Industrial Máquina Velha, em 31/12/2005. (Considere que a Cia. Industrial Máquina Velha é contribuinte do IR à alíquota de 25% e ignore quaisquer outros tributos e informações.)


A

zero


B

$ 7.500,00


C

$ 10.000,00


D

$ 20.000,00


E

$ 30.000,00

Em relação aos aspectos fiscais dos processos de reorganização e reestruturação de empresas, é correto afirmar que


A
apenas as sociedades extintas nos processos de incorporação, fusão e cisão terão que apresentar declaração de informações da pessoa jurídica e tributar o lucro correspondente.

B
a incorporadora poderá compensar os prejuízos fiscais da incorporada, observando o limite de redução de 30% do lucro real, antes de tal compensação.

C
a sociedade cindida parcialmente não mais terá direito a compensar seus prejuízos fiscais, devendo dar baixa dos mesmos na parte B do LALUR.

D
as sociedades resultantes da cisão total de uma companhia terão direito de compensar os prejuízos fiscais da sucedida na proporção do acervo líquido recebido por cada uma.

E
a reserva de reavaliação terá na sucessora o mesmo tratamento tributário que teria na sucedida.

É uma reserva de capital a Reserva


A
para Dividendos Obrigatórios Não Distribuídos.

B
Estatutária.

C
para Contingências.

D
Legal.

E
de Subvenções para Investimento.
A companhia poderá deixar de constituir a reserva legal no exercício em que o saldo dessa reserva, acrescido do montante das reservas de capital, exceder de:

A

5% do capital social;


B

10% do capital social;


C

15% do capital social;


D

20% do capital social;


E

30% do capital social.

A reserva de lucros a realizar tem como finalidade exclusiva:


A

cobrir perdas ou despesas já incorridas, mas ainda não realizadas financeiramente


B

postergar o pagamento de dividendos relativos a lucros existentes economicamente, contabilmente realizados, mas financeiramente não auferidos


C

segregar, no lucro do exercício, o lucro financeiro, identificado pela demonstração do fluxo de caixa do lucro econômico, que só será realizado em exercícios futuros


D

identificar o lucro não realizado financeiramente que, necessariamente, precisará ser lançado como aplicação de recursos na Demonstração de Origem e Aplicação de Recursos


E

identificar o montante de recursos que a empresa deverá auferir, em exercícios futuros, proveniente de operações ainda não realizadas, mas já contratadas pela empresa

É transação evidenciada na Demonstração das Mutações do Patrimônio Líquido:


A
Alienação de bens do ativo permanente com resultado não-operacional nulo.

B
Compra de bens do ativo imobilizado financiada por empréstimo a longo prazo.

C
Constituição de reserva de reavaliação de bens imóveis.

D
Empréstimos efetuados a empresas coligadas ou controladas.

E
Aquisição de investimentos permanentes com pagamento de ágio.

Identifique a alternativa que contempla uma Reserva cuja constituição independe do resultado do exercício.


A

Reserva de Lucros a Realizar.


B

Reservas Estatutárias.


C

Reserva de Reavaliação.


D

Reserva Legal.


E

Reserva de Retenção de Lucros.

A constituição de Reserva de Lucros a Realizar:


A

é obrigatória;


B

tem que ser aprovada em Assembléia Geral Extraordinária;


C

integra o grupo das Reservas de Capital;


D

deve ser utilizada para pagamento de dividendo obrigatório;


E

não admite reversão da reserva.

Em 31/12/2005 foram apurados os seguintes dados sobre a Companhia ALFA-ÔMEGA S.A.:
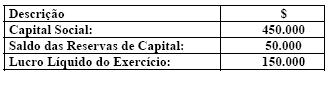
Imagem associada para resolução da questão

Sabendo que o saldo da conta Reserva Legal em 31/12/2004 era de 67.500, o valor da Reserva Legal a ser constituída em 31/12/2005 é:


A
$ 5.500;

B
$ 6.250;

C
$ 6.500;

D
$ 7.200;

E
$ 7.500.

Se a empresa produz 1.000 unidades e consegue vender 80% da sua produção ao preço unitário de R$ 500,00 o resultado bruto apurado seria um


a

prejuízo de R$ 50.000,00


b

lucro de R$ 48.650,00


c

prejuízo de R$ 45.520,00


d

lucro de R$ 40.000,00


e

prejuízo de R$ 38.500,00

Considere as seguintes informações extraídas da contabilidade da Cia. Moinho de Ouro, relativas ao exercício findo em 31.12.2005:
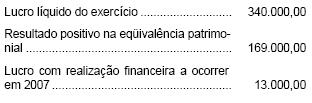
Imagem associada para resolução da questão

Se o dividendo obrigatório da companhia, calculado de acordo com o disposto na Lei das Sociedades por Ações, for de R$ 166.000,00, ela poderá constituir reserva de lucros a realizar no valor de, em R$:


A
1.000,00

B
4.500,00

C
8.000,00

D
16.500,00

E
21.000,00

Em 31/12/2004, o balanço patrimonial da Cia. ABC apresentava a seguinte estrutura do Patrimônio Líquido ( em R$):

Capital Social 230.000

Capital a Integralizar 30.000

Reservas de Capital 25.000

Reserva Legal 30.000

Prejuízos Acumulados 20.000

No final do exercício de 2005,por ocasião da elaboração da demonstração do resultado, foi apurado um lucro líquido no valor de R$ 320.000.

Com os dados fornecidos e de acordo com a Legislação Societária, o valor da Reserva Legal a ser constituída no exercício deverá ser igual a:


A

R$ 5.000


B

R$ 10.000


C

R$ 12.000


D

R$ 15.000


E

R$ 16.000

Relativamente ao Patrimônio Líquido, é correto afirmar que:


A

a conta do capital social discriminará o montante subscrito, somado com a parcela ainda não realizada;


B

as doações e as subvenções para investimento serão classificadas como reservas de reavaliação;


C

será registrado como reserva de capital o resultado da correção monetária do capital realizado capitalizado;


D

as ações em tesouraria deverão ser destacadas no balanço como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição;


E

serão classificadas como reservas de reavaliação as contrapartidas de aumentos de valor atribuídos a elementos do ativo.

A Cia. Moderna apresentou o seguinte resultado, em reais, no final do ano de 2004:
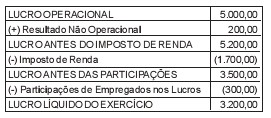
Imagem associada para resolução da questão

A empresa tem saldo de prejuízos acumulados de R$ 100,00, referente a prejuízo apurado no ano anterior. Assim, a Reserva Legal (5%) a ser calculada, conforme a legislação societária, em reais, é de:


A

155,00


B

160,00


C

175,00


D

250,00


E

260,00

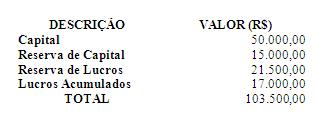
O Patrimônio Líquido da Cia Ares é formado pelos valores a seguir (saldos iniciais):

Imagem associada para resolução da questão

Considere as informações a seguir, decorrentes das transações ocorridas durante o exercício:

  • Lucro Líquido do exercício - R$ 7.600,00
  • Recebimento de Doação para Investimento - R$ 1.000,00
  • Reversão da Reserva para Contingências - R$ 500,00
  • Subscrição de Capital efetuado pelos sócios em dinheiro - R$ 10.000,00
  • Formação de Reserva Legal (R$ 380,00) e Reserva Estatutária (R$ 760,00) a partir do lucro do exercício

Sabendo-se que algumas das operações acima afetam o total do patrimônio e, ainda, a obrigatoriedade da elaboração da Demonstração das Mutações do Patrimônio Líquido para as companhias abertas, indique a alternativa correta (saldos de encerramento de exercício):


A
o Patrimônio Líquido passa a totalizar R$ 123.740,00;

B
a reversão da Reserva para Contingências acarreta uma diminuição da Reserva de Lucros;

C
o recebimento de doações para Investimentos não afeta o total do Patrimônio Líquido;

D
o total da conta de Lucros Acumulados passa a ser de R$ 24.600,00;

E
à exceção do aumento de capital, as demais operações afetam o total do Patrimônio Líquido.

A CIA LEGALIZADA S. A. apresentou os seguintes dados em 31/12/X4:

Capital Social:                                               $ 500.000

Saldo da Reserva Legal em

 31/12/X3:                                                     $ 56.250

 Lucro líquido do Exercício:                          $ 125.000

Considerando que não há Reserva de Capital no Patrimônio Líquido, o valor da Reserva Legal a ser constituído em 31/12/X4 é:


A

zero;


B

$ 2.812,50;


C

$ 6.250,00;


D

$ 12.500,00;


E

$ 25.000,00.

A firma Linhas de Comércio Ltda. tem no livro razão uma conta intitulada "Provisão para Créditos de Liquidação Duvidosa" com saldo credor de R$ 9.000,00, oriundo do balanço patrimonial de 2002, mas que permanece inalterado ao final do exercício de 2003.


No balanço patrimonial, que será elaborado com data de 31.12.03, a empresa deverá demonstrar as contas "Duplicatas a Receber" e "Clientes", com saldo devedor de R$ 350 mil e R$ 200 mil, respectivamente.


Considerando-se que está comprovada a expectativa de perda provável de 3% dos créditos a receber, a empresa deverá contabilizar uma provisão. Este fato, aliado às outras informações constantes do enunciado, fará com que o lucro da empresa, referente ao exercício de 2003, seja reduzido no valor de


A

R$ 7.500,00.


B

R$ 9.000,00.


C

R$ 16.290,00.


D

R$ 16.500,00.


E

R$ 25.500,00.

Ao encerrar o exercício, em 31 de dezembro de 2004, a empresa Amanhecer Boreal S/A dispunha dos seguintes saldos:

Caixa R$ 3.000,00

Capital Social R$ 20.000,00

Clientes R$ 8.000,00

Compras de Mercadorias R$ 10.000,00

Condução e Transporte R$ 600,00

Despesas de aluguel R$ 600,00

Fornecedores R$ 6.000,00

Imóveis R$ 4.000,00

Juros Ativos R$ 800,00

Lanches e Refeições R$ 400,00

Lucros Acumulados R$ 2.800,00

Máquinas e Equipamentos R$ 12.000,00

Mercadorias R$ 4.000,00

Receitas Diversas R$ 800,00

Salários e Ordenados R$ 200,00

Vendas de Mercadorias R$ 14.000,00

Observações:

1. O estoque final de mercadorias foi avaliado em R$ 3.000,00.

2. O salário de dezembro de 2004, no valor de R$ 200,00, será pago somente em janeiro de 2005.

3. Dos aluguéis pagos em 2004, R$ 400,00 referem-se a despesas de janeiro de 2005.

Considerando que a movimentação de mercadorias está inteiramente isenta de tributação, mas que a Companhia tributa seus lucros com imposto de renda de 25% e contabiliza 5% do lucro para constituição de reserva legal, nos termos legais e regulamentares, podemos dizer que o lucro líquido do período foi de


a

R$1.400,00.


b

R$1.330,00.


c

R$1.050,00.


d

R$ 997,50.


e

R$ 980,00.

 
Ir para a página:
OK
 
Gerar simulado