Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Numere a COLUNA II de acordo com a COLUNA I, associando corretamente os grupos de contas do Patrimônio Líquido com as informações correspondentes.
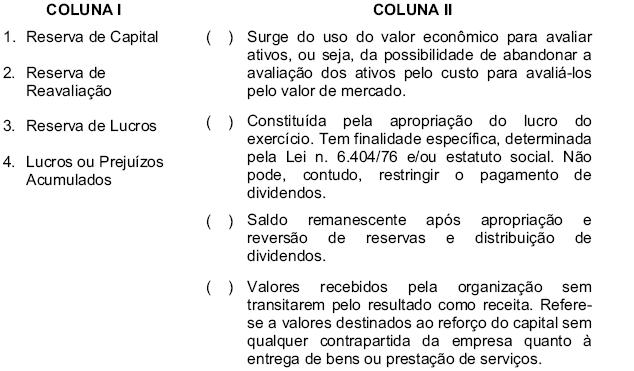
Assinale a alternativa que apresenta a seqüência de números CORRETA.

(3) (2) (1) (4)
(1) (2) (3) (4)
(2) (3) (4) (1)
(1) (3) (4) (2)
Identifique, abaixo, a alternativa que NÃO indica um valor a ser registrado no Balanço, no subgrupo Reservas de Capital.
As contrapartidas de aumentos de valor, atribuídas a elementos do ativo em virtude de novas avaliações.
Os valores recebidos, a título de ágio na subscrição de ações, que ultrapassarem a importância destinada à formação do Capital Social.
O produto da alienação de partes beneficiárias e bônus de subscrição.
O prêmio recebido na emissão de debêntures.
As doações e as subvenções para investimento.
Considere que, ao final do exercício, o patrimônio líquido de uma empresa esteja composto, em R$ 1.000,00, como a seguir.
capital social . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.000
reserva de prêmio na emissão de debêntures . . . . . . . . 150
reserva legal . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 200
reserva para aumento de capital . . . . . . . . . . . . . . . . . 120
reserva de contingência . . . . . . . . . . . . . . . . . . . . . . . . 210
Total . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.680
Nessa situação, é correto afirmar que as reservas de lucros somam R$ 530.000,00.
Certo
Errado
O aumento do valor de produtos decorrentes do envelhecimento natural ou acréscimo de valor vegetativo do ativo, no qual o valor de mercado é indiscutivelmente determinado, esta ligado
ao reconhecimento no patrimônio de uma reserva de capital.
a um processo de reavaliação especial de ativos.
ao registro de uma receita antecipada.
a incorporação de valores em resultados de exercícios futuros.
ao reconhecimento de uma receita antes do ponto de transferência do bem.
A partir da alteração na Lei n.º 6.404/1976 (Lei das Sociedades por Ações), expressa na Lei n.º 10.303/2001, a reserva de lucros a realizar, quando realizados financeiramente os lucros nela contidos, é revertida para lucros acumulados.
Quando os órgãos de administração da companhia considerarem inconveniente a distribuição de dividendos, a pretexto de a situação financeira não comportar o seu desembolso, o valor correspondente deverá ser levado a reserva especial, destinada a aumento de capital.
Analise as afirmativas a seguir:
I. A provisão para contingências corresponde a perdas já
incorridas, mas ainda não desembolsadas.
II. A reserva para contingências corresponde a perdas já
incorridas, mas ainda não desembolsadas.
III. Provisão para contingências e reservas para contingências
são sinônimos.
Assinale:
A constituição da Reserva de Contingência de Benefícios deve ser feita
apenas por entidades que operam com seguro de vida, resseguro e previdência complementar.
por todas as entidades que operem com capitalização e que apresentem oscilação de Riscos.
somente por entidades abertas de previdência complementar sem fins lucrativos.
por todos os tipos de entidades que atuam no ramo de seguro de vida.
exclusivamente por seguradoras que operam no Sistema Financeiro Habitacional.
A Lei das Sociedades por Ações (Lei no 6.404/1976) estabelece que, caso o estatuto da companhia seja omisso quanto ao valor dos lucros a serem distribuídos aos acionistas, o dividendo mínimo obrigatório corresponderá a um determinado percentual sobre o lucro líquido do exercício diminuído das importâncias destinadas à constituição da reserva legal e da reserva para contingências e acrescido da reversão da reserva de contingências formada em exercícios anteriores. O percentual definido pela Lei é de
Com relação à reserva legal definida no Artigo 193 da Lei 6.404/76, é correto afirmar:
Corresponde a 5% (cinco por cento) do lucro líquido do exercício, calculada antes de qualquer outra destinação
Corresponde a 5% (cinco por cento) do lucro líquido do exercício, calculada após a constituição da Reserva de Contingências.
Corresponde a 5% (cinco por cento) do lucro líquido do exercício, calculada concomitantemente a constituição da Reserva de Contingências
Não existe limite prévio para sua constituição.
Corresponde a 5% (cinco por cento) do lucro líquido do exercício, calculada após a constituição da Reserva Estatutárias.
O valor positivo identificado entre o valor de mercado, apontado por laudo pericial, e o custo histórico do imobilizado deve ser
Com relação às reservas, assinale a opção correta.
No exercício em que ocorrer a perda julgada provável, a reserva para contingências deve ser transferida para o resultado do exercício.
As reservas de capital podem ser utilizadas para a absorção de prejuízos que não puderem ser compensados por lucros acumulados e reservas de lucros.
Quando atingir 20% do capital social, a reserva legal poderá continuar a ser constituída até o limite do capital social.
A retenção de lucros pode ser proposta para financiar o capital de giro da companhia em dificuldades financeiras.
Uma companhia que receba um terreno em doação deve registrá-lo, em lançamento contábil, a crédito de
Receita não-Operacional.
Reserva de Capital.
Receita Operacional.
Lucros Acumulados.
Reserva Legal.
O Banco BJK tem registrado no seu patrimônio líquido Reservas de Capital. É correto afirmar que essas reservas correspondem à
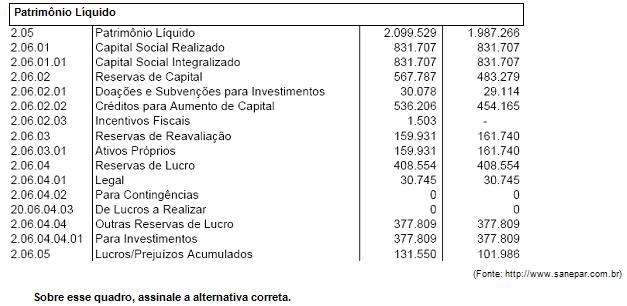
Observe o quadro abaixo.
O patrimônio líquido representa os valores dos direitos dos acionistas na organização, composto fundamentalmente pelo capital social, pelas reservas, ações em tesouraria e lucros ou prejuízos acumulados.
A conta de lucros ou prejuízos acumulados representa as receitas deduzidas das despesas acumuladas durante o período contábil.
É classificado como reservas de capital apenas o prêmio recebido na emissão de debêntures.
As reservas de reavaliação são constituídas pela apropriação de lucros da companhia.
O capital social integralizado aumenta com o débito e diminui com o crédito de valores.
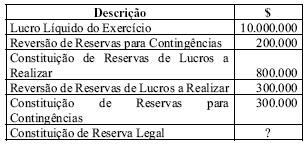
Analise os seguintes dados;
O dividendo mínimo a pagar, apurado sobre o lucro base para distribuição, é de:
O lucro líquido do exercício de 2005 da Cia. Belo Horizonte foi de R$ 300.000,00. O patrimônio líquido da companhia, já computado esse resultado, era de R$ 1.100.000,00. Ao ser efetuada a auditoria externa, constatou-se que a sociedade tinha deixado de constituir a reserva legal no exercício em curso. Em 31.12.2004, o saldo credor dessa reserva era de R$ 215.000,00. Após o lançamento do ajuste sugerido pelo auditor, de acordo com normas vigentes, a reserva legal foi acrescida da importância correspondente a, em R$:
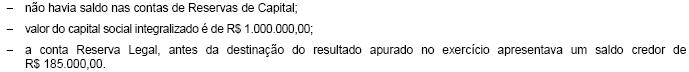
Sabendo-se que:
O valor a ser destinado à constituição da reserva legal no referido exercício social, segundo as disposições legais vigentes, é, em R$, de
As seguintes informações foram extraídas dos registros contábeis e fiscais da Cia. Blumenau (valores em R$)
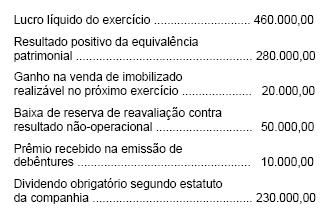
Consultado pela companhia se poderia constituir reserva de lucros a realizar, o auditor corretamente afirmou que o valor da reserva deveria ser, em R$;

O registro da reavaliação de estoques de mercadorias ocorrerá quando a mercadoria registrada no ativo circulante possuir preço inferior ao preço de reposição do fornecedor. Nesse caso, a empresa poderá acrescentar ao valor do estoque a diferença encontrada por meio de conta de reserva de capital.