








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Atualmente inexiste a reserva de reavaliação, mas as empresas podem aumentar ou diminuir o saldo de suas contas do ativo permanente imobilizado, em função de ajustes de avaliação patrimonial. A contrapartida de acréscimo ou decréscimo das contas do imobilizado será registrada no patrimônio líquido até sua transferência definitiva para o resultado do exercício.
Classifica-se como Reserva de Capital
o prêmio recebido na emissão de debêntures.
o produto da alienação de partes beneficiárias e bônus de subscrição.
o ajuste de ativo pelo valor de mercado, com realização financeira após o término do exercício social seguinte.
o valor total obtido na emissão das ações sem valor nominal.
as contrapartidas de aumentos ou diminuição de valor atribuído a elementos do ativo.
Antes de qualquer participação, deve ser deduzido do resultado apurado no exercício o montante referente a prejuízos acumulados e à provisão para o imposto sobre a renda. Caso ocorra prejuízo no exercício, este prejuízo será obrigatoriamente absorvido pelo saldo de reservas de lucros e, caso ainda exista saldo negativo remanescente, pela reserva legal, nessa ordem.
A Provisão Complementar de Prêmios (PCP) deve ser constituída pelas sociedades seguradoras e pelas entidades abertas de previdência complementar e substitui a antiga Provisão de Prêmios não Ganhos (PPNG) e a Provisão de Riscos Não Expirados (PRNE).
A reserva de capital constituída com recursos advindos da venda de partes beneficiárias pode ser destinada ao resgate desses títulos.
O registro da perda de estoques por enchentes reduzirá o saldo do resultado do exercício e também da reserva para contingências.
Certo
Errado
Sobre reservas contábeis, é correto afirmar:
Significam o mesmo que provisões, pois ambas reduzem o valor dos lucros da entidade.
Todas representam destinação de lucros retidos, ou seja, aquela parcela do lucro líquido do exercício que não foi distribuída aos sócios ou aos acionistas.
As reservas de capital não podem ser utilizadas para absorver prejuízos contábeis, somente para aumentar o valor do capital.
A constituição de reservas de reavaliação foi proibida para as sociedades por ações a partir de 1o de janeiro de 2008.
A reserva legal não pode exceder 15% do capital social da entidade.
Com o intuito de preservar-se financeira e economicamente, a empresa deve constituir reserva de lucros a realizar. A assembléia geral poderá destinar para essa reserva o montante do dividendo obrigatório, previsto em lei ou no estatuto da empresa, que ultrapassar a parcela realizada do lucro líquido do exercício.
As doações e subvenções para investimentos, independentemente de sua origem, serão contabilizadas como receita do exercício. No caso de valores oriundos do setor público, estes poderão, após sua transferência ao patrimônio líquido, ser destinados à reserva de lucros de incentivos fiscais.
A reserva legal e a reserva de capital deverão ser constituídas para assegurar a integridade do capital social. A primeira poderá ser utilizada para resgate de partes beneficiárias, enquanto a segunda, não.
O registro da constituição de reservas de lucros reduzirá a conta de resultados acumulados e, conseqüentemente, reduzirá o patrimônio líquido.
Considere que, após a apuração do dividendo mínimo obrigatório, uma empresa apresente, em reais, os seguintes valores.
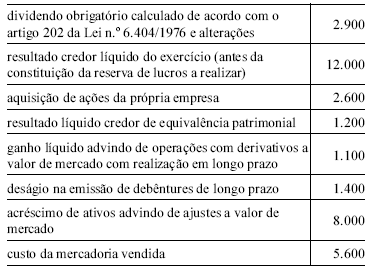
Nessa situação hipotética, já consideradas as modificações advindas da Lei n.° 11.638/2007, o valor a ser destinado para a reserva de lucros a realizar será de R$ 1.200.
Os saldos das reservas de capital referentes a prêmios recebidos na emissão de debêntures, existentes no início do exercício social de 2008, poderão ser mantidos nessa conta até a sua total utilização, na forma prevista em lei.
A realização de reserva de lucros a realizar será adicionada ao lucro líquido do exercício para fins de apuração do dividendo mínimo obrigatório.
Considere as informações abaixo, extraídas da contabilidade da Cia. Carandiru, relativas ao exercício findo em 31/12/2007.
Lucro líquido do exercício .............................................................................520.000,00
Resultado positivo na equivalência patrimonial .................. 270.000,00
Acréscimo à reserva legal .......................................................................... 26.000,00
Reversão de reservas para contingências.................................. 14.000,00
Lucro com realização financeira a ocorrer em 2009 ........20.000,00
O estatuto da companhia é omisso com relação ao pagamento de dividendos. De acordo com o disposto nos artigos 197 e 202 da Lei das Sociedades por Ações, ela poderá constituir, nesse exercício, reserva de lucros a realizar no valor, em R$, de
40.000,00.
36.000,00.
30.000,00.
24.000,00.
18.000,00.
As reservas de lucros poderão ser revertidas no exercício em que não houver mais razões que justifiquem suas constituições, EXCETO a:
Reserva Legal.
Reserva Estatutária.
Reserva para Contingência.
Reserva de Lucros a Realizar.
Considere que uma companhia aberta tenha a previsão de pagamento de participações estatutárias sobre a realização de reserva de reavaliação. Nesse caso, o recurso será distribuído e a contrapartida será de resultado do exercício e não de lucros acumulados.
A diferença entre o valor do investimento efetuado em coligada e o custo de aquisição corrigido monetariamente não deve ser registrada como resultado do exercício na investidora. Esta deve registrar a diferença apurada em conta de reserva de capital.
Quando a realização da reserva de reavaliação não transita pelo resultado do exercício, a respectiva demonstração fica desbalanceada em virtude de os custos ou despesas correspondentes ao bem reavaliado serem computados nessa mesma demonstração.



