







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O saldo das reservas de lucros deve obedecer aos seguintes critérios, exceto aquelas destinadas a contingências,
além das de lucros a realizar, que não poderão ultrapassar o capital social, sendo que, atingido esse limite, a assembléia deliberará sobre a aplicação do excesso na integralização ou no aumento do capital social, na distribuição de dividendos ou na compensação de prejuízos.
de incentivos fiscais e de lucros a realizar, que não poderão ultrapassar o capital social, e, atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos.
de incentivos fiscais e de reserva de capital, que não poderão ultrapassar o capital social, e, atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos.
de incentivos fiscais, reserva de capital e de lucros a realizar, que não poderão ultrapassar o capital social, sendo que, atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos e na compensação de prejuízos.
reserva de capital e de lucros a realizar, que não poderão ultrapassar o capital social, e, atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos e na compensação de prejuízos.
A reserva legal e a reserva estatutária compõem o patrimônio líquido, e a reserva especial para dividendo obrigatório compõe o passivo exigível.
O saldo inicial da conta de Prejuízos Acumulados da Cia. Maringá em 01/01/2009 era R$ 80.000,00. No exercício de 2009, foram registrados os seguintes valores na escrituração contábil da empresa, em R$:
Aumento de capital em dinheiro........................... 130.000,00
Aumento de capital com incorporação
de reservas .......................................................... 150.000,00
Lucro Líquido do Exercício................................... 240.000,00
Dividendos Obrigatórios Propostos...................... 90.000,00
Sabendo-se que o saldo final da conta de Lucros Acumulados em 31/12/2009 era nulo, foram constituídas reservas de lucros no valor, em R$, de
70.000,00.
160.000,00.
180.000,00.
90.000,00.
110.000,00.
Pode-se afirmar que:
I - O Capital Subscrito é o valor que os sócios se comprometem a entregar à empresa para formar o capital social.
II - Capital Social a Integralizar é a parte do capital subscrito ainda não paga pela empresa aos sócios.
somente a I está correta.
I e II estão corretas.
Somente a II está correta.
I e II estão incorretas.
Os eventos do período aumentaram as contas de reserva de capital e de reserva de lucros e reduziram a conta ações em tesouraria.

O valor da Reserva Legal e dos Dividendos, respectivamente, em reais, é
20.000,00 e 290.000,00
20.000,00 e 490.000,00
30.000,00 e 285.000,00
50.000,00 e 275.000,00
50.000,00 e 475.000,00
O saldo das reservas de lucros para contingências, de incentivos fiscais e de lucros a realizar, pode ultrapassar o saldo da conta capital social.
A controladora Cia. Horizontes Eternos adquiriu R$ 1.000.000,00 de mercadorias de sua controlada, a qual auferiu um lucro de 25% sobre o preço de venda da operação. No final do ano, restava 40% do referido estoque de mercadorias em poder da controladora que não foi vendido a terceiros. Considerando que os lucros acumulados não distribuídos foram destinados a reservas de ucros nas duas companhias, o lançamento de ajuste a ser efetuado no processo de consolidação do balanço patrimonial da controladora e de suas controladas deverá ser correspondente, em R$, a:
D Estoques
C Reserva de Lucros 250.000,00
D Reservas de Lucros
C Estoques 250.000,00
D Estoques
C Reservas de Lucros 175.000,00
D Reservas de Lucros
C Estoques 100.000,00
D Estoques
C Reservas de Lucros 100.000,00
O montante das reservas de lucros evidenciadas, exclusivamente, no balanço patrimonial da Comercial Navarro em 31/12/2009, em reais, é de
6.759,00
7.823,00
10.634,00
11.698,00
16.012,00
Quanto às reservas e retenções de lucros previstos na Lei das Sociedades por Ações, pode-se afirmar que:
I - Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% (vinte por cento) do patrimônio líquido.
II - A reserva legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.
III - A Assembleia Geral poderá, por proposta dos órgãos da administração, destinar parte do lucro líquido à formação de reserva com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.
IV - As reservas de capital somente poderão ser utilizadas para absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros.
Todas são verdadeiras.
I, II e IV são verdadeiras.
II, III e IV são verdadeiras.
I e III são verdadeiras.
A destinação que tem por objetivo compensar, em ano futuro, a diminuição do lucro em função de perda julgada provável e cujo valor pode ser estimado é a reserva
de alienação de parte beneficiária.
de lucros a realizar.
estatutária.
legal.
para contingências.
O produto da alienação de partes beneficiárias e bônus de subscrição são considerados reservas de lucros.
A respeito das reservas de lucros é correto afirmar que
a reserva estatutária deve ser constituída a base de 10% do lucro líquido e não possui limite.
o saldo das reservas de lucros, exceto as para contingências, de incentivos fiscais e de lucros a realizar, poderá ultrapassar o capital social.
a reserva de lucros a realizar é constituída em função de a empresa não apresentar lucro líquido no período.
a reserva legal só pode ser utilizada para compensar prejuízos ou aumentar capital.
A empresa Parcial S.A. realizou o estorno da Reserva de Reavaliação, conforme permissibilidade estabelecida pela Lei n. 11.638/2007. No entanto, o contador não realizou o estorno dos impostos pertinentes à reavaliação. Dessa forma pode-se afirmar que:
a conta de reserva de reavaliação está superavaliada.
a conta de investimento reavaliação está adequada.
a conta de imposto de renda diferido está superavaliada.
a conta de lucros acumulados está superavaliada.
a conta de resultado do exercício está subavaliada.
O prêmio na emissão de debêntures deve ser registrado no grupo:
Resultado
Reserva de Capital
Passivo Circulante
Reserva de Lucros
Ativo Circulante
O aumento de capital nas companhias, com aproveitamento de lucros ou reservas, poderá ocorrer sem aumento do número de ações, com distribuição de ações novas ou com alteração do valor nominal das ações.
A reserva para contingências será revertida no exercício em que deixarem de existir as razões que justificaram a sua constituição ou em que ocorrer a perda. Sua constituição fundamenta-se na compensação, em exercício futuro, da diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.
Uma sociedade anônima de capital autorizado apresentou as seguintes informações, com valores em reais.
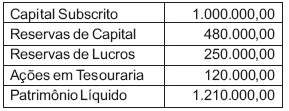
Com base nos dados acima e no conceitual contábil da matéria, o capital a realizar da sociedade, em reais, é
As subvenções para investimentos recebidas pela empresa poderão ser convertidas em reserva de incentivos fiscais, a qual poderá ser excluída da base de cálculo do dividendo obrigatório.



