







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha que determinada empresa tenha registrado como reserva de reavaliação o aumento do valor de um imóvel de sua propriedade, comprado há cinco anos e reavaliado no decurso do exercício financeiro a que se refere o balanço. Nesse caso, o valor adicionado pela reavaliação somente poderá ser incluído no cômputo do lucro da empresa quando o aumento for efetivamente realizado por meio da venda do imóvel.
É uma conta classificada no patrimônio líquido de uma companhia:
Provisão para Contingências.
Reserva de Ágio na Emissão de Ações.
Dividendos a Pagar.
Receitas Diferidas.
Ágio na Aquisição de Investimentos.
Uma sociedade anônima, com elevada disponibilidade financeira, no início do exercício social/2010, incorporou todas as reservas ao capital social e, no final desse mesmo exercício social, apurou um lucro líquido menor que a soma das reservas incorporadas.
Na demonstração do Lucro e Prejuízo Acumulado, foi evidenciado que o lucro não destinado foi integralmente distribuído como dividendo, nos termos da legislação societária vigente.
Considerando exclusivamente as informações recebidas e as imposições da legislação societária, no que tange à distribuição do resultado, na comparação com o Patrimônio Líquido anterior, o Patrimônio Líquido apurado no balanço de 2010
reduziu em valor igual ao das reservas incorporadas.
reduziu em valor igual à diferença entre as reservas incorporadas e o lucro.
manteve o mesmo valor, uma vez que o lucro apurado foi totalmente distribuído.
aumentou em valor igual ao do lucro apurado no exercício.
aumentou em valor igual ao da reserva legal constituída.
Do resultado do exercício serão deduzidos, antes de qualquer participação, os prejuízos acumulados e a provisão para o Imposto sobre a Renda, sendo o prejuízo do exercício obrigatoriamente absorvido pelo saldo e pela ordem de determinadas contas. As contas que irão absorver o saldo de prejuízos acumulados, bem como sua ordem correta, são:
capital social a integralizar, lucros acumulados e reservas de lucros;
reserva de capital, reserva legal e reserva de lucros;
reserva de lucros a realizar, reserva de lucros e lucros acumulados;
lucros acumulados, reservas de lucros e reserva legal;
lucros acumulados, reserva de lucros a realizar e reserva legal.
Para fins da legislação do Imposto de Renda, uma empresa obrigada ao regime pelo Lucro Real terá sua base de cálculo do imposto sobre o lucro tributável, que corresponde ao lucro
operacional
operacional ajustado pelas compensações
líquido
líquido ajustado pelas deduções sobre as vendas
líquido ajustado pelas adições, exclusões ou compensações
A reserva estatutária deve limitar-se a 10% do lucro líquido e deve ter como finalidade única reter recursos para o financiamento do capital de giro da empresa.
A reversão da reserva de lucros a realizar poderia ser feita em contrapartida à conta de capital social, sem transitar na conta de lucros ou prejuízos acumulados e na base de cálculo de dividendos obrigatórios.
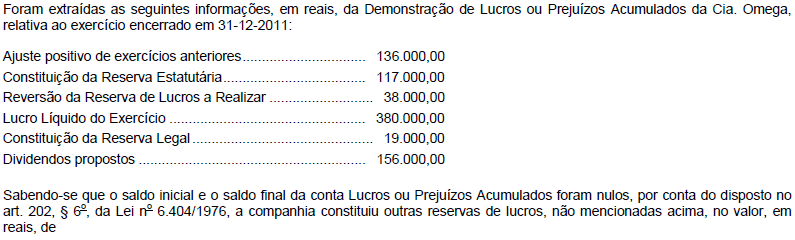
282.000,00.
244.000,00.
262.000,00.
264.000,00.
272.000,00.
O valor do custo médio ponderado de capital de uma empresa distribuidora de energia elétrica foi calculado, tendo em vista questões regulatórias do setor, em 14,15% ao ano. Na elaboração das contas, foram utilizados os seguintes parâmetros: beta da ação da empresa de 2,50; taxa livre de risco de 6,00% ao ano e prêmio pelo risco de mercado de 5,60% ao ano. Além disso, a companhia apresenta custo bruto de dívida de 10,00% ao ano e se enquadra na alíquota de imposto de renda de 30,00%.
Qual é a relação entre o capital próprio e a dívida dessa empresa?
41,50% de capital próprio e 58,50% de dívida
48,85% de capital próprio e 51,15% de dívida
50,00% de capital próprio e 50,00% de dívida
55,00% de capital próprio e 45,00% de dívida
60,00% de capital próprio e 40,00% de dívida
Em um certo mercado, estão sendo negociadas três opções de compra do mesmo ativo, com as seguintes características: Opção X: preço de exercício R$ 100,00 vencimento até 29/7/2011 Opção Y: preço de exercício R$ 110,00 vencimento até 29/7/2011 Opção Z: preço de exercício R$ 100,00 vencimento até 30/8/2011 Nessa situação, verifica-se que os prêmios das opções no mercado são tais que o
prêmio de X = prêmio de Y
prêmio de X = prêmio de Z
maior prêmio é o de X
maior prêmio é o de Y
maior prêmio é o de Z
Assinale a alternativa correta sobre os conceitos de Provisões e Reservas.
As reservas visam à realização de investimentos com recursos próprios enquanto as provisões fundamentam-se na convenção contábil do conservadorismo, traduzida pelo CFC no princípio da prudência.
As reservas de lucros são extraídas do lucro líquido do exercício, sendo a reserva de ágio, na alienação de partes beneficiárias, a mais comum nas sociedades anônimas.
Todas as reservas são extraídas do lucro líquido do exercício, e a provisão de créditos de liquidação duvidosa fundamenta-se na regra "Custo ou mercado, dos dois o menor".
Quando for consumada uma perda de elemento ativo para a qual havia sido criada a provisão, a respectiva provisão deverá ser revertida para receita.
As provisões ativas visam cobrir exigibilidades, enquanto as provisões passivas visam cobrir despesas já incorridas.
Foram extraídas as seguintes informações da Demonstração das Mutações do Patrimônio Líquido da Cia. Delta relativa ao exercício encerrado em 31/12/2009, em R$:

Considerando-se apenas essas informações e sabendo-se que a contrapartida credora da realização da reserva de reavaliação foi a conta Lucros ou Prejuízos Acumulados, o patrimônio líquido da entidade em 31/12/2009, relativamente ao existente em 31/12/2008, aumentou, em R$,
117.700,00.
57.100,00.
695.100,00.
802.600,00.
638.000,00.
A reserva de capital, composta pelas contas de ágio na emissão de ações, alienação de partes beneficiárias e alienação de bônus de subscrição, é representada por valores recebidos pela empresa que transitaram no resultado do exercício.
Todas as contas de reservas de capital devem ser constituídas ou aumentadas com contrapartidas em contas de resultado.
Quando o preço corrente dos bens destinados à alienação ou dos produtos e artigos da indústria e do comércio da empresa estiver acima do valor do custo de aquisição, a diferença constituirá receita não operacional, mas somente poderá ser usada para a constituição de reservas de contingência.
Em um plano de contas em sintonia com a Lei Nº 11.638/07 não deverá constar
o Grupo Ativo Circulante.
a Conta Ajuste de Avaliação Patrimonial.
a Conta Lucro Acumulado.
a Reserva de Prêmios por emissão de Debêntures.
o Subgrupo Intangível.
Tipo de reserva de lucro que deverá ser constituída com a destinação de 5% do lucro líquido do exercício, até que seu valor atinja 20% do capital realizado. Tal reserva poderá ainda deixar de receber crédito, quando o saldo dessa reserva somado ao montante das reservas de capital, atingir 30% do capital social. Trata-se da
Reserva Estatutária.
Reserva para Contingências.
Reserva de Lucros a Realizar.
Reserva Legal.
Com referência às provisões e reservas, considere as seguintes afirmações:
I. A provisão tem por objetivo cobrir algum gasto com grande possibilidade de ocorrência até o término do exercício social seguinte.
II. Reserva representa a diferença entre o PL e o Capital Social.
III. As provisões são obrigações ainda não pagas consideradas como ocorridas pelo regime de competência.
IV. As reservas assim como as provisões aumentam o capital de terceiros e diminuem o Ativo.
É correto o que se afirma em
I, apenas.
I, II e III, apenas.
III e IV, apenas.
II, III e IV, apenas.
I, II e IV, apenas.
Tipo de reserva que não poderá ultrapassar o capital social. Atingindo esse limite, a assembléia deliberará sobre a aplicação do excesso na integralização ou no aumento do capital social, ou, ainda, na distribuição de dividendos. Trata-se do(da)
Contingência.
Incentivo Fiscal.
Lucro a Realizar.
Legal.
Ajuste Acumulado de Conversão.
A respeito do balanço patrimonial de uma empresa, as apropriações do lucro feitas para a constituição das reservas são denominadas
ajustes de exercícios anteriores.
demonstrações das mutações do patrimônio bruto.
transferências para reservas.
prejuízos líquidos do exercício.
demonstrações de lucros ou prejuízos acumulados.



