







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere:
I. O ágio na emissão de ações é reconhecido no Patrimônio Líquido, aumentando o saldo da conta Capital Social.
II. A conta do Capital Social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
III. A destinação do lucro para constituição da Reserva Estatutária não poderá ser aprovada, em cada exercício, em prejuízo da distribuição do dividendo obrigatório.
Está correto o que se afirma em
I, apenas.
II, apenas.
III, apenas.
II e III, apenas.
I, II e III.
As doações e as subvenções para incentivos fiscais recebidas por sociedades anônimas devem ser registradas como reservas de capital no balanço patrimonial.
Considere as seguintes assertivas:
I. As Ações em Tesouraria não possuem direito a voto e nem a dividendos e devem ser registradas em conta redutora, no Patrimônio Líquido.
II. A Reserva de Contingência deve ser constituída em função dos processos trabalhistas e ambientais que são interpostos contra a companhia.
III. A Retenção de Lucros, desde que aprovada em Assembleia-geral, pode ser realizada, mesmo em detrimento da distribuição de dividendos mínimos obrigatórios.
Está correto o que se afirma em
I, apenas.
III, apenas.
I e II, apenas.
II e III, apenas.
I, II e III.
Se determinada empresa fizer uma chamada de capital e vender quinhentas novas ações mediante a cobrança de um ágio de dez centavos de real em relação ao preço nominal das ações anteriormente integralizadas, o ágio deverá ser integralizado como receita não operacional.
Uma reserva constituída em exercícios anteriores e não inteiramente utilizada deve ser revertida à conta de lucros e prejuízos acumulados.
O lucro obtido no exercício de 2010, por sociedade por ações e de capital aberto, NÃO pode ser destinado para
dividendos obrigatórios.
lucros acumulados.
capitalização.
reserva de lucros.
juros sobre o capital próprio.
No ano de 2010, a Sociedade Serunidos S/A obteve um resultado líquido do exercício de R$ 150.000,00 e indicou a distribuição da forma que segue:
5% para constituição de reserva legal;
5% para constituição de reserva para contingência;
15% para participação do administrador;
25% para provisão para o Imposto de Renda; e
50% para dividendos obrigatórios.
Utilizando as informações acima, pode-se dizer que, para constituição da reserva legal, obteve-se um montante de
R$ 6.500,50.
R$ 4.781,50.
R$ 4.785,50.
R$ 5.700,00.
R$ 4.300,00.
A Cia. Hacer possuía, em 31/12/2010, o patrimônio líquido composto pelas seguintes contas: Capital Social R$ 500.000,00 e Reserva Legal R$ 96.000,00. Durante 2011, a Cia. obteve um lucro de R$ 100.000,00. Sabendo-se que a Cia. Hacer constitui Reserva Legal de acordo com a legislação societária, que os dividendos mínimos obrigatórios estabelecidos em seu estatuto é de 30% do lucro líquido e que os lucros retidos para expansão são de até 70% do lucro líquido, o valor retido para expansão, em 31/12/2011, foi, em reais,
70.000.
67.200.
66.500.
66.000.
65.000.
As parcelas que representam a diferença entre o Patrimônio Líquido e o capital, se positivas, são denominadas
reservas.
dividendos
prejuízos acumulados.
capital realizado.
provisões.
O patrimônio líquido de determinada sociedade empresária é constituído conforme tabela a seguir.
capital social autorizado | R$ 800.000,00 |
capital social realizado | R$ 400.000,00 |
reserva legal | R$ 79.500,00 |
Nesse caso, se a sociedade obtiver lucro líquido no valor de R$ 40.000,00, ela deverá contabilizar o valor de R$ 2.000,00 como reserva legal.
Certo
Errado
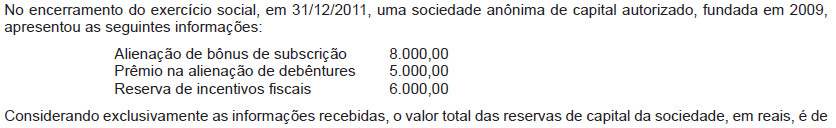
A partir de 1o de janeiro de 2008, de acordo com as novas normas brasileiras de contabilidade, o prêmio recebido na emissão de debêntures passou a ser contabilizado, na data do fato contábil, como
receita diferida a apropriar.
reserva de capital.
receita de aplicações financeiras.
resultado positivo da equivalência patrimonial.
receita de juros no próprio exercício da emissão da debênture.
O valor residual do lucro a ser inscrito como Lucros Retidos é
R$ 136,00.
R$ 168,00.
R$ 408,00.
R$ 612,00.
R$ 748,00.
Considere as informações a seguir (somente contas e valores).
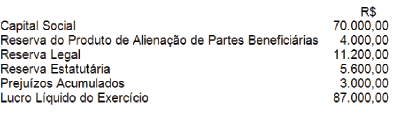
Com base na legislação vigente, a Reserva Legal a ser constituída no exercício será de:
R$ 5.600,00.
R$ 350,00.
R$ 4.200,00.
R$ 2.800,00.
R$ 1.550,00.
Como resultado do processo de convergência das normas brasileiras de contabilidade às internacionais:
houve a criação do Ativo Intangível, cujas contas não podem ser amortizadas.
houve a substituição da obrigatoriedade da elaboração da Demonstração dos Fluxos de Caixa pela Demonstração de Origens e Aplicações de Recursos para as sociedades por ações.
todos os elementos do ativo decorrentes de operações de curto prazo passaram a ser ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante.
as contrapartidas do recebimento de doações e subvenções governamentais para investimento deixaram de ser contabilizadas como reservas de capital.
houve a proibição da constituição de reservas de reavaliação a partir de 1o de janeiro de 2008, sendo que os saldos existentes nas reservas constituídas até essa data deveriam obrigatoriamente ser estornados até 31-12-2008.
A Cia. Verde-Água apresentava, em 31/12/2010, um Patrimônio Líquido composto por: Capital Social: R$ 200.000; Reserva Legal: R$ 40.000 e Reserva de Contingência: R$ 10.000. Durante o exercício de 2011, a Cia. apurou um lucro líquido de R$ 60.000 e constituiu Reserva de Contingência de R$ 5.000. O Estatuto da Cia. define como dividendos mínimos obrigatórios 30% do lucro líquido, ajustado de acordo com a Lei no 6.404/76. Com base nestas informações, os valores que a Cia. VerdeÁgua apurou pelos cálculos para fins de constituição de Reserva Legal e distribuição de dividendos mínimos obrigatórios foram, respectivamente, em reais,
3.000 e 18.000
3.000 e 17.100
3.000 e 15.600
0 e 18.000
0 e 16.500
A reversão da reserva de contingências deve ser feita obrigatoriamente a crédito de lucros acumulados.
A empresa retém os valores referentes à apropriação do resultado positivo do exercício. Esses recursos têm uma finalidade específica e visam basicamente à proteção dos direitos dos acionistas e credores da companhia.
Tais valores são denominadosações em tesouraria
lucros acumulados
reserva de reavaliação
reserva de lucros
subvenção para investimentos
Em sociedade por ações, caso haja lucro remanescente após a segregação para pagamentos dos dividendos obrigatórios e após a destinação para as reservas de lucro, a sociedade reterá esse lucro excedente como uma nova reserva.
Com relação ás alterações ocorridas na legislação societária, é correto afirmar que:
Despesa Antecipada é uma conta de resultado.
Ações em Tesouraria é uma conta de investimentos no ativo.
Receita Diferida é uma conta de Ativo.
Reserva de Doações e Subvenções é uma conta de Reserva de Lucros.
Duplicatas Descontadas é uma conta de ativo não circulante.



