







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a legislação vigente, o percentual do lucro acumulado destinado à constituição da reserva de contingência é de 5% e deverá ser considerado o limite do patrimônio líquido.
As reservas de Capital só podem ser utilizadas para fins específicos determinados em lei. Aponte a alternativa que não corresponde a uma dessas finalidades.
Resgate, reembolso ou compra de ações.
Pagamento de dividendo a ações preferenciais.
Absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros.
Resgate de partes beneficiárias.
Pagamento de participações de colaboradores e administradores quando necessário.
Com relação ao Patrimônio Líquido, é correto afirmar que
as Ações em Tesouraria possuem direito a voto, mas não possuem direito a dividendos e devem ser registradas em conta credora no Patrimônio Líquido.
o valor dos dividendos mínimos obrigatórios proposto e aprovado em assembleia geral deve ser registrado em conta credora no Patrimônio Líquido.
a destinação do lucro para constituição da Reserva Estatutária e da Retenção de Lucros, não poderá ser aprovada, em cada exercício, em prejuízo da distribuição dos dividendos obrigatórios.
o montante das Reservas de Lucros (Legal, Estatutária, para Contingências, Incentivos Fiscais e Retenção de Lucros) que ultrapassar o valor do capital social deve ser distribuído como dividendos.
os valores reconhecidos em Ajustes de Avaliação Patrimonial deverão ser reclassificados para Lucros Acumulados e distribuídos como dividendos quando forem realizados financeiramente.
As partes beneficiárias e os bônus de subscrição são valores mobiliários que podem ser alienados, e o produto dessa alienação é contabilizado em reserva de capital específica, exceto se forem emitidos gratuitamente.
A constituição das reservas de lucro, bem como o valor dos dividendos declarados, independente de serem ou não pagos no ato da declaração, são evidenciados
na demonstração de Fluxo de Caixa.
na demonstração de Resultado do Exercício.
na demonstração das Mutações do Patrimônio Líquido.
na demonstração do Valor Adicionado.
na demonstração do Resultado Abrangente.
A reserva de lucro, que utiliza como limite o percentual do Capital Social atualizado, é denominada
contingência.
legal.
lucros a realizar.
de capital.
futuro aumento de capital.
O pagamento de dividendo a ações preferenciais, quando essa vantagem lhes for assegurada, somente poderá ser feito através da utilização das reservas:
de capital
estatutárias
de incentivos fiscais
de lucros a realizar
para contingências
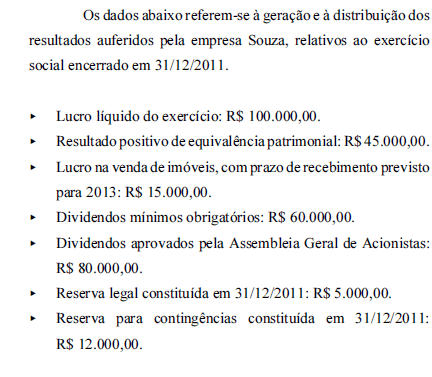
Sabendo que a legislação societária permite que as sociedades anônimas constituam reserva de lucros a realizar nas condições por ela estabelecidas, o valor que a empresa Souza poderia constituir de reserva de lucros a realizar, caso fizesse essa opção, seria de
R$ 40.000,00.
R$ 60.000,00.
R$ 3.000,00.
R$ 15.000,00.
R$ 20.000,00.
Constituem as reservas de capital os valores que são recebidos pela companhia, transitam pelo resultado como receita e promovem impactos no lucro da entidade.
Quanto às reservas de capital, nos termos da Contabilidade Societária, é correto afirmar que
somente podem ser utilizadas para absorver prejuízos, independentemente da existência de reservas de lucros.
sua constituição ocorre com destinação de 15% do lucro líquido do exercício.
elas constituem apropriação de lucros destinados à expansão operacional da companhia.
dentre outras destinações, também podem ser utilizadas para resgate, reembolso ou compra de ações.
sua destinação está restrita ao aumento do capital social e a compensação de prejuízos.
O incremento das reservas já existentes não poderá ultrapassar o total do capital social.
O patrimônio líquido da Companhia ALFA S.A., em 31/12/2011, apresentava a seguinte estrutura:
Capital Social...................... R$ 400.000,00
Capital a integralizar.............. R$ 80.000,00
Prejuízos acumulados............ R$ 20.000,00
No encerramento do exercício de 2012, o lucro líquido apurado antes das participações era de R$ 40.000,00, e, conforme estabelecido nas normas estatutárias, seriam destinados aos administradores e empregados, respectivamente, 5% e 10%. Com base nessas informações, o valor que foi apropriado à Reserva Legal, de acordo com a legislação societária, correspondeu a:
R$ 1.855,00
R$ 1.850,00
R$ 1.700,00
R$ 850,00
R$ 855,00
De acordo com a legislação vigente, os lucros de sociedades por ações que não tiverem destinação para a reserva legal, a reserva estatutária, a reserva para contingências, a reserva de incentivos fiscais, a reserva para retenção de lucros ou a reserva de lucros a realizar devem ser distribuídos a título de dividendos, podendo, ainda, a critério da administração, parte desses lucros ser distribuída a título de juros sobre capital próprio.
A reserva para contingências é uma parcela retida para cobrir perda provável, razoavelmente estimada, sendo calculada na base de 10% do lucro líquido do exercício.
Indique qual Reserva do grupo do PL - Reserva de Lucros está descrita a seguir.
''Não obrigatória cuja constituição tem como objetivo a formação de reservas para compensação, em exercícios futuros, da redução de lucro líquido decorrente de perda julgada provável, cujo valor possa ser estimado."
Reserva de Incentivos Fiscais.
Reserva Legal.
Reserva para Contingência.
Reserva Estatutária.
Reserva de Capital.
Dividendos podem ser pagos à conta de reservas de lucros, mas não à conta de reservas de capital.
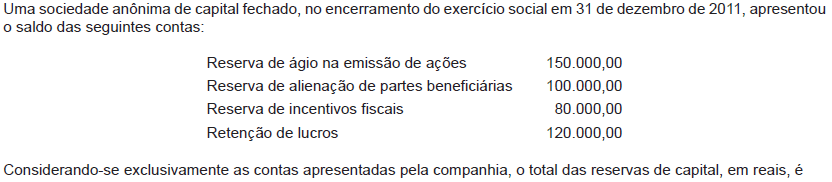
250.000,00
270.000,00
330.000,00
370.000,00
450.000,00
A Lei no 11.638/07 estabelece que o somatório das reservas de lucros, excetuando-se as reservas para contingências, de incentivos fiscais e de lucros a realizar, não poderá ser superior ao montante do capital social da sociedade. Caso o referido somatório ultrapassar o Capital Social, caberá à assembleia deliberar sobre a aplicação do excedente, que poderá ser utilizado para:
Integralização ou aumento de caixa, desde que com a devida fundamentação, ou poderá ser distribuído como bônus.
Integralização ou aumento de capital, desde que com a devida fundamentação, ou poderá ser distribuído como dividendos.
Integralização ou aumento de reservas de capital, desde que com a devida fundamentação, ou poderá ser distribuído aos empregados.
Integralização ou aumento das reservas, desde que com a devida fundamentação, ou poderá ser distribuído aos diretores da empresa.
Comprar títulos da dívida pública, desde que com a devida fundamentação, ou poderá ser distribuído como dividendos.



