








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere os dados, abaixo, extraídos do Balanço Patrimonial de 31/12/2013 da empresa Guerra S.A, em reais:
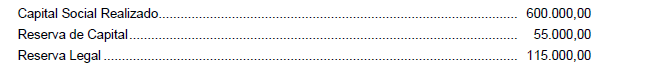
O Lucro Líquido referente a 2014 foi R$ 130.000,00, neste caso, a empresa deve constituir Reserva Legal no valor de, em reais,
Segundo a Lei nº 6.404/76 as reservas de capital somente poderão ser utilizadas para:
I - absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros (artigo 189, parágrafo único).
II - resgate, reembolso ou venda de ações.
III - resgate de partes beneficiárias.
IV - incorporação ao capital social.
V - pagamento de dividendo a ações preferenciais, quando essa vantagem lhes for assegurada (artigo 17, § 5º).
Assinale a alternativa correta:
Apenas as afirmativas I, II, III e IV estão corretas.
Apenas as afirmativas I, III, IV e V estão corretas.
Apenas a afirmativa V está correta.
Apenas as afirmativas I, II, III, IV e V estão corretas.
Apenas as afirmativas IV e V estão corretas.
Assinale a opção que indica a conta que representa um exemplo de reserva de lucros.
Ágio na emissão de ações.
Alienação de bônus de subscrição.
Alienação de partes beneficiárias.
Reserva especial de ágio na incorporação.
Reserva de incentivos fiscais.
Assinale a opção que indica possíveis utilizações da reserva legal.
Compensação de prejuízo e aumento do capital social.
Distribuição de dividendos e valorização da entidade.
Aumento do capital social e distribuição de dividendos.
Economia para períodos futuros e atendimento a projeto de expansão.
Atendimento a projeto de expansão e compensação de prejuízo.
Uma sociedade por ações apresentava a seguinte composição no patrimônio líquido, em 31/12/2010: Capital Social: R$ 120.000,00 Reserva Legal: R$ 20.000,00
Em 2011, a entidade auferiu lucro líquido de R$100.000,00.
Dado que a entidade determina, em seu estatuto, a distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido, a distribuição de dividendos em 2011 foi de
R$ 20.000,00.
R$ 23.750,00.
R$ 24.000,00.
R$ 25.000,00
R$ 55.000,00.
A análise dos dados do balanço e a utilização da técnica da Análise Horizontal (AH) permitem concluir que a variação do capital próprio em 2012, em relação a 2011, em percentual, é
5%
6%
8%
10%
25%
O Estatuto Social poderá criar reservas desde que, para cada uma:
1. indique, de modo preciso e completo, a sua finalidade.
2. fixe os critérios para determinar a parcela anual dos lucros líquidos que serão destinados à sua constituição.
3. se limite a 20% do Capital Social.
4. estabeleça o limite máximo da reserva.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 3 e 4.
São corretas apenas as afirmativas 1, 2 e 3.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 2, 3 e 4.
São corretas apenas as afirmativas 1, 2, 3 e 4.
O Patrimônio Líquido compreende os recursos próprios da Entidade, e seu valor é a diferença positiva entre o valor do Ativo e o valor do Passivo. A conta Reservas de Capital abrange as seguintes subcontas, EXCETO:
Reserva de Lucros a Realizar.
Reserva de Alienação de Partes Beneficiárias.
Reserva de Alienação de Bônus de Subscrição.
Reserva de Ágio na Emissão de Ações.
O estatuto de uma empresa é omisso quanto à distribuição de dividendos. Então, na ocorrência de lucros, a empresa é obrigada a distribuir os dividendos mínimos de acordo com a legislação societária.
No encerramento do exercício de 2012, antes da apuração do lucro, essa empresa apresentava o seguinte patrimônio líquido: capital social ― R$ 5.000.000; reserva de capital ― R$ 100.000,00; e reserva legal ― R$ 400.000. Naquele exercício, a empresa apurou um lucro de R$ 600.000, do qual apenas 30% havia sido realizado.
Nessa situação, os valores a serem destinados à reserva legal e à reserva de lucros não realizados são, respectivamente,
As variações nos estoques avaliados com base no valor realizável líquido devem ser reconhecidas no resultado do período em que ocorreram.
Certo
Errado
A reserva de capital e o somatório das reservas de lucro correspondem, respectivamente, a:
R$ 350 e R$ 1.125.
R$ 1.350 e R$ 3.125.
R$ 100 e R$ 1.125.
R$ 1.350 e R$ 2.125.
R$ 100 e R$ 3.125.



