







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação ao Patrimônio Líquido, pode-se afirmar que:
é composto pelo capital social, reservas, provisões técnicas e os lucros acumulados;
as reservas de contingências se destinam a dar cobertura a perdas ou despesas já incorridas e ainda não desembolsadas;
as reservas de reavaliação compreendem as contrapartidas de aumentos de valores atribuídos a elementos do passivo em virtude de novas avaliações dos bens, com base em laudo aprovado pela assembléia geral;
a utilização da reserva legal está restrita a aumentos do capital social;
as reservas de capital se caracterizam por valores recebidos pela companhia e que não transitam pelo resultado como receitas, por se referirem a valores destinados a reforço de seu capital, sem terem como contrapartida qualquer esforço da empresa em termos de entrega de bens ou de prestação de serviços.
Na apuração do resultado do exercício de 2002 da Cia Firmamento, o valor registrado a crédito na conta Reserva Legal deve ser:
Ao quitar a obrigação com debenturista de longo prazo a empresa reduzirá seu ativo circulante. Nesse caso, o índice de liquidez geral mantém seu valor e o índice de liquidez corrente reduz seu valor.
Na apuração da possibilidade de exaustão de reservas líquidas (PERL), a apuração do desvio-padrão da liquidez, no horizonte de tempo, é indispensável.
A Cia. Jibóia apresentava, no início do ano de 2004, saldo de lucros acumulados de R$ 100,00. Durante o ano, ocorreram os seguintes eventos:
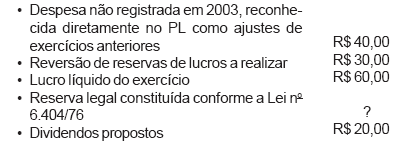
Com base apenas nas informações acima e considerando o cálculo da reserva legal, o saldo de lucros acumulados, no final de 2004, em reais, foi:
67,00
127,00
128,00
129,00
130,00
Em 31/12/2004 a Cia. Santa Catarina tinha registrado em seu Ativo Imobilizado um equipamento no valor de R$ 22.000,00 e uma Depreciação Acumulada correspondente de R$ 9.200,00. No dia 02/01/2005 esta máquina foi reavaliada para R$ 21.500,00. O valor que será lançado na conta de Reserva de Reavaliação será de:
O aumento de capital através de incorporação de reservas caracteriza um fato contábil:
nulo, pois o patrimônio líquido se mantém inalterado;
modificativo aumentativo, pois altera o valor do capital social;
misto ou composto diminutivo, pois há a redução dos saldos de reservas;
permutativo aumentativo;
compensativo, pois há apenas transferência entre contas do patrimônio líquido.
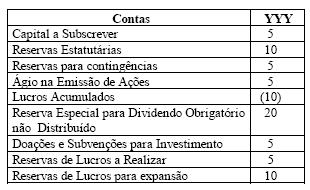
Com base nos dados seguintes, pode-se afirmar que o saldo das Reservas de Capital totalizam:
5
10
15
20
25
A Cia. Comercial SST terminou o exercício social com lucro líquido de R$ 120.000,00, devendo constituir a reserva legal nos termos da lei, para fins de elaboração de suas Demonstrações Financeiras.
O Patrimônio Líquido da referida empresa tem o valor de R$ 224.000,00, e é composto das seguintes contas:
Capital Social R$ 200.000,00
Capital a Integralizar R$ 50.000,00
Reservas de Capital R$ 21.000,00
Reservas de Reavaliação R$ 6.000,00
Reserva Legal R$ 35.000,00
Reservas Estatutárias R$ 1.000,00
Lucros Acumulados R$ 11.000,00
Com base na situação supra descrita, a empresa deverá contabilizar na conta Reserva Legal
R$ 6.000,00, pois deverá ser constituída com destinação de 5% do lucro líquido do exercício.
R$ 5.000,00, pois não deverá ultrapassar 20% do capital social.
R$ 4.000,00, pois somada às reservas de capital, não deverá ultrapassar 30% do capital social.
R$ 3.000,00, pois somada às outras reservas de lucro e às reservas de capital, não deverá ultrapassar 30% do capital social.
R$ 0,00, pois a reserva legal não deverá ultrapassar 20% do capital social realizado.
Quando da Realização da Reserva de Lucros a Realizar, esta deve ser revertida para:
A Cia. Uberaba apresentava um patrimônio líquido de R$
1.400,00 no início de 2004, sendo composto pelas seguin-
tes contas, em reais:
- Capital .......................................................... 1.000,00
- Reservas de Capital ...................................... 100,00
- Reserva Legal ............................................... 190,00
- Lucros Acumulados ...................................... 110,00
Durante o ano de 2004, ocorreram os seguintes eventos:
- aumento de capital no valor de R$ 150,00, sendo 60% em
dinheiro e o restante utilizando reservas de capital;
- lucro líquido do exercício no valor de R$ 300,00;
- dividendos propostos de R$ 100,00.
Além disso, houve a constituição de reserva legal (5%), conforme determinado na Lei nº 6.404/76.
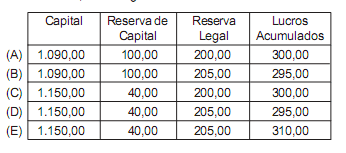
Com base nas informações apresentadas, a composição do patrimônio líquido da Cia. Uberaba, em reais, no final do exercício de 2004, era a seguinte:
As Reservas de Lucros a Realizar são constituídas de acordo com a seguinte equação:
Lucros a Realizar - (Reserva Legal Constituída no Exercício + Reserva Estatutária Constituída no Exercício + Reserva de Contingência Constituída no Exercício + Reserva para Plano de Investimento Constituída no Exercício);
Lucros a Realizar - (Reserva Legal Constituída no Exercício + Reserva Estatutária Constituída no Exercício + Reserva de Contingência Constituída no Exercício +/- 10% Lucros ou Prejuízos Acumulados);
Lucros a Realizar - (Reserva Legal Constituída no Exercício + Reserva Estatutária Constituída no Exercício + Reserva de Contingência Constituída no Exercício - Reserva de Reavaliação Constituída no Exercício);
Lucros a Realizar + (Reserva Legal Constituída no Exercício + Reserva Estatutária Constituída no Exercício + Reserva de Contingência Constituída no Exercício + Reserva para Plano de Investimento Constituída no Exercício);
Lucros a Realizar + (Reserva Legal Constituída no Exercício + Reserva Estatutária Constituída no Exercício + Reserva de Contingência Constituída no Exercício +/- 10% Lucros ou Prejuízos Acumulados).
O registro de um terreno recebido pela empresa por meio de doação tem como contrapartida
um ganho de capital.
uma reserva de capital.
uma receita operacional.
uma receita eventual.
um ganho com imobilizado.
Quando ocorre a perda que originou a constituição da reserva para contingências, o lançamento correto a ser efetuado é do tipo:
D – reserva para contingências
C – perdas contingenciais
Ao apurar o retorno sobre o patrimônio líquido, será deduzida a parcela correspondente a reserva de reavaliação.



