





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A empresa de Pedras & Pedrarias S/A. demonstrou no exercício de 2001 os valores como seguem:
Lucro bruto R$ 90.000,00
Lucro operacional R$ 70.000,00
Receitas operacionais R$ 7.500,00
Despesas operacionais R$ 27.500,00
Participação de Administradores R$ 2.500,00
Participação de Debenturistas R$ 3.500,00
Participação de Empregados R$ 3.000,00
A tributação do lucro dessa empresa deverá ocorrer à alíquota de 30% para Imposto de Renda e Contribuição Social sobre Lucro Líquido, conjuntamente. Assim, se forem calculados corretamente o IR e a CSLL, certamente o valor destinado, no exercício, à constituição da reserva legal deverá ser de
R$ 2.000,00
R$ 2.070,00
R$ 2.090,00
R$ 2.097,50
R$ 2.135,00
Nem todas as reservas de lucros são origens de capital para a empresa.
A reserva legal é calculada tomando como base de cálculo
o patrimônio líquido.
os lucros acumulados.
o capital ordinário.
o lucro operacional.
o lucro líquido.
A companhia aberta Itaqui S.A., em 09.2001, incorpora sua controladora Cia. Tupinambá. Nessa operação o valor contábil dos bens da incorporada era R$ 90 milhões; se o valor de mercado desses mesmos bens fosse de R$ 105 milhões, a diferença de R$ 15 milhões apurada entre o valor contábil e o valor de mercado deve ser registrada em uma:
subconta do capital social para imediatamente ser incorporada ao Capital.
conta provisão para variação do custo ou mercado, dos dois o menor.
conta de reserva especial de ágio na incorporação.
provisão contingencial de ágio em incorporação de controlada.
conta de reserva de lucros a realizar.
Observe as informações e os fatos ocorridos na Cia. Comercial S/A:
- Previsão para o Imposto de Renda constituída a maior ...............................3.000
- Reversão da não utilização de Reservas constituídas anteriormente: Estatuária......................................................................................5.000
Lucros a Realizar...........................................................................4.000
- Ajustes negativos em decorrência de mudança de critérios contábeis.......1.000
- Proposta aprovada para a Destinação de Lucro:
Reserva Legal ..................................................................................900
Reserva para Investimentos ..........................................................8.100
Dividendos .....................................................................................4.500
- Lucro Líquido apurado no exercício ..........................................................18.000
- Saldo da conta"Lucros Acumulados" no início do exercício .....................31.000
Ao se elaborar a respectiva Demonstração no final do exercício, o valor do saldo final de Lucros ou Prejuízos Acumulados será de:
R$ 35.000
R$ 44.500
R$ 46.500
R$ 48.500
A empresa Agro & Pecuária S/A apurou no exercício um lucro líquido de R$ 140.000,00. Não havendo prejuízos anteriores a amortizar, a Contabilidade providenciou o registro da seguinte destinação:
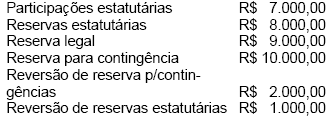
Após a constituição e a reversão das reservas acima, o Contador deve contabilizar o Dividendo Mínimo Obrigatório de 30% sobre o lucro, conforme previsto nos Estatutos. Isso provocará um aumento do passivo no valor de
R$ 32.700,00
R$ 34.800,00
R$ 37.200,00
R$ 37.500,00
R$ 37.800,00
O registro da realização da reserva de reavaliação é efetuado em contrapartida da conta contábil
de receita não-operacional.
do ativo imobilizado.
de despesas não-operacionais.
de ganhos e perdas com ativos imobilizados.
do patrimônio líquido.
Em 31 de dezembro de 2001 o Patrimônio Líquido da S/A Empresa Distribuidora apresentava a composição seguinte, em ordem alfabética:
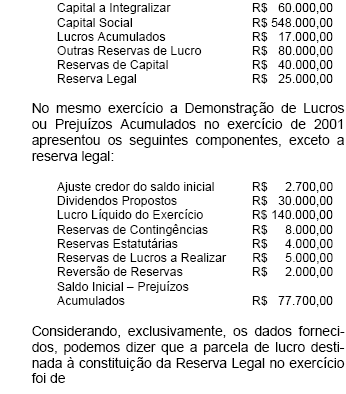
R$ 7.000,00
R$ 4.600,00
R$ 3.250,00
R$ 3.115,00
R$ 3.000,00
A empresa Dag Mar e Serra S/A, em 31.12.01, apresentava o patrimônio líquido abaixo demonstrado, quando apurou o lucro líquido final no valor de R$ 65.000,00.
Patrimônio Líquido em 31.12.01
Capital Social R$ 100.000,00
Reservas de Capital R$ 12.000,00
Reservas Estatutárias R$ 8.000,00
Reserva para Contingência R$ 61.000,00
Reserva Legal R$ 17.000,00
Lucros Acumulados R$ 10.000,00
Agora a empresa deverá constituir a reserva legal requerida por lei no caso de haver lucro no exercício de referência.
Assinale a opção que indica o procedimento correto a ser adotado neste caso.
Deverá, obrigatoriamente, ser constituída uma reserva legal de R$ 3.250,00, pois 5% do lucro líquido do exercício deverão ser aplicados na constituição dessa reserva.
Não poderá ser constituída uma reserva legal de valor superior a R$ 2.000,00, pois o saldo das reservas não pode ultrapassar o valor do capital social.
Poderá ser constituída uma reserva legal de R$ 3.250,00, pois a soma das reservas de lucros, inclusive a reserva legal, não excederá de 30% do capital social.
Só poderá ser constituída uma reserva legal de R$ 1.000,00, pois, nesse caso, o saldo da reserva legal somado às reservas de capital atingirá a 30% do capital social.
Deverá, obrigatoriamente, ser constituída uma reserva legal de apenas R$ 3.000,00, pois o saldo dessa reserva não poderá exceder de 20% do capital social.
Para efeito de cálculo de dividendos, o lucro líquido ajustado previsto no art. 202 da Lei das S.A. prevê como possíveis ajustes a formação da reserva legal e a constituição e reversão da reserva de contingências.
Certo
Errado
O resultado líquido positivo da equivalência patrimonial não é base para a formação da reserva de lucros a realizar.
A reserva de contingências objetiva compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.
A empresa Companhia Especial de Comércio, em 31.12.01, apresenta o seguinte patrimônio líquido:
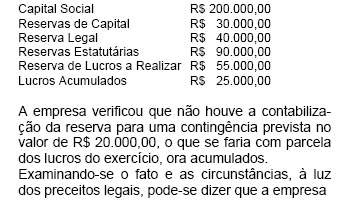
pode contabilizar a reserva de contingências no valor total de R$ 20.000,00, mesmo ultrapassando o capital social, pois a reserva de contingências está fora do referido limite.
não pode contabilizar a reserva de contingências, pois o saldo das reservas de lucros já ultrapassa 30% do capital social.
não pode contabilizar a reserva de contingências. Ao contrário, deve deliberar a distribuição de dividendos ou o aumento do capital, com o excesso de reservas já verificado.
não pode contabilizar a reserva de contingências, pois o saldo das reservas já ultrapassa o capital social.
A Cia. Faunix & Florix, ao fim do ano de 2001, demonstrava o seguinte Patrimônio Líquido:
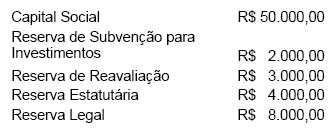
O lucro líquido apurado no exercício foi de R$ 60.000,00, após a destinação planejada, exceto a constituição de reservas.
Agora, para seguir as regras e preceitos atinentes à espécie, a Contabilidade deverá contabilizar uma Reserva Legal de
R$ 3.000,00
R$ 2.500,00
R$ 2.000,00
R$ 1.000,00
R$ 0,00
O fato em questão gera na controladora da Cia. Itacolomi o procedimento contábil de:
registrar em conta de reserva de lucros a realizar o valor proporcional a seu investimento societário.
proceder à evidenciação do fato em notas explicativas do laudo pericial de sua controlada quando da publicação das suas demonstrações.
reconhecer como reserva de capital o valor de $10.500.000 em função do ganho de capital havido no seu investimento.
efetuar um lançamento de débito no seu ativo imobilizado em uma subconta denominada reavaliação de investidas.
constituir também uma reserva de reavaliação na proporção percentual de sua participação societária.
Como regra geral, uma sociedade por ações deve pagar um dividendo mínimo obrigatório de metade do lucro líquido do exercício diminuído ou acrescido da reserva legal, reserva de contingência e reversão desta reserva formada em exercícios anteriores, no caso de o estatuto ser omisso quanto ao percentual e não haver reserva de lucros a realizar.
Ao encerrar o resultado do exercício de 2001 a Cia. De Sal & Sol apurou um lucro de R$ 85.000,00, após fazer as provisões para o imposto de renda e para a contribuição social sobre o lucro.
A empresa deverá mandar contabilizar a destinação desse lucro para
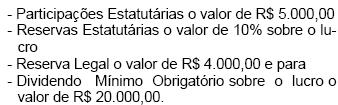
Com base nas informações acima, pode-se afirmar que o valor destinado às reservas estatutárias deverá ser de

R$ 5.600,00
R$ 6.000,00
R$ 7.600,00
R$ 8.000,00
R$ 8.500,00

