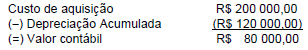Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quando a companhia apresentar resultado positivo no exercício, alcançando as metas previstas, os órgãos da administração da companhia estarão dispensados da apresentação à assembléia geral ordinária de proposta sobre a destinação a ser dada ao lucro líquido do exercício.
A reserva de reavaliação registrada por uma empresa deve realizar-se pela depreciação ou por outra forma de baixa do ativo reavaliado para despesa.
O prejuízo do exercício poderá ou não ser absorvido pelos lucros acumulados e pelas reservas de lucros.
Em uma empresa em continuidade, os lucros obtidos em determinado exercício social, após a distribuição de dividendos ou juros sobre capital próprio, devem ser destinados para lucros acumulados ou reservas de lucros.
A empresa Filinto Ltda., no encerramento do exercício, em 31 de dezembro de 2002, em seu balancete de verificação, apurou as seguintes informações
Indique o valor da Reserva Legal que deverá ser constituída.

R$ 2.000,00
R$ 2.250,00
R$ 2.750,00
R$ 3.250,00
R$ 3.750,00
Considerando-se uma disposição estatutária com previsão de distribuição de 25% do lucro líquido ajustado, uma companhia que apresente lucro líquido de R$ 500.000,00, reserva legal de R$ 10.000,00 e reserva de lucros a realizar de R$ 22.500,00, estará distribuindo um dividendo de R$ 100.000,00.
O valor contábil de um imóvel de uso da Cia. Monte Azul estava assim registrado em sua escrituração:

A diretoria da companhia encomendou um laudo de avaliação a uma empresa especializada, a qual constatou que o valor de mercado do imóvel correspondia a R$ 150 000,00, com vida útil restante estimada em 20 anos. O laudo foi aprovado pela assembléia geral da companhia e constituída a respectiva reserva de reavaliação. No final do exercício, a companhia alcançou uma despesa de depreciação correspondente a 2% do valor reavaliado do imóvel. Em conseqüência, ela deverá considerar a reserva de reavaliação realizada parcialmente no valor, em R$, de
1 400,00
1 600,00
2 000,00
2 500,00
3 000,00
Ao final do período de 20X0, antes da destinação do lucro líquido do exercício, observam-se os seguintes saldos nas contas da Empresa Ana S/A:
Capital Social 40.000,00
Reserva Legal 3.000,00
Reserva de Capital 10.000,00
Lucro Líquido período-base 20X0 4.000,00
Com base nos dados acima, o valor que a companhia deverá destinar obrigatoriamente para a constituição da Reserva Legal, em 20X0, é de:
nulo, pois não existe obrigação de constituição da reserva
R$ 1.000,00
R$ 100,00
R$ 200,00
R$ 50,00
A empresa "W" Ltda., no encerramento do exercício de 2002, apurou as seguintes informações
Assinale a opção que contém o valor correto da Reserva Legal que deverá ser constituída.

R$ 150,00
R$ 185,00
R$ 250,00
R$ 285,00
R$ 350,00
As reservas de capital não podem ser utilizadas para absorver prejuízos acumulados
As reservas de capital somente poderão ser utilizadas para absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros e para resgate, reembolso ou compra de ações.
São considerados lucros a realizar, para fins de constituição da respectiva reserva:
o ágio recebido na emissão de ações e as receitas de reversão de provisões.
as receitas de dividendos e a amortização de deságio na aquisição de investimentos.
o resultado positivo da equivalência patrimonial e o lucro em operações cuja realização financeira ocorra após o término do exercício social seguinte.
as receitas de aluguéis de imóveis que não sejam de uso da companhia e as subvenções para investimento.
as receitas recebidas antecipadamente e o prêmio recebido na emissão de debêntures.
A Cia. Estrela da Manhã adquiriu um equipamento por R$ 150.000,00, com vida útil estimada de dez anos e sem previsão de valor residual. Decorridos 60 (sessenta) meses da compra, em laudo encomendado pela Diretoria a empresa especializada, o valor de mercado do bem foi avaliado em R$ 125.000,00 e sua vida útil restante em 8 (oito) anos. Se a assembléia geral aprovar o laudo, a companhia poderá constituir uma reserva de reavaliação, em R$, de
25.000,00
35.000,00
40.000,00
50.000,00
75.000,00
A assembléia geral poderá, por proposta dos órgãos da administração, destinar parte do lucro líquido à formação de reserva de contingências, com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.
A reserva de reavaliação é debitada na sua formação, em contrapartida de créditos nas contas do ativo imobilizado.
A Cia. Industrial São Pedro recebeu, em 31/12/2002, uma subvenção para investimento feita por pessoa jurídica de direito público com a finalidade específica de adquirir equipamentos para expandir o seu empreendimento econômico. De acordo com a Lei das Sociedades por Ações, esse tipo de subvenção deve ser classificado, na beneficiária, como:
Reserva para contingência.
Reserva legal.
Retenção de lucro.
Reserva de capital.
Reservas de Reavaliação são:
Resultado de Correção Monetária.
Avaliação de Imóveis que estão subavaliados, e o contador, devidamente registrado no seu conselho, atualiza de acordo com a sua avaliação.
Contrapartida de aumentos de valor atribuídos a elementos do Ativo em virtude de novas avaliações.
Reservas isentas de tributação do Imposto de Renda e serão utilizadas para aumento de capital.
As reservas formadas para fins de precaução contra possíveis perdas futuras, cujos fatos geradores ainda não ocorreram, passíveis de serem estimadas, são:
Reservas de Lucros a Realizar.
Reservas de Lucros Retidos.
Reservas para Contingências.
Reservas Estatutárias.
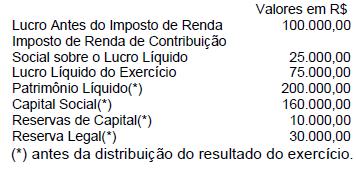
A Cia. deverá acrescer a reserva legal, de acordo com o disposto na Lei no 6.404/76 (Lei das Sociedades por ações), a importância de, em R$,
5 000,00
7 500,00
10 000,00
15 000,00
40 000,00
Sabendo-se que o dividendo fixado pelo estatuto da companhia corresponde a 30% do valor do lucro líquido do exercício, após a dedução do acréscimo da reserva legal, a companhia poderá constituir reserva de lucros a realizar, observando-se o disposto no art. 197 da Lei no 6.404/76 (com a redação dada pela Lei no 10.303/2001), no montante, em R$, de
18 500,00
38 500,00
40 000,00
58 500,00
60 000,00