







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Pronunciamento Técnico CPC 01(R1) do Comitê de Pronunciamentos Contábeis, aprovado pela Deliberação CVM n° 639/2010, trata do valor recuperável de ativos.
Nesse contexto, esse pronunciamento CPC 01(R1) deve ser aplicado na análise de recuperação de ativos classificados como
ativos advindos de contratos de construção
ativos fiscais diferidos
ativos mantidos para venda
mercadorias
empreendimento controlado em conjunto
Em 10/10/2009, uma empresa adquiriu uma marca pelo valor de R$ 14.000.000,00. Em 31/12/2011, registrou para esta marca uma perda por desvalorização (“impairment”) no valor de R$ 4.000.000,00. Em 31//12/2014, a empresa realizou novamente o teste de recuperabilidade (“impairment”) para a mesma marca e obteve as seguintes informações:
− Valor em uso da marca: R$ 10.800.000,00.
− Valor justo líquido das despesas de venda da marca: R$ 9.400.000,00.
Como a marca apresenta naturalmente uma vida útil indefinida, a empresa, nas Demonstrações Contábeis do ano de 2014, deveria
reconhecer, no resultado do ano de 2014, um ganho no valor de R$ 800.000,00 decorrente da reversão da perda por desvalorização.
manter o valor contábil de R$ 10.000.000,00 no balanço patrimonial de 31/12/2014.
reconhecer uma perda por desvalorização no valor de R$ 600.000,00 no resultado do ano de 2014.
reconhecer, no resultado do ano de 2014, um ganho no valor de R$ 4.000.000,00 decorrente da reversão da perda por desvalorização.
reconhecer, no resultado do ano de 2014, uma perda por desvalorização no valor de R$ 3.200.000,00.
O valor pelo qual o valor contábil de um ativo ou de uma unidade geradora de caixa excede seu valor recuperável é
o Valor Recuperável.
o Valor Residual.
o Valor Justo.
a Perda por Redução ao Valor Recuperável.
o Valor Contábil.
Em 30/06/2011, uma entidade adquiriu um carro para utilizar em seus negócios por R$ 50.000,00. No momento da compra, o carro tinha vida econômica de oito anos, no entanto, a entidade pretendia utilizá-lo por seis anos e depois vendê-lo por R$ 8.000,00.
Em 31/12/2014, a administração da entidade observou fatores externos negativos e realizou o teste de recuperabilidade do carro.
Nesta avaliação, ela determinou que o valor de uso do carro era de R$ 20.000,00 e o valor de venda de R$ 27.000,00, sendo que, para vender, a entidade precisaria pintar o carro, o que lhe custaria R$ 2.000,00. O valor contábil do carro, em 01/01/2015, era de
A norma contábil que trata da redução do valor recuperável de ativos é o CPC 01 (R1) que estabelece os procedimentos que uma entidade deve aplicar para assegurar que seus ativos estejam registrados contabilmente por valor que não exceda seus valores de recuperação. Referente ao assunto, assinale a alternativa correta.
Unidade Geradora de Caixa é o maior grupo identificável de ativos que gera entradas de caixa, entradas essas que são, em grande parte, independentes das entradas de caixa de outros ativos ou outros grupos de ativos.
Valor Recuperável de um ativo ou de Unidade Geradora de Caixa é o maior montante entre o seu valor justo líquido de despesa de venda e o seu valor em uso.
Valor contábil é o preço que seria recebido pela venda de um ativo ou que seria pago peia transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
Perda por desvalorização é a alocação sistemática do valor de ativos durante sua vida útil.
Despesa de venda ou de baixa é o montante pelo qual o valor contábil de um ativo ou de unidade geradora de caixa excede seu valor recuperável.
A norma contábil NBC TG 01 (R2), publicada pelo Conselho Federal de Contabilidade, estabelece procedimentos que a entidade deve aplicar para assegurar que seus ativos estejam registrados contabilmente por valor que não exceda seus valores de recuperação.
Analise as afirmativas sobre os procedimentos contábeis relativos à redução ao valor recuperável de ativos e assinale V para as verdadeiras e F para as Falsas.
( ) A entidade deve avaliar, ao fim de cada período de reporte, se há alguma indicação de que um ativo possa ter sofrido desvalorização. Se houver alguma indicação, a entidade deve estimar o valor recuperável do ativo.
( ) Se houver indicação de que um ativo imobilizado possa ter sofrido desvalorização, isso indica que o método de depreciação necessita ser revisado e ajustado em consonância com as normas aplicáveis, mesmo que nenhuma perda por desvalorização seja reconhecida.
( ) As projeções de saídas de caixa devem incluir aquelas necessárias à utilização e manutenção habituais do ativo, bem como os custos indiretos futuros (overheads) que podem ser atribuídos diretamente ao uso do ativo, ou a ele alocados, em base razoável e consistente.
( ) As estimativas de fluxos de caixa futuros não devem incluir futuras entradas ou saídas de caixa previstas para as quais se tenha expectativa de advir de futura reestruturação com a qual a entidade ainda não está compromissada, ou de melhoria ou aprimoramento do desempenho do ativo.
( ) O fluxo de caixa líquido a ser recebido pela baixa de um ativo ao término de sua vida útil é o montante que se espera obter em transação entre partes interessadas, após deduzir as despesas incorridas com a baixa.
Assinale a sequência CORRETA.
F V V F F.
V V F V V.
V F V V F.
F V F F V.
Assinale a alternativa correta a respeito de ativo não circulante, de acordo com a legislação vigente.
Bens de natureza permanente, utilizados na operação da empresa e destinados à venda são registrados no Imobilizado.
A amortização do intangível ocorre quando os pagamentos reduzem o saldo devido, referente a dívidas decorrentes da aquisição de bens incorpóreos.
Um ativo está desvalorizado quando seu valor contábil excede seu valor recuperável.
O fato do valor contábil do patrimônio líquido ser menor que o valor de suas ações no mercado indica que seus ativos podem ter sofrido desvalorização.
Custos de implantação e reestruturação devem ser registrados no grupo Diferido.
Um ativo imobilizado, mais especificamente uma máquina associada ao processo produtivo, apresentava indícios de desvalorização do seu valor contábil. Diante disso, o contador decidiu fazer o teste de recuperabilidade (imparment)e, após os cálculos, identificou a seguinte situação:
Valor Contábil Líquido da Máquina: R$80.000,00
Valor em uso da Máquina: R$72.000,00
Valor líquido de venda: R$68.000,00
Levando em consideração esta situação, analise as afirmativas seguintes e marque a alternativa correta:
I- A entidade não deve reconhecer uma perda por desvalorização do ativo.
II- O valor recuperável do ativo é de R$68.000,00.
III- A entidade deve reconhecer uma perda por desvalorização de R$8.000,00.
IV- No caso de reconhecer uma perda por desvalorização à entidade não pode mais reverter essa perda em um momento futuro.
Somente a afirmativa I está correta.
Somente a afirmativa Il está correta.
Somente a afirmativa III está correta.
Somente a afirmativa IV está correta.
Todas as afirmativas estão corretas.
O compromisso de venda futura desobriga a Cia. ABC de efetuar a análise quanto à redução no valor recuperável da patente durante o período em que esta estiver sob o controle da referida companhia.
Certo
Errado
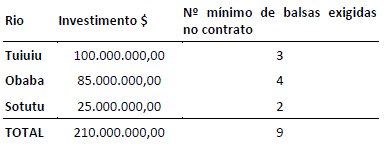
Em 01/01/x1, a empresa de navegação Senrota conquistou o direito de concessão para explorar economicamente o transporte de balsa do rio Tuiuiu, em consonância com seu objetivo social. O contrato previa também a prestação de serviços de transporte de balsa para os rios Obaba e Sotutu, todos no estado do Alagados.
O contrato de concessão irá vigorar por 10 anos, renováveis por igual período, caso a Senrota atenda todos os requisitos do contrato, entre eles, disponibilizar nove balsas distribuídas pelos três rios (vide tabela abaixo).
Os investimentos necessários para prestar o serviço e atender o contrato são os seguintes:
Em 01/01/x2, a Senrota fez um teste de recuperabilidade dos seus ativos e chegou aos seguintes números: 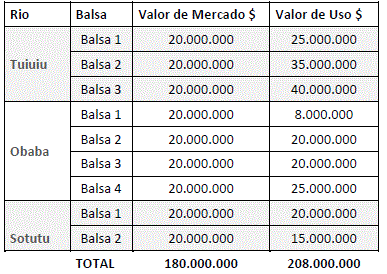
Considerando essas informações, a Senrota deve reconhecer uma perda de valor recuperável de ativos no valor de:
Zero;
$ 2.000.000 – para todo o contrato de concessão;
$ 7.000.000 – todas as balsas Obaba;
$ 12.000.000 – Balsa 1 – Obaba; e $ 5.000.000 – Balsa 2 – Sotutu;
$ 30.000.000 – para todo o contrato de concessão.
A Cia. Marcas Famosas S.A. possuía, em 31/12/2014, um ativo intangível com vida útil indefinida (ágio derivado da expectativa de rentabilidade futura) no valor de R$ 400.000,00, o qual é composto por:
Valor de custo: R$ 500.000,00
Perda por desvalorização reconhecida (em 2013): R$ 100.000,00
Antes de elaborar as suas demonstrações contábeis de 2014, a empresa realizou o Teste de Recuperabilidade do Ativo em 31/12/2014 e obteve as seguintes informações:
Valor em uso: R$ 450.000,00
Valor justo líquido das despesas de venda: R$ 390.000,00
Com base nessas informações, o valor que a Cia. Marcas Famosas S.A. deveria ter apresentado em seu Balanço Patrimonial de 31/12/2014, referente a este ativo, era, em reais,
390.000,00.
450.000,00.
400.000,00.
500.000,00.
440.000,00.
A empresa Patentes & Cia. possuía, em 31/12/2014, um ativo intangível com vida útil indefinida, cujo valor contábil de R$ 420.000,00 apresentava a seguinte composição:
− Custo de aquisição: R$ 480.000,00.
− Perda por desvalorização reconhecida em 2013: R$ 60.000,00
Em 31/12/2014, antes de encerrar o exercício social do ano, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
− Valor em uso: R$ 370.000,00.
− Valor justo líquido de despesas de venda: R$ 400.000,00.
Com base nestas informações, o valor contábil apresentado no Balanço Patrimonial da empresa Patentes & Cia., em 31/12/2014, foi, em reais,
420.000,00.
400.000,00.
370.000,00.
480.000,00.
390.000,00.
Ao realizar o teste de impairment em um item de seu ativo imobilizado, uma companhia obteve as seguintes informações:
não fez nenhum ajuste (não reconheceu perda por impairment).
reconheceu uma perda por impairment no valor de R$ 180.000,00.
reconheceu uma perda por impairment no valor de R$ 220.000,00.
reconheceu uma perda por impairment no valor de R$ 280.000,00
reconheceu uma perda por impairment no valor de R$ 320.000,00.
A empresa Transportes Ligeirinho Ltda. possui um caminhão registrado em seu Ativo Não Circulante com os seguintes dados:
Reconhecer uma perda por desvalorização no valor de R$ 3.000,00.
Reconhecer um ganho de R$ 3.000,00
Não proceder nenhum lançamento, pois o valor justo líquido de venda é menor que o valor contábil.
Reconhecer uma perda por desvalorização de R$ 4.500,00.
Não proceder nenhum lançamento, pois o valor em uso é menor que o valor contábil.
Com base na NBC TG 01 (R1) – Redução ao Valor Recuperável de Ativos, associe a 2ª coluna de acordo com a 1ª.
1ª Coluna | 2ª Coluna |
1. Perda por desvalorização | ( ) Valor presente de fluxos de caixa futuros esperados que devem advir de um ativo. |
2. Valor justo | ( ) Montante pelo qual o valor contábil de um ativo ou de unidade geradora de caixa excede seu valor recuperável. |
3. Valor recuperável | ( ) Preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração. |
4. Valor em uso | ( ) Maior montante entre o valor justo líquido de despesa de venda e o valor em uso. |
A sequência correta, de cima para baixo, é
2 – 1 – 4 – 3.
3 – 1 – 2 – 4.
3 – 2 – 4 – 1.
4 – 1 – 2 – 3.
4 – 2 – 3 – 1.
O objetivo do Pronunciamento Técnico CPC 01 (Redução ao valor recuperável de ativos) é definir procedimentos visando assegurar que os ativos não estejam registrados contabilmente por um valor superior àquele passível de ser recuperado por uso ou por venda. Caso existam evidências claras de que ativos estão avaliados por valor não recuperável no futuro, a entidade deverá imediatamente reconhecer a desvalorização por meio da constituição de provisão para perdas . Com relação aos procedimentos de avaliação dos ativos é correto afirmar:
Se há razão para acreditar que o valor em uso de um ativo exceda significativamente seu valor líquido de venda, o valor líquido de venda do ativo pode ser considerado como seu valor recuperável.
O valor recuperável é definido como a média entre o valor líquido de venda de um ativo ou de unidade geradora de caixa e o seu valor em uso.
Pode ser possível determinar o valor líquido de venda somente no caso em que um ativo for negociado em um mercado ativo.
O valor recuperável é determinado para um ativo isolado, mesmo que o ativo não gere entradas de caixa provenientes de seu uso contínuo, que são, em grande parte, independentes daquelas provenientes de outros ativos ou de grupos de ativos.
Nem sempre é necessário determinar o valor líquido de venda de um ativo e seu valor em uso, pois, eventualmente, se qualquer desses valores exceder o contábil do ativo, este não tem desvalorização e, portanto, não é necessário estimar o outro valor.
O Pronunciamento Técnico CPC 01 (Redução ao valor recuperável de ativos) aplica-se também a ativos que são registrados pelo valor reavaliado. Entretanto, a identificação de como um valor reavaliado pode estar com parcela não recuperável depende da base usada para determinar esse valor. Com relação aos aspectos relativos ao valor recuperável de ativos reavaliados, é correto afirmar que, se:
as despesas para a baixa não são insignificantes, o preço líquido de venda do ativo reavaliado é, necessariamente, menor do que seu valor reavaliado.
o valor reavaliado do ativo for determinado em base que não seja a de menor valor de mercado, seu valor reavaliado pode ser maior ou menor do que seu valor recuperável.
as despesas para a baixa são relevantes, o valor recuperável do ativo reavaliado é necessariamente próximo a (ou pouco maior do que) seu valor reavaliado.
o valor reavaliado do ativo for determinado em base que não seja a de maior valor de mercado, seu valor reavaliado pode ser maior ou menor do que seu valor recuperável.
o valor reavaliado do ativo é seu valor de mercado, a única diferença entre seu valor reavaliado e seu valor líquido de venda é a despesa indireta incremental para se desfazer do ativo.
Uma sociedade empresária possui um bem que consta no seu imobilizado, em 31.12.2013, composto pelos seguintes valores:
Custo de Aquisição R$80.000,00
(-) Depreciação Acumulada R$20.000,00
(-) Perda Estimada por Redução ao Valor Recuperável R$5.000,00
Em 2.1.2014, o bem foi vendido à vista por R$54.000,00.
O resultado apurado nesta operação é uma perda de:
R$1.000,00.
R$6.000,00.
R$21.000,00.
R$26.000,00.



