







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para realizar o teste de recuperabilidade de um ativo imobilizado (Impairment), é necessário determinar o valor recuperável do respectivo ativo, o qual é definido como
a diferença entre o seu valor justo e o seu valor bruto contábil.
o maior valor entre o seu valor de mercado menos o custo para sua alienação e o seu valor líquido contábil.
a diferença entre o seu valor em uso e o seu valor de mercado menos o custo para sua alienação.
o maior valor entre o seu valor de mercado menos o custo para sua alienação e o seu valor em uso.
o menor valor entre o seu valor de mercado menos o custo para sua alienação e o seu custo histórico.
Para realizar o teste de recuperabilidade de um ativo intangível com vida útil indefinida é necessário:
Estabelecer o valor recuperável, estimando-o por meio do valor justo líquido das despesas de venda do ativo.
Definir se o valor realizável deve ser aquele do ativo individual ou se corresponde ao determinado para a unidade geradora de caixa.
Comparar se o valor em uso desse ativo é maior do que seu valor justo líquido das despesas de venda do ativo.
Verificar se o valor contábil do ativo excede a diferença entre o valor em uso e o valor recuperável.
Considerar a reversão da perda por desvalorização reconhecida em períodos anteriores para o ativo como o valor recuperável.
De acordo com a Avaliação e contabilização de itens patrimoniais (impairment) os seguintes elementos devem ser refletidos no cálculo do valor em uso do ativo:
estimar futuras entradas e saídas de caixa derivadas do uso contínuo do ativo e de sua baixa fina; aplicar a taxa de desconto apropriada a esses fluxos de caixa futuros.
basear as projeções de fluxo de caixa em premissas razoáveis e fundamentadas que representem a melhor estimativa, por parte da administração, do conjunto (range) de condições econômicas que existirão ao longo da vida útil remanescente do ativo.
projeções de entradas de caixa advindas do uso contínuo do ativo;
se houver, fluxos de caixa líquidos a serem recebidos (ou pagos) quando da baixa do ativo ao término de sua vida útil.
estimativa dos fluxos de caixa futuros que a entidade espera obter com esse ativo; expectativas acerca de possíveis variações no montante ou no período de ocorrência desses fluxos de caixa futuros; valor do dinheiro no tempo, representado pela atual taxa de juros livre de risco; preço pela assunção da incerteza inerente ao ativo (prêmio); outros fatores, tais como falta de liquidez advindos do ativo.
Um ativo intangível adquirido com vida útil indefinida (por exemplo, Direito Autoral), é mensurado inicialmente pelo
custo, devendo ser amortizado ao longo da vida útil e estando sujeito ao teste de recuperabilidade de custo (“impairment”) anualmente e sempre que existirem indícios de que o ativo intangível possa ter perdido valor.
custo, não devendo ser amortizado ao longo da vida útil, mas estando sujeito ao teste de recuperabilidade de custo (“impairment”) anualmente e sempre que existirem indícios de que o ativo intangível possa ter perdido valor.
valor justo, devendo ser amortizado ao longo da vida útil e estando sujeito ao teste de recuperabilidade de custo (“impairment”) anualmente e sempre que existirem indícios de que o ativo intangível possa ter perdido valor.
valor justo, não devendo ser amortizado ao longo da vida útil e não estando sujeito ao teste de recuperabilidade de custo (“impairment”).
custo, não devendo ser amortizado ao longo da vida útil e não estando sujeito ao teste de recuperabilidade de custo (“impairment”).
De acordo com o CPC – 01, uma perda por desvalorização é aquela pelo qual o valor contábil de um ativo ou de uma unidade geradora de caixa excede seu valor recuperável. Uma entidade pode identificar outras indicações ou fontes de que um ativo pode ter se desvalorizado, exigindo que a entidade determine o seu valor recuperável. Assim, uma evidência proveniente de relatório interno que indique que um ativo pode ter se desvalorizado, deve incluir a existência de:
fluxos de caixa para adquirir o ativo que sejam significativamente mais baixo do que os originalmente orçados.
saídas de caixa líquidas em relação ao ativo, quando os números do período atual são agregados com números orçados para o passado.
lucros operacionais em relação ao ativo, quando os números do período atual são agregados com números orçados para o futuro.
um aumento significativo no prejuízo orçado gerado pelo ativo.
fluxos de caixa líquidos reais gerados pelo ativo, que são significativamente melhores do que aqueles orçados.
A entidade deve verificar se há perda de valor recuperável de uma Unidade Geradora de Caixa (UGC) quando:
O valor recuperável da UGC exceder o seu valor contábil.
O valor de mercado da UGC diminuiu significativamente no período, muito mais do que se esperava.
As taxas de juros do mercado, utilizadas na estimativa de retorno, mantiveram-se estáveis durante o período.
O desempenho econômico da UGC é maior do que o desempenho esperado.
A UGC foi incluída em um plano de reestruturação, pelo qual haverá um aumento de sua capacidade produtiva.
Sobre o valor recuperável de um ativo, é correto afirmar:
1. Deve ser registrado na contabilidade somente se o valor contábil for maior.
2. Deve ser registrado na contabilidade somente se o valor contábil for menor.
3. O valor contábil do ativo deve ser reduzido ao seu valor recuperável.
4. O valor contábil do ativo deve ser aumentado ao seu valor recuperável.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 3.
São corretas apenas as afirmativas 2 e 3.
São corretas apenas as afirmativas 2 e 4.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 2, 3 e 4.
A redução nos benefícios econômicos futuros ou no potencial de serviços de um ativo que reflete o declínio na sua utilidade, além do reconhecimento sistemático por meio da depreciação, significa
Reavaliação.
Impairment (Redução ao valor recuperável).
Ajuste a valor de mercado.
Ajuste por ociosidade.
Provisão para riscos e perdas.
Em 01/03/2010, uma entidade adquiriu um carro para entregas por R$ 50.000,00. Na data, a entidade esperava utilizar o carro por cinco anos e, ao final destes, vendê-lo por R$ 20.000,00. Em 31/12/2013, a entidade decidiu colocar o carro à venda, transferindo-o para a conta Ativo Não Circulante Mantido para a Venda, uma vez que passou a fazer suas entregas de moto. O valor justo do carro nessa data era de R$ 23.000,00.
No balanço patrimonial de 31/12/2013 desta entidade, o carro deve ser reconhecido por
R$ 11.666,67.
R$ 20.000,00.
R$ 23.000,00.
R$ 26.000,00.
R$ 27.000,00.
Uma empresa comprou, em 01/01/2012, um veículo para seu presidente se deslocar de sua casa ao escritório, diariamente, por R$ 80.000,00. A vida útil econômica do veículo estimada pela empresa foi de cinco anos. Ao final deste prazo, a empresa esperava vender o carro por R$ 20.000,00. No início de abril de 2013, o presidente se mudou para um local mais longe, de modo que a empresa reavaliou a vida útil econômica do veículo e estimou utilizá-lo por mais dois anos, ao final do qual pretendia vendê-lo por R$ 17.000,00.
Admitindo que a empresa utilize o método das quotas constantes e que não houve ajustes decorrentes do teste de recuperabilidade, a depreciação acumulada do carro, em 31/12/13, era de
R$ 24.000,00.
R$ 33.000,00.
R$ 36.000,00.
R$ 47.000,00.
R$ 48.000,00.
Uma sociedade apresentou a composição dos seguintes saldos de um item do Ativo Imobilizado em 30.11.2012:
Veículos R$200.000,00
(-) Depreciação Acumulada (R$15.000,00)
(-) Perda por Desvalorização (R$30.000,00)
Saldo em 30.11.2012 R$155.000,00
No mês de dezembro de 2012, a empresa vendeu este item, a prazo, por R$176.000,00, para recebimento em uma única parcela, com vencimento em 15 meses e com juros embutidos na transação de 10% no mesmo período.
Desconsiderando a incidência de tributo sobre esta transação, o lançamento da venda e baixa do item provocará um impacto líquido nas contas de resultado de:
R$5.000,00, positivo.
R$9.000,00, negativo.
R$21.000,00, positivo.
R$25.000,00, negativo.
A empresa Controladora S.A. possuía, em 31/12/12, reconhecido em seu Balanço Patrimonial, um ativo intangível (Marca adquirida), com vida útil indefinida, cujo valor contábil era de R$ 180.000,00, composto por:
Valor de custo .................................................................................. R$ 210.000,00
Perda por desvalorização reconhecida (em 2011) ........................... R$ 30.000,00
No entanto, antes de encerrar o exercício social de 2012, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:
Valor em uso .................................................................................... R$ 170.000,00
Valor justo líquido de despesas de venda ........................................ R$ 190.000,00
Com base nas informações acima, ao realizar o Teste de Recuperabilidade do Ativo, a empresa Controladora S.A.
não faz nenhum registro.
reconhece uma perda por desvalorização no valor de R$ 10.000,00.
reconhece uma perda por desvalorização no valor de R$ 20.000,00.
reconhece uma perda por desvalorização no valor de R$ 40.000,00.
reconhece uma receita no valor de R$ 10.000,00, pela reversão de parte da perda por desvalorização reconhecida.
O item 59 do CPC 01 determina que:
Se, e somente se, o valor recuperável de um ativo for inferior ao seu valor contábil, o valor contábil do ativo deve ser reduzido ao seu valor recuperável. Essa redução
deve ser tratada como diminuição do saldo da reavaliação.
reduz a reavaliação reconhecida para o ativo.
representa uma perda por desvalorização do ativo.
representa perda por desvalorização, dessa forma a despesa de depreciação, amortização ou exaustão do ativo deve ser ajustada em períodos futuros.
deve ser reconhecida imediatamente na demonstração do resultado.
A Agroindústria Castanhal S/A, especialista no plantio e processamento de amêndoas de frutas da Amazônia, tem em seu imobilizado um equipamento adquirido, por R$500.000,00 e tem depreciação acumulada de R$100.000,00. Contudo, as informações coletadas pela empresa indicam que o valor em uso é de R$450.000,00, enquanto que o valor justo, líquido da despesa de venda, é de R$520.000,00. Com base nessas informações, é correto afirmar que o valor recuperável do ativo é de:
R$520.000,00, sendo, portanto, necessário proceder a um ajuste ao valor recuperável positivo de R$20.000,00.
R$520.000,00, não sendo, portanto, necessário proceder a um ajuste ao valor recuperável.
R$500.000,00 pois dos R$600.000,00 do preço de aquisição, já foi depreciado R$100.000,00, não sendo necessário proceder a ajuste de valor recuperável.
R$450.000,00, sendo, portanto, necessário proceder a um ajuste ao valor recuperável negativo de R$50.000,00.
R$450.000,00, não sendo, portanto, necessário proceder a um ajuste ao valor recuperável.
De acordo com o item 40 da NBC T 16.10, aprovada pela Resolução do CFC n.º 1.137/08, os acréscimos ou os decréscimos do valor do ativo em decorrência, respectivamente, de reavaliação ou redução ao valor recuperável (impairment) devem ser registrados
em contas patrimoniais.
em conta específica do patrimônio líquido.
em contas de compensação.
como benefícios econômicos futuros para a sociedade.
em contas de resultado.
Um item do imobilizado foi registrado, ao custo de aquisição, por R$60.000,00 e tem depreciação acumulada de R$12.000,00. As informações coletadas pela empresa indicam:
Valor em uso R$47.000,00
Valor justo líquido da despesa de venda R$50.000,00
Com base nessas informações, é CORRETO afirmar que o valor recuperável do ativo é de:
R$47.000,00, não sendo, portanto, necessário proceder a um ajuste ao valor recuperável.
R$47.000,00, sendo, portanto, necessário proceder a um ajuste ao valor recuperável negativo de R$1.000,00
R$50.000,00, não sendo, portanto, necessário proceder a um ajuste ao valor recuperável.
R$50.000,00, sendo, portanto, necessário proceder a um ajuste ao valor recuperável positivo de R$3.000,00.
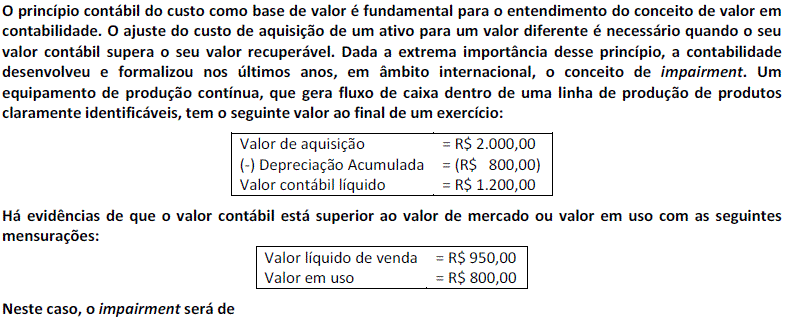
R$150,00.
R$950,00.
R$550,00.
R$250,00.
R$1.050,00.
Considere os dados abaixo.
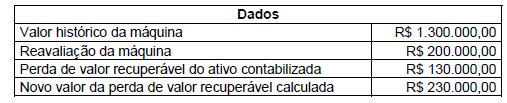
O registro contábil complementar que deverá ser efetuado com relação a perda do valor recuperável é:
Débito: Ativo − Perda de valor recuperável − R$ 100.000,00 e Crédito: Despesa − Perda de valor recuperável − R$ 100.000,00.
Débito: Despesa − Perda de valor recuperável − R$ 100.000,00 e Crédito: Ativo − Perda de valor recuperável − R$ 100.000,00.
Débito: Despesa − Perda de valor recuperável − R$ 70.000,00, Débito: Patrimônio Líquido − Reserva de Reavaliação − Perda de Valor Recuperável − R$ 30.000,00 e Crédito: Ativo − Perda de valor recuperável − R$ 100.000,00.
Débito: Despesa − Perda de valor recuperável − R$ 30.000,00, Débito: Patrimônio Líquido − Reserva de Reavaliação − Perda de Valor Recuperável − R$ 70.000,00 e Crédito: Ativo − Perda de valor recuperável − R$ 100.000,00.
Débito: Despesa − Perda de valor recuperável − R$ 230.000,00 e Crédito: Ativo − Perda de valor recuperável − R$ 230.000,00.



