







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 01.07.2018, a Cia. Ponta Grossa adquiriu um equipamento industrial no valor de R$ 1.500.000,00, o qual foi colocado em funcionamento na mesma data. O equipamento tem vida útil estimada em 12 anos e não foi estimado valor residual do ativo, por falta de informações confiáveis. A entidade efetuou o impairment test (teste de recuperabilidade do valor dos ativos) no mês de dezembro do referido ano. As informações obtidas sobre o valor recuperável do ativo, na mesma data, foram as seguintes:
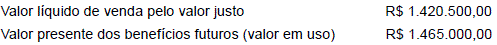
Em 31.12.2018, o valor contábil do equipamento, corretamente apresentado no Balanço Patrimonial da companhia, em R$, foi de:
A empresa Faz Muita Coisa DMT S/A adquiriu uma máquina para o seu processo produtivo. Tal máquina ficou disponível para uso, nas condições operacionais pretendidas pela administração no dia 01 de julho de 2014, pelo valor contábil de R$360.000,00. A vida útil da máquina foi estimada em 5 anos e seu valor residual, em R$65.000,00. A depreciação do equipamento foi calculada pelo método da linha reta. Salienta-se que, no dia 30 de junho de 2016, a Faz Muita Coisa DMT S/A vendeu a máquina por R$150.000,00.
Considerando-se apenas as informações apresentadas e conforme a NBC TG 27 (R4), é CORRETO afirmar que o valor contábil a ser baixado da máquina no dia da venda foi de:
R$ 242.000,00.
R$ 177.000,00.
R$ 150.000,00.
R$ 295.000,00.
A entidade deve reconhecer uma provisão para perdas de crédito esperadas em ativo financeiro mensurado ao custo amortizado ou ao valor justo por meio de outros resultados abrangentes. Considerando este teor das normas contábeis em vigor, julgue quais dos itens abaixo seriam considerados na provisão para redução ao valor recuperável, e assinale a opção CORRETA.
I. A perda por redução ao valor recuperável esperada deve ser reconhecida para todos os instrumentos financeiros para os quais houve aumentos significativos no risco de crédito desde o reconhecimento inicial.
II. A perda por redução ao valor recuperável esperada deve manter a metodologia definida pela companhia, de forma uniforme, independentemente do aumento significativo no risco de crédito.
III. A entidade somente deve reconhecer as alterações cumulativas nas perdas de crédito esperadas desde o reconhecimento inicial como provisão para perdas para ativos financeiros comprados ou concedidos com problemas de recuperação de crédito.
IV. A entidade não deve reconhecer alterações favoráveis nas perdas de crédito esperadas como ganho na redução ao valor recuperável.
Está(ão) CORRETO(S) apenas o(s) item(ns)
|.
II e III.
I e III.
II, III e IV
A Companhia Querida S.A. está apurando os efeitos das novas normas de contabilidade, referentes a impairment de ativos financeiros. Ao identificar recebíveis com títulos vencidos e a vencer e aplicar o modelo de perda esperada em estágios, mais robusto e complexo, usualmente aplicável a instituições financeiras, considerouse a deterioração da qualidade creditícia desde o reconhecimento original. Identifique os estágios compreendidos e assinale a opção CORRETA.
I. Estágio 1 – perda esperada para os próximos doze meses.
II. Estágio 2 – perda esperada para toda a vida do instrumento financeiro, com taxa de juros sobre o custo amortizado do instrumento financeiro, sem análise de impairment.
III. Estágio 3 – perda esperada para toda a vida do instrumento financeiro, com taxa de juros sobre o custo amortizado do instrumento financeiro, com análise de impairment.
IV. Estágio 4 – a variação do dólar como base para a análise de impairment.
Estão CORRETOS os estágios apresentados apenas nos itens
II e III.
III e IV.
I, II e III.
I, II e IV.
Uma empresa adquiriu o direito sobre uma tecnologia e definiu que a vida útil esperada pela sua utilização será de 15 anos. O valor pago foi R$ 30.000.000,00 e, quando terminar o prazo de vida útil, o ativo não apresentará valor para negociação. O início de utilização do direito foi em 31/12/2014 e no final de 2015 a empresa realizou o teste de redução ao valor recuperável (teste de “impairment”), utilizando-se das seguintes informações:
− Valor em uso da tecnologia ...................................................................................... R$ 25.700.000,00.
− Valor justo líquido das despesas de venda da tecnologia ........................................ R$ 24.000.000,00.
Na demonstração do resultado do ano de 2015 a empresa
reconheceu uma despesa de amortização no valor de R$ 2.000.000,00 e uma perda por desvalorização no valor de R$ 2.300.000,00.
reconheceu uma despesa de amortização no valor de R$ 2.000.000,00 e uma perda por desvalorização no valor de R$ 4.000.000,00.
não reconheceu nenhuma despesa de amortização e reconheceu uma perda por desvalorização no valor de R$ 1.700.000,00.
reconheceu uma despesa de amortização no valor de R$ 2.000.000,00, apenas.
reconheceu uma perda por desvalorização no valor de R$ 4.300.000,00, apenas.
De acordo com o NBC TG 27 - Imobilizado, além de sua realização, através da depreciação, os itens do imobilizado geradores de receita, adicionalmente são submetidos à avaliação pelo:
valor justo.
valor de mercado.
valor de custo original.
teste de recuperalidade.
valor de reposição.
Em 02/01/2017, uma empresa adquiriu um ar condicionado para o seu escritório. O preço do ar condicionado era de R$ 2.000.
Na data, a empresa pagou o frete de $ 200, e a instalação de R$ 600. Além, disso, a empresa estima que os custos de remoção do ar condicionado, ao final da vida útil, serão de R$ 700. Na data da compra, a empresa esperava utilizar o ar condicionado por cinco anos e não considerava valor residual.
Em 31/12/2017, a empresa efetuou uma análise para definir a capacidade de recuperação de seus ativos imobilizados e constatou que o ar condicionado poderia trazer benefícios de R$ 2.600 com o uso e de R$ 3.000 com a venda. Para vender o ar condicionado, a empresa teria que pagar R$ 300 com transporte.
Assinale a opção que indica o valor do ar condicionado no balanço patrimonial da empresa, em 31/12/2017, após ter sido realizado o teste de recuperabilidade.
R$ 2.240.
R$ 2.600.
R$ 2.700.
R$ 2.800.
R$ 3.000.
Uma entidade possui uma plataforma de petróleo no mar. A entidade deve desativar a plataforma no final da sua vida útil, e uma provisão foi criada no início da produção. O valor contábil da provisão é de $ 8 milhões. A entidade recebeu uma oferta de $ 20 milhões (custos de venda de $ 1 milhão) para os direitos à plataforma de petróleo, o que reflete o fato de que os proprietários devem desativá-lo no final de sua vida útil. O valor em uso da plataforma de petróleo é de $ 26 milhões, ignorando os custos de desmantelamento. O valor contábil da plataforma petrolífera é de $ 28 milhões.
Determine o valor do impairment da plataforma de petróleo.
$ 1 milhão
$ 2 milhões
$ 18 milhões
$ 19 milhões
Não haverá impairment
As supervisionadas deverão observar em relação à contabilização da Redução ao Valor Recuperável de Ativos algumas condições. Julgue os itens abaixo e assinale a opção CORRETA.
O estudo técnico da Redução ao Valor Recuperável não deve considerar as parcelas vincendas de um devedor em atraso.
Os estudos sobre a redução ao valor recuperável deverão ser atualizados, no mínimo, a cada data de reporte das demonstrações financeiras, e a Susep poderá solicitá-los a qualquer tempo.
As supervisionadas que não tiverem elaborado os estudos para o registro da Redução ao Valor Recuperável deverão efetuar a redução ao valor recuperável, quando o período de inadimplência superar 90 dias da data do vencimento do crédito.
Para os prêmios a receber vencidos relativos a riscos decorridos, a Supervisionada deverá calcular o percentual que será utilizado para calcular a redução ao valor recuperável sobre os créditos vencidos.
A Empresa Industrial Ltda. adquiriu, em 01/06/2016, um equipamento para ser utilizado na sua linha de produção por R$ 100.000,00, com uma entrada de 50% e o restante para ser quitado em cinco prestações iguais. O referido equipamento foi instalado pelo fabricante e entrou em produção a partir de 01/07/2016. Na ocasião da aquisição, a empresa estimou uma vida útil de dez anos com valor residual correspondente a 10%. A empresa opera em dois turnos de oito horas cada e adota o método linear para depreciar todo o seu imobilizado. Sabendo-se que não houve qualquer alteração na avaliação dos bens imobilizados, o valor líquido contábil do referido equipamento em 31/12/2017, era igual a:
R$ 86.500,00
R$ 73.000,00
R$ 69.750,00
R$ 79.750,00
A Companhia Beta S.A., registrada na CVM, efetuou a avaliação da necessidade de cálculo de impairment quando da preparação das demonstrações financeiras. Ao identificar a necessidade da mensuração da estimativa contábil, preparou os cálculos e as notas explicativas, conforme requerido pelas normas técnicas. Com relação a esse assunto, julgue os itens abaixo e assinale a opção CORRETA.
I. Deve divulgar cada premissa chave sobre a qual a administração tenha baseado suas projeções de fluxo de caixa ou metodologia de valor justo.
II. Deve divulgar o período para o qual a administração projetou o fluxo de caixa, e quando o período utilizado for maior do que cindo anos, a justificativa por que um período mais longo foi utilizado.
III. Deve divulgar a taxa de crescimento utilizada para extrapolar as projeções do fluxo de caixa, além do período coberto pelo mais recente orçamento.
IV. Deve divulgar se uma possível ou razoável mudança em uma premissa chave sobre a qual a administração tenha baseado sua determinação de valor recuperável da unidade geradora de caixa puder resultar em valor superior ao seu valor recuperável.
Está(ão) CORRETO(S) o(s) item(ns)
I e II, apenas.
III e IV, apenas.
III, apenas.
I, II, III e IV.
A Cia. das Tintas apresentava, em seu balanço patrimonial de 31/12/2017, um ágio derivado de expectativa de rentabilidade futura, cujo valor contábil era R$ 880.000,00 e composto por:
Custo: R$ 990.000,00.
Perda por desvalorização reconhecida (em 2016): R$ 110.000,00.
Em 31/12/2017, a Cia. realizou o teste de recuperabilidade do ágio (teste de “impairment") e obteve as seguintes informações:
- Valor em uso: R$ 1.050.000,00.
- Valor justo líquido de despesas de venda: R$ 830.000,00.
Com base nessas informações, o valor que a Cia. das Tintas apresentou em seu Balanço Patrimonial de 31/12/2017 para este ativo (ágio) foi, em reais,
880.000,00.
1.050.000,00.
830.000,00.
990.000,00.
770.000,00.
Uma determinada empresa de economia mista, adquiriu uma máquina por R$ 100.000,00, com vida útil de 10 anos e valor residual zero. Em 30/12/2017, procedendo-se ao de recuperabilidade dos bens tangíveis, constatou-se as seguintes situações nessa máquina adquirida: ?
Supondo que a vida útil remanescente da máquina seja de 75% e valor residual zero, qual o valor que a empresa deverá registrar o ajuste da perda desse ativo?
Sabendo-se que um Equipamento maquinário foi adquirido pela entidade por R$ 1.000.000,00 e encontra-se com uma depreciação acumulada de R$ 450.000,00, caso a entidade decida vendê-lo, o seu valor de mercado é de R$ 500.000,00. Mas para que a venda seja concretizada, a entidade terá despesas com a contratação de mão de obra especializada para desmontagem no valor de R$ 50.000,00, além de despesas com fretes de R$ 20.000,00. O valore líquido de venda do Equipamento maquinário e o valor da perda estimada de recuperabilidade serão de:
Em 28/02/2017, a empresa Monta e Desmonta comprou uma nova máquina no valor de R$ 160.000,00, à vista, com vida útil econômica estimada de 5 anos e valor residual de R$ 10.000,00. Em 31/12/2017, após utilizar a máquina por 10 meses, a empresa Monta e Desmonta reavaliou a vida útil econômica remanescente da máquina em 40 meses e valor residual de R$ 15.000,00. Em 31/10/2018, a empresa Monta e Desmonta decidiu vender esta máquina por R$ 130.000,00, à vista. Com base nessas informações, o resultado obtido pela empresa Monta e Desmonta com a venda da máquina foi, em reais,
5.000,00, de prejuízo.
5.000,00, de ganho.
40.000,00, de ganho.
25.000,00, de ganho.
28.000,00, de ganho.
Uma empresa industrial possui um Ativo Imobilizado cujo custo histórico é igual a R$ 50.000,00 e cuja depreciação acumulada equivale a R$ 12.000,00. A empresa apurou, para esse ativo, um valor justo líquido de despesas de venda de R$ 18.000,00 e um valor em uso de R$ 20.000,00.
Com base nos dados informados, o valor a ser registrado como perda por desvalorização (impairment) do Ativo Imobilizado será de:
R$ 18.000,00
R$ 20.000,00.
R$ 28.000,00.
R$ 30.000,00.
R$ 40.000,00.



