







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A demonstração contábil abaixo apresenta, em seu ativo imobilizado no dia 31/12/2019, um imóvel com as seguintes informações, após o reconhecimento da despesa de depreciação para o ano de 2019:
Custo de aquisição ( - ) Depreciação Acumulada ( - ) Ajuste de Recuperabilidade (impairment) | R$ 10.000,00 R$ 3.500,00 R$ 2.500,00 |
Nessa mesma data (31/12/2019), foi vendido esse imóvel por R$ 6.500,00 à vista. O resultado obtido com a venda foi:
prejuízo de R$ 3.500,00.
igual a zero.
prejuízo de 1.000,00.
lucro de R$ 2.500,00.
lucro de R$ 500,00.
Segundo as normas contábeis brasileiras, uma entidade deve aplicar determinados procedimentos para assegurar que seus ativos estejam registrados contabilmente por valor que não exceda seus valores de recuperação. Nesse sentido, entre os elementos que devem ser aplicados para refletir o cálculo do valor em uso de um ativo, está(ão):
estimativa dos fluxos de caixa presente que a entidade espera obter com esse ativo no caso de uma venda.
preço pela presunção da certeza inerente ao ativo como recebimento do prêmio.
expectativas acerca de possíveis variações no montante ou no período de ocorrência dos fluxos de caixa futuros.
valor do dinheiro no tempo, representado pela taxa projetada de juros atrelados ao risco.
levantamento físico do ativo imobilizado e avaliação das condições de sua continuidade.
A companhia XXX adquiriu, para fins de investimentos, 150 ações da companhia YYY pelo valor unitário de R$ 45,60 em 01/02/2018. Sabe-se que o contador da entidade reconheceu esse investimento como um instrumento financeiro mensurado a valor justo para o resultado do exercício. O contador verificou que o preço das ações da companhia YYY, em 31/12/2018, era de R$ 40,70. Baseando-se nesses dados, o contador da companhia XXX reconheceu
despesa de equivalência patrimonial no valor de R$ 735,00 no ajuste de avaliação patrimonial.
despesa de equivalência patrimonial no valor de R$ 735,00 no resultado do exercício.
perda na venda de investimentos no valor de R$ 735,00 no resultado do exercício.
perda por desvalorização de investimentos no valor de R$ 735,00 no ajuste de avaliação patrimonial.
perda por desvalorização de investimentos no valor de R$ 735,00 no resultado do exercício.
Considere as seguintes informações extraídas do sistema de gestão patrimonial de uma determinada sociedade anônima:
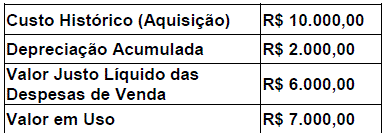
Com base nessas informações, ao aplicar o teste de redução ao valor recuperável desse ativo, fica evidenciada a ocorrência de uma perda por desvalorização no valor de
R$ 4.000,00.
R$ 3.000,00.
R$ 2.000,00.
R$ 1.000,00.
Considerando as informações encontradas nos Registros Contábeis da Empresa Futura S.A, em 31/12/2018, não é correto afirmar que:
Valor líquido de venda | R$ 1.600.000,00 |
Custo de aquisição da máquina | R$ 2.700.000,00 |
Depreciação Acumulada | R$ 1.000,000,00 |
Valor em uso da máquina | R$ 1.500.000,00 |
O Valor Recuperável desse Ativo é de R$ 1.600.000,00.
O Valor Líquido Contábil é de R$ 1.700.000,00.
A Perda por Redução ao Valor Recuperável de Ativos é de R$ 100.000,00
O Valor Recuperável é o maior valor entre o valor líquido de venda e o valor em uso do bem.
Não houve Perda por Redução ao Valor Recuperável de ativos neste período.
Considerando o tema da mensuração de ativos e passivos, assinale a alternativa correta para a definição da expressão “Redução ao valor recuperável”.
Corresponde à soma do preço de compra de um bem com os gastos suportados direta ou indiretamente para colocá-lo em condição de uso.
Este é o valor pelo qual um ativo pode ser trocado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado.
Corresponde à perda de benefícios econômicos futuros ou potencial de serviços de ativo superior ao reconhecimento sistemático da redução dos benefícios econômicos futuros ou potencial de serviços do ativo devido à depreciação.
Refere-se à constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.
Este é o poder de uma entidade do setor público participar nas decisões de políticas financeiras e operacionais de outra entidade que dela receba recursos financeiros a qualquer título ou que represente participação acionária, sem controlar de forma individual ou conjunta essas políticas.
Conforme a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, relacione adequadamente as colunas a seguir.
1. Perda por desvalorização.
2. Valor recuperável.
3. Vida útil.
4. Valor em uso.
( ) Montante pelo qual o valor contábil de um ativo ou de unidade geradora de caixa excede seu valor recuperável.
( ) É o maior montante entre o seu valor justo líquido de despesa de venda e o seu valor em uso.
( ) Valor presente de fluxos de caixa futuros esperados que devem advir de um ativo ou de unidade geradora de caixa.
( ) O período de tempo durante o qual a entidade espera utilizar um ativo; ou o número de unidades de produção ou de unidades semelhantes que a entidade espera obter do ativo.
A sequência está correta em
1, 2, 4, 3.
1, 2, 3, 4.
2, 1, 3, 4.
2, 1, 4, 3.
Uma CIA apresentou em seu Balanço Patrimonial de 31/12/2012 um Imobilizado registrado pelo valor original de R$ 250.000,00 e Depreciação Acumulada de R$ 75.000,00. Em 2013, foram verificados que o valor de mercado e o Desempenho desse Bem reduziram mais que o esperado. Diante dos fatos, constatou-se que:
A partir dessas informações, a CIA concluiu que o valor recuperável desse Bem (valor de uso) é maior que o seu valor líquido de venda. Assim sendo, atendendo ao que determina a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, a CIA deverá reconhecer em seus resultados uma perda por desvalorização de forma a refletir o Valor Recuperável desse Imobilizado no valor de:
R$ 22.000,00
R$ 55.000,00
R$ 175.000,00
R$ 33.000,00
Uma entidade adquiriu imobilizado, à vista, no valor de R$ 150.000,00 em 01.07.2017. Sabe-se que o imobilizado adquirido não possui valor residual e tem vida útil de 10 anos e será depreciado linearmente. Em 31.12.2018, o contador da entidade realizou um teste para verificar o valor recuperável e obteve as seguintes informações:
Valor em uso: 125.000,00
Valor de venda: 120.000,00
Considerando as informações apresentadas, a entidade reconheceu uma perda por valor recuperável no valor de
R$ 1.250,00
R$ 2.500,00
R$ 7.500,00
R$ 15.000,00
R$ 30.000,00
A Cia. Aprovados S.A. adquiriu, em 01/01/2016, um ativo intangível com vida útil indefinida, pelo valor de R$ 500.000,00.
Em 31/12/2018, a Cia. realizou o teste de recuperabilidade do ativo (impairment) e obteve as seguintes informações:
• Valor em uso: R$ 540.000,00.
• Valor justo líquido das despesas de venda: R$ 520.000,00.
Sabendo que as evidências indicaram que a vida útil desse ativo continuava indefinida, a Cia. Aprovados S.A., em dezembro de 2018, deveria:
Manter o valor contábil de R$ 500.000,00.
Reconhecer um ganho no valor de R$ 40.000,00, decorrente da valorização do bem.
Reconhecer uma perda por desvalorização no valor de R$ 20.000,00.
Reconhecer uma perda por desvalorização no valor de R$ 40.000,00.
_______________________________se refere à redução ao valor recuperável de bens ativos. Com ele, é possível descobrir quanto um ativo vale após sua utilização, obsolescência ou deterioração. Complete a frase.
Valor em uso.
Goodwill.
Teste de propriedade.
Impairment.
Uma patente foi adquirida em 31/12/2017 pelo valor total de R$ 30.000.000,00. A patente poderá ser explorada pelo prazo de 20 anos e após tal período passará a ser de domínio público. Em 31/12/2018, a empresa realizou o teste de redução ao valor recuperável (Teste de impairment) utilizando-se das seguintes informações sobre a patente:
- Valor em uso da patente: R$ 25.500.000,00.
- Valor justo da patente: R$ 24.000.000,00.
Na apuração do resultado do ano de 2018, a empresa
reconheceu uma despesa de amortização no valor de R$ 1.500.000,00 e uma perda por desvalorização no valor de R$ 3.000.000,00.
reconheceu uma despesa de amortização no valor de R$ 1.500.000,00 e uma perda por desvalorização no valor de R$ 4.500.000,00.
não reconheceu nenhuma despesa por se tratar de ativo intangível que não deve ser amortizado.
reconheceu uma despesa de amortização no valor de R$ 1.500.000,00, apenas.
reconheceu uma perda por desvalorização no valor de R$ 4.500.000,00, apenas.
A Cia. Tiradentes aderiu às normas contábeis internacionais no exercício de 2010. Em primeiro de julho de 2015 ela adquiriu um equipamento industrial, para pagamento em 30 parcelas de R$ 10.000,00 cada uma, o qual foi colocado na produção no mesmo mês. O custo do equipamento, trazido a valor presente, importou em R$ 240.000,00, tendo sua vida estimada em 10 anos e não tendo valor residual. Para efetuar o impairment test (teste de recuperabilidade do valor dos ativos) em 31.12.2018, foram obtidas as seguintes estimativas de valor recuperável:
Valor justo de venda 150.000,00
Valor em uso 154.000,00
Em consequência, o valor contábil do equipamento a ser registrado no Balanço Patrimonial de 31.12.2018, após a realização do impairment test será, em R$, igual a
Os pagamentos das parcelas do contrato gerarão, na ABC S.A., lançamentos a débito no passivo de arrendamento e a crédito nas disponibilidades.
Segundo o CPC 01 (R4) – Redução ao valor recuperável de ativos, no que concerne às fontes internas e externas de informações, ao avaliar se há alguma indicação de que um ativo possa ter sofrido desvalorização, a entidade deve considerar, no mínimo, as seguintes indicações:
As taxas de juros de mercado ou outras taxas de mercado de retorno sobre investimentos aumentaram durante o período, e esses aumentos provavelmente não afetarão a taxa de desconto utilizada no cálculo do valor em uso de um ativo e diminuirão materialmente o valor recuperável do ativo (fontes externas de informações).
Mudanças significativas sem efeito adverso sobre a entidade ocorreram durante o período, ou ocorrerão em futuro próximo, no ambiente tecnológico, de mercado, econômico ou legal, no qual a entidade opera ou no mercado para o qual o ativo é utilizado (fontes externas de informação).
Mudanças significativas, com efeito adverso sobre a entidade, ocorreram durante o período, ou devem ocorrer em futuro próximo, na extensão pela qual, ou na maneira na qual, um ativo é ou será utilizado (fontes internas de informação).
As taxas de juros de mercado ou outras taxas de mercado de retorno sobre investimentos aumentaram durante o período, e esses aumentos provavelmente afetarão a taxa de desconto utilizada no cálculo do valor em uso de um ativo e aumentarão materialmente o valor recuperável do ativo (fontes externas de informação).
Evidência disponível, proveniente de relatório interno, que indique que o desempenho econômico de um ativo é ou será melhor que o esperado (fontes internas de informação).
Um equipamento foi adquirido à vista, em 30/06/2017, pelo custo total de R$ 1.500.000,00. A empresa definiu sua vida útil em 8 anos, o valor líquido de venda do equipamento no final do 8o ano foi estimado em R$ 660.000,00 e, para fins fiscais, a vida útil é definida em 10 anos. A empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação. No final de 2018, a empresa realizou o teste de redução ao valor recuperável para o equipamento (Teste de impairment) e os valores obtidos, em 31/12/2018, para a realização desse teste foram os seguintes:
- Valor justo = R$ 1.300.000,00
- Valor em uso = R$ 1.325.000,00
O valor da despesa para redução ao valor recuperável (despesa por impairment) registrado na Demonstração do Resultado de 2018 foi, em reais,
É o montante pelo qual o valor contábil de um ativo ou de unidade geradora de caixa excede seu valor recuperável:
Perda por desvalorização.
Perda corporativa.
Valor depreciável, amortizável e exaurível.
Valor em uso.
Valor justo líquido de despesa de venda.
De acordo com a Norma Brasileira de Contabilidade NBC TSP 07 – Ativo imobilizado, o montante pelo qual um ativo é reconhecido após a dedução da depreciação acumulada e das perdas acumuladas por redução ao valor recuperável, é denominado:
Valor recuperável de serviço.
Valor residual do ativo.
Valor depreciável.
Valor contábil.
Valor específico para a entidade.
Caso o valor contábil de um ativo imobilizado ou intangível apresente valor acima da quantia que será recuperada através do uso ou da venda desse ativo, é correto afirmar que:
esse ativo está em impairment.
houve depreciação acelerada.
há necessidade de baixa por exaustão.
trata-se de avaliação compulsória.
é caso de ajuste contábil a preço de mercado.



