







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Determinada sociedade empresária ao analisar um ativo de sua empresa, verificou os seguintes valores:
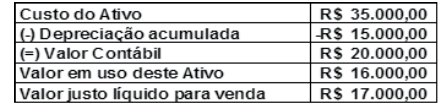
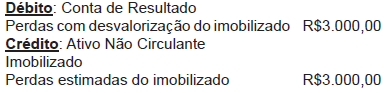
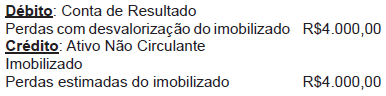
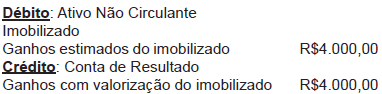
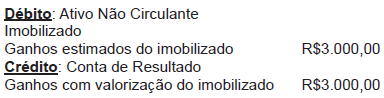
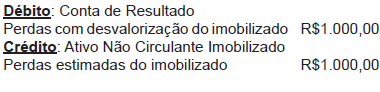
Uma empresa apresentava, em seu Balanço Patrimonial, em 31/12/2015, as seguintes informações, referentes a uma máquina do seu ativo imobilizado:
• Custo de Aquisição: R$ 500.000,00;
• Depreciação Acumulada: R$200.000,00.
A empresa realizou o teste de recuperabilidade (impairment) desse bem do ativo em 31/12/2015 e obteve os seguintes valores:
• Valor de uso: R$ 280.000,00;
• Valor justo líquido da despesa de venda: R$290.000,00.
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2015, a empresa
não reconheceu perda por impairment da máquina.
reconheceu uma perda por desvalorização no valor de R$ 10.000,00 da máquina.
reconheceu uma perda por desvalorização no valor de R$ 20.000,00 da máquina.
reconheceu uma perda por desvalorização no valor de R$ 30.000,00 da máquina.
reconheceu uma perda por desvalorização no valor de R$ 40.000,00 da máquina.
Conforme a norma “Redução ao Valor Recuperável de Ativos”, a entidade deve divulgar as seguintes informações para cada perda por desvalorização ou reversão reconhecida durante o período para ativo individual, incluindo ágio por expectativa de rentabilidade futura ou, para unidade geradora de caixa, o valor recuperável do ativo. Este valor pode ser o valor justo líquido de despesa de alienação ou o valor em uso. Se o valor recuperável for o valor justo líquido de despesas de alienação, a entidade ainda deve divulgar algumas informações. A esse respeito, julgue os itens abaixo como VERDADEIROS (V) ou FALSOS (F).
I. A entidade deve divulgar o nível da hierarquia do valor justo dentro do qual a mensuração do valor justo do ativo é classificada em sua totalidade.
II. A entidade deve divulgar as bases para a mensuração do valor classificado no nível 1 da hierarquia de valor justo e eventuais ajustes decorrentes de condições específicas de mercado.
III. A entidade deve divulgar, para a mensuração do valor justo classificado nível 2 e no nível 3 da hierarquia de valor justo, cada pressuposto-chave em que a gerência baseou a sua determinação do valor justo menos as despesas de alienação.
A sequência CORRETA é:
V, V, V.
F, F, F
V, F, F
F, V, F.
Assinale a alternativa incorreta.
Valor em uso é o valor presente de fluxos de caixa futuros esperados que devem advir de um ativo ou de unidade geradora de caixa.
Valor recuperável de um ativo ou de unidade geradora de caixa é o seu valor justo líquido de despesa de venda.
Valor contábil é o montante pelo qual o ativo está reconhecido no balanço depois da dedução de toda respectiva depreciação, amortização ou exaustão acumulada e ajuste para perdas.
Unidade geradora de caixa é o menor grupo identificável de ativos que gera entradas de caixa, entradas essas que são em grande parte independentes das entradas de caixa de outros ativos ou outros grupos de ativos.
Valor justo é o preço que seria recebido pela venda de um ativo ou que seria pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado na data de mensuração.
Com base nos critérios de avaliação do ativo e do passivo, bem como no disposto na NBC TG 01 – Redução ao Valor Recuperável de Ativos, considere as afirmativas a seguir.
I. Valor em uso é o valor presente de fluxos de caixa futuros esperados que devem advir de um ativo ou de uma unidade geradora de caixa.
II. Valor contábil é o montante pelo qual o ativo está reconhecido no balanço depois da dedução de toda a respectiva depreciação, amortização ou exaustão acumulada e ajuste para perdas.
III. Despesas de venda ou de baixa é o montante pelo qual o valor contábil de um ativo ou de uma unidade geradora de caixa excede seu valor recuperável.
IV. Perda por desvalorização são despesas incrementais diretamente atribuíveis à venda ou à baixa de um ativo ou de uma unidade geradora de caixa, excluindo as despesas financeiras e de impostos sobre o resultado gerado.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
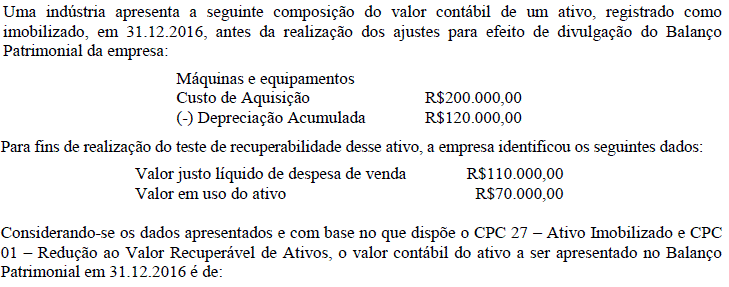
R$50.000,00.
R$70.000,00.
R$80.000,00.
R$110.000,00.
R$200.000,00.
As circunstâncias que dão origem à divulgação separada de itens de receitas e despesas incluem
reduções no ativo imobilizado ao seu valor recuperável.
modificações nos processos de produção.
aquisição de investimentos relevantes.
prolongamento da vida útil dos bens de produção.
aumento das escalas de produção.
De acordo com o Pronunciamento Técnico CPC 01 (R1) - Redução ao Valor Recuperável de Ativos, nem sempre é necessário determinar o valor justo líquido de despesas de venda de um ativo intangível com vida útil definida para a realização do teste de impairment.
Assinale a opção que indica quando não há essa necessidade.
O valor em uso excede o valor contábil do ativo.
Não existe no mercado um ativo semelhante.
A empresa não possui intenção de venda do ativo.
O resultado da empresa é positivo.
O valor das ações da empresa no mercado é maior do que o valor contábil de seu patrimônio líquido.
Uma empresa apurou no exercício de 2015 perdas de R$ 10.000,00 no seu ativo imobilizado por redução ao seu valor recuperável. Esse bem foi adquirido pela companhia por R$ 70.000,00 e estava 50% depreciado. Ao final do exercício de 2015, a empresa deverá efetuar o seguinte lançamento contábil relativo à redução do imobilizado ao seu valor recuperável:
D – Perdas por desvalorização (Conta de Resultado do Exercício) R$ 10.000,00
C – Ajuste de Avaliação Patrimonial do Ativo R$ 10.000,00
D – Perdas por desvalorização (Conta de Resultado do Exercício) R$ 10.000,00
C – Perdas estimadas por valor não recuperável (Conta redutora do Ativo) R$ 10.000,00
D – Perdas estimadas por valor não recuperável (Conta redutora do Ativo) R$ 10.000,00
C – Perdas por desvalorização (Conta de Resultado do Exercício) R$ 10.000,00
D – Perdas por desvalorização (Conta de Resultado do Exercício) R$ 25.000,00
C – Perdas estimadas por valor não recuperável (Conta redutora do Ativo) R$ 25.000,00
D – Perdas estimadas por valor não recuperável (Conta redutora do Ativo) R$ 15.000,00
C – Depreciação acumulada – R$ 5.000,00
C – Perdas por desvalorização (Conta de Resultado do Exercício) R$ 10.000,00
No início de 2015, a empresa Pirangi S.A. começou a desenvolver um novo sistema para compras e vendas da empresa. Até o final do mês de outubro de 2015, a empresa incorreu em gastos no valor total de R$ 100.000,00. A partir do mês de novembro de 2015, os gastos com esse sistema passaram a atender ao critério de reconhecimento de ativos intangíveis. Ao final de dezembro de 2015, os gastos com o desenvolvimento do sistema, desde o início, totalizaram R$ 210.000,00. Sabendo que o valor recuperável do novo sistema no final de dezembro de 2015 era R$ 120.000,00, o valor reconhecido como intangível foi, em reais,
210.000,00.
120.000,00.
100.000,00.
90.000,00.
110.000,00.
O Teste de Recuperabilidade ou impairment test tem por objetivo principal assegurar que os Ativos da companhia estejam registrados contabilmente por um valor que não exceda os seus valores recuperáveis. Avalie as proposições a seguir, acerca do impairment test.
I. Ativos Fiscais Diferidos não estão sujeitos ao impairment test.
II. Todos os ativos estão sujeitos ao impairment test.
III. O ativo intangível decorrente do direito de outorga da concessão de um aeroporto não está sujeito ao impairment test.
Assinale a opção correta.
Apenas a proposição I está correta.
Apenas a proposição II está correta.
As proposições II e III estão corretas.
Todas as proposições estão corretas.
Nenhuma proposição está correta.
No encerramento das demonstrações financeiras de 31/12/20X5, a Companhia A, que atua no mercado de energia (petróleo), para fins de mensuração de seus ativos não financeiros, considerou as seguintes informações:
1. O conjunto de premissas relativas ao novo cenário de preços mundiais de commodities (petróleo) com previsão de baixa.
2. Estabelecimento de uma redução de investimentos com expressiva redução no dispêndio de investimentos para os próximos anos.
3. Consideração do aumento da taxa de desconto decorrente do maior prêmio de risco Brasil pela perda do grau de investimento.
Considerando os seguintes valores de ativos (valor contábil correspondente a R$828.000,00; valor de venda, líquido de despesas de venda correspondente a R$767.700,00; valor de uso dos ativos correspondente a R$747.398,00). Assinale a opção que apresenta o resultado do cálculo do valor do ajuste do valor a recuperar.
R$60.300,00.
R$80.602,00.
R$20.302,00.
R$57.600,00.
O declínio gradual do potencial de benefícios de um maquinário motivado pelo desgaste ou obsolescência e a desvalorização de um ativo quando seu valor contábil excede seu valor recuperável, definem-se, respectivamente, como
amortização e depreciação.
depreciação e exaustão.
impairment e amortização.
amortização e impairment.
depreciação e impairment.
Um determinado equipamento industrial foi classificado como uma unidade geradora de caixa. Todavia, apresenta uma capacidade produtiva de apenas 50%, devido ao desgaste do equipamento pelo seu uso contínuo, não contribuindo, portanto, com a geração de caixa em sua plenitude. Isso posto, qual é o procedimento adotado nesse caso, considerando as normas contábeis vigentes?
Reavaliar o ativo e reconhecer a diferença da avaliação, não importando que seja negativa ou positiva a reavaliação, nos resultados abrangentes.
Aumentar a taxa de depreciação do equipamento, de forma que o seu valor residual esteja em consonância com a sua produtividade.
Desativar o referido equipamento, uma vez que é impossível o alcance da produtividade esperada para a unidade geradora de caixa.
Determinar o valor recuperável do referido ativo e proceder ao ajuste por impairment.
Determinar o valor de realização do ativo, baseando-se na premissa de baixa produtividade, e realizar o equipamento por esse valor.
Uma empresa industrial adquiriu uma máquina por R$ 20.000,00, em 02 de janeiro de 2013. Foi estimado um tempo de vida útil de cinco (5) anos e o valor residual de R$ 5.000,00. Decorridos dois anos completos de uso, a referida máquina foi vendida por R$ 10.000,00, à vista. Sabendo-se que a depreciação foi realizada pelo método da soma dos dígitos dos anos, o valor do resultado da venda da máquina, com base nas informações fornecidas, é um(a):
ganho de R$ 1.000,00
perda de R$ 3.000,00.
perda de R$ 2.000,00.
ganho de R$ 5.000,00.
perda de R$ 1.000,00.
A empresa Genipabu S.A. possuía um imóvel cujo valor contábil era R$ 50.000,00 (Custo de aquisição – Depreciação acumulada). Ao fazer o teste de redução ao valor recuperável (teste de impairment), a empresa verificou que o valor justo líquido das despesas de venda diminuiu bastante. Os engenheiros avaliaram que o valor em uso do imóvel era R$ 40.000,00. Sabendo que o valor justo líquido das despesas de venda era R$ 37.000,00, é correto afirmar que, na data em que o teste de impairment foi realizado,
houve um ganho por valorização de R$ 3.000,00.
houve um perda por desvalorização de R$ 3.000,00.
houve uma perda por desvalorização de R$ 13.000,00.
houve uma perda por desvalorização de R$ 10.000,00.
não houve perda nem ganho no teste de impairment do bem.
Uma máquina industrial foi lançada ao custo de aquisição de R$ 150.000,00 e o registro da depreciação acumulada é de R$ 80.000,00. Sabe-se que o valor em uso do bem é de R$ 60.000,00 e o valor justo líquido da despesa de venda é de R$ 80.000,00. Aponte a alternativa CORRETA do valor recuperável do ativo.
R$ 80.000,00, havendo a necessidade de lançar um ajuste ao valor recuperável de R$ 10.000,00.
R$ 80.000,00, não havendo necessidade de lançar um ajuste ao valor recuperável.
R$ 60.000,00, não havendo necessidade de lançar um ajuste ao valor recuperável.
R$ 60.000,00, havendo a necessidade de lançar um ajuste ao valor recuperável de R$ 10.000,00.
Conforme as NBCs – TGs, “o valor pelo qual um ativo é reconhecido após a dedução da depreciação e da perda por redução ao valor recuperável acumuladas”, define:
Valor Contábil.
Valor Recuperável.
Valor Depreciável.
Valor Justo.
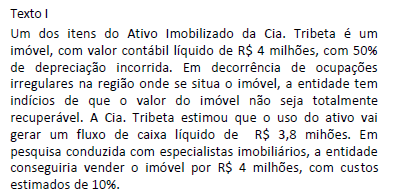
A partir dos dados levantados (texto 1), o contador da Cia. Tribeta apurou que o valor recuperável do ativo em referência representa:
No que se refere ao levantamento do Balanço Patrimonial, é correto afirmar que
os impostos diferidos, ativos e passivos, devem ser apresentados no ativo não circulante ou no passivo não circulante.
um passivo deve ser classificado como não circulante e espera-se que seja liquidado durante o ciclo operacional normal da entidade.
o patrimônio líquido é dividido em reservas de capital, reservas de lucro, ações em tesouraria e prejuízos acumulados.
a ordem legal no Brasil estabelece um formato padrão do balanço patrimonial e a ordem dos grupamentos de contas.
um passivo deve ser classificado como não circulante quando não satisfazer todos os critérios exigidos para ser considerado passivo circulante,



