







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Em conexão com o plano de contas, as demonstrações contábeis são elaboradas com informações processadas no sistema de contabilidade do ente público, a partir dos registros contábeis realizados, diariamente, nas respectivas naturezas de contas (orçamentária, patrimonial e de controle), e consolidados em determinada data (normalmente 31-12 do exercício financeiro). Veja integração na figura abaixo:
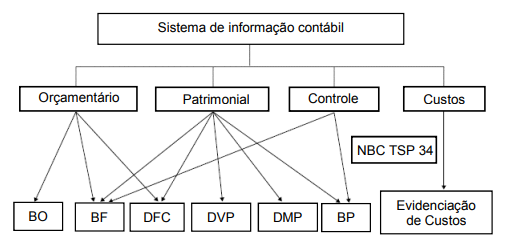
Fonte: BEZERRA FILHO, João Eudes. Contabilidade aplicada ao setor público: abordagem objetiva e didática. São Paulo: Atlas, 2024. Adaptado
.
De modo a atender às determinações legais e às normas contábeis vigentes, o Balanço Patrimonial (BP) é composto por: