







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quando da análise das demonstrações contábeis de uma Câmara Municipal, a equipe técnica avaliou a classificação dos fluxos de caixa decorrentes das atividades da entidade, especialmente pagamentos a fornecedores, aquisição de bens permanentes, recebimentos de tributos transferidos e operações de financiamento. Com base na NBC TSP 12 (R1), assinale a alternativa INCORRETA.
A demonstração dos fluxos de caixa deve evidenciar os fluxos do período classificados em atividades operacionais, de investimento e de financiamento.
As atividades operacionais correspondem, em regra, às principais atividades geradoras de caixa da entidade, não classificadas como investimento ou financiamento.
A aquisição de ativo imobilizado deve ser classificada como fluxo de caixa das atividades operacionais, por estar relacionada ao funcionamento ordinário da entidade pública.
As atividades de investimento abrangem, entre outros eventos, a aquisição e a alienação de ativos de longo prazo.
As atividades de financiamento relacionam-se a alterações no tamanho e na composição do capital próprio e do endividamento da entidade.
No âmbito da Demonstração dos Fluxos de Caixa (DFC) aplicada ao setor público, assinale a alternativa correta.
Os fluxos de caixa das atividades operacionais compreendem as transações relacionadas à execução orçamentária da receita e da despesa, incluindo operações de crédito.
Os fluxos de caixa das atividades de investimento incluem, entre outros, os ingressos e dispêndios relacionados à aquisição e alienação de ativos não circulantes.
Os fluxos de caixa das atividades de financiamento abrangem operações de crédito, não incluindo os pagamentos relativos à amortização da dívida pública.
A DFC evidencia as variações patrimoniais ocorridas no exercício, independentemente da movimentação de caixa.
Considere que uma entidade do setor público tenha vendido um imóvel que era originalmente parte do seu ativo imobilizado, mas que, antes da venda, era mantido para aluguel a terceiros. Nesse caso, tanto os fluxos de caixa da venda do imóvel quanto os recebimentos de aluguéis devem ser classificados como provenientes de atividades de investimento.
Certo
Errado
O município de Só o Ouro do Leste apresentou as seguintes informações para a elaboração da sua Demonstração de Fluxo de Caixa (DFC), referente ao exercício findo em 31/12/2023:

Considerando unicamente as informações apresentadas, é correto determinar que a atividade
operacional gerou caixa no valor de R$ 165.000.
investimento gerou caixa no valor de R$ 175.000.
financiamento consumiu caixa no valor de R$ 75.000.
operacional consumiu caixa no valor de R$ 25.000.
investimento consumiu caixa no valor de R$ 30.000.
A Demonstração dos Fluxos de Caixa (DFC) no setor público possibilita o acompanhamento das origens e aplicações de recursos financeiros, sendo relevante para a análise da liquidez e sustentabilidade fiscal.
Analise as afirmações abaixo entre Verdadeiro (V) ou Falso (F):
(__)A DFC evidencia variações de entradas e saídas de caixa e equivalentes de caixa durante o exercício financeiro.
(__)A DFC substitui integralmente o Balanço Orçamentário nas demonstrações.
(__)A DFC ignora informações de operações de financiamento realizadas no exercício.
(__)A DFC deve considerar apenas receitas orçamentárias correntes.
Após análise, assinale a alternativa que contem a sequência correta de cima para baixo.
F, F, F, F.
V, V, V, V.
V, F, V, F.
V, F, F, F.
A Prefeitura de um município está elaborando a Demonstração dos Fluxos de Caixa (DFC) referente ao exercício financeiro de 2024. Durante o período, foram registrados os seguintes eventos financeiros.
• Receita Tributária: R$ 600.000,00
• Transferências Recebidas: R$ 350.000,00
• Outras Receitas Correntes: R$ 150.000,00
• Pagamento de Pessoal e demais despesas: R$ 700.000,00
• Transferências Concedidas: R$ 250.000,00
• Alienação de Bens: R$ 200.000,00
• Aquisição de Ativos Não Circulantes: R$ 120.000,00
• Operações de Crédito: R$ 280.000,00
• Amortização da Dívida: R$ 230.000,00
Com base nas informações apresentadas e de acordo com a estrutura da Demonstração dos Fluxos de Caixa definida pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as seguintes afirmações.
I. O fluxo de caixa das atividades operacionais pode ser obtido pela diferença entre os ingressos de natureza tributária, transferências recebidas e outras receitas correntes, deduzidos os pagamentos de pessoal e transferências concedidas.
II. O fluxo de caixa das atividades de investimento inclui os ingressos oriundos da alienação de bens e os desembolsos referentes à aquisição de ativos não circulantes.
III. O fluxo de caixa das atividades de financiamento considera as operações de crédito contratadas como ingressos e as amortizações da dívida como desembolsos.
IV. A geração líquida de caixa e equivalente de caixa ao final do período corresponde à soma dos fluxos líquidos das atividades operacionais, de investimento e de financiamento.
Está CORRETO o que se afirma em:
I, III e IV, apenas.
II e IV, apenas.
I, II, III e IV.
I, II e III, apenas.
I e II, apenas.
A Norma Brasileira de Contabilidade, NBC TSP 12, de 18 de outubro de 2018, trata da Demonstração dos Fluxos de Caixa. Sobre essa norma, assinale a alternativa correta.
A demonstração dos fluxos de caixa pode eventualmente apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento.
A demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento.
A demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de não-investimento e de financiamento.
A demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades não operacionais, de investimento e de financiamento.
A demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de não-financiamento.
A Demonstração dos Fluxos de Caixa referente ao exercício financeiro de 2024, elaborada pelo método direto e em conformidade com a NBC TSP 12, apresenta como ingresso nos Fluxos de Caixa das Atividades de Investimento o valor referente
à previsão de receita com a alienação de computadores obsoletos.
ao recebimento, em outubro de 2024, de caixa decorrente de royalties.
à conversão de divida com terceiros em patrimônio líquido, realizada em novembro de 2024.
ao recebimento, em setembro de 2024, de terreno em doação de uma entidade privada.
ao recebimento, em março de 2024, de caixa decorrente da venda de um veículo com prejuizo contábil.
Com base nas disposições da NBC T'SP 12 — Demonstração dos Fluxos de Caixa e da NBC TSP 13 — Apresentação de Informação Orçamentária nas Demonstrações Contábeis, assinale a opção correta.
A informação orçamentária não integra o conjunto das demonstrações contábeis de propósito geral do setor público.
A demonstração dos fluxos de caixa é obrigatória apenas para entidades estatais dependentes.
A demonstração dos fluxos de caixa deve ser elaborada pelo método direto.
A NBC TSP 13 exige a apresentação de informações orçamentárias comparativas com o orçamento aprovado, destacando as variações entre valores orçados e realizados.
A apresentação de informação orçamentária comparativa nas demonstrações contábeis tem caráter facultativo.
A Demonstração dos Fluxos de Caixa apresenta as entradas e saídas de Caixa e Equivalentes de Caixa nos fluxos operacional, de investimento e de financiamento, o saldo anterior e atual do Caixa e Equivalentes de Caixa e a variação (aumento/redução) ocorrida no período.
Ao final do exercício de 2023, a Demonstração dos Fluxos de Caixa da Agência Reguladora Intermunicipal de Saneamento de Mato Grosso – ARIS/MT apresentou os seguintes saldos líquidos (valores em reais - R$):
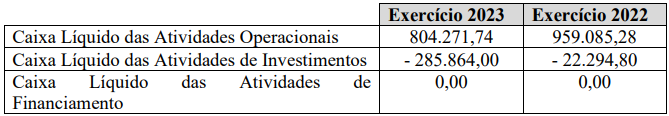
A partir dos totais dos saldos líquidos de Caixa apresentados, é correto afirmar:
A variação ocorrida no Saldo de Caixa e Equivalentes de Caixa nos exercícios de 2023 e 2022 foi negativa.
A variação ocorrida no Saldo de Caixa e Equivalentes de Caixa no exercício de 2023 foi positiva e no exercício de 2022 foi negativa.
A variação ocorrida no Saldo de Caixa e Equivalentes de Caixa nos exercícios de 2023 e 2022 foi positiva.
Não houve variação no Saldo de Caixa e Equivalentes de Caixa no período informado.
De acordo com a NBC TSP 12, a Demonstração dos Fluxos de Caixa elaborada pelo método direto de uma entidade pública expõe os valores referentes ao
recebimento de caixa proveniente de transferências financeiras intragovernamentais como ingresso nos Fluxos de Caixa das Atividades de Financiamento e ao pagamento em caixa para aquisição de ativo imobilizado como desembolso nos Fluxos de Caixa das Atividades de Financiamento.
lançamento de receita patrimonial como ingresso nos Fluxos de Caixa das Atividades Operacionais e aos pagamentos em caixa de despesas com pessoal e encargos sociais e fornecedores de mercadorias como desembolsos nos Fluxos de Caixa das Atividades Operacionais.
lançamento de receitas orçamentárias como ingresso nos Fluxos de Caixa das Atividades Operacionais e à arrecadação de receitas provenientes de aluguéis e arrendamentos como ingresso nos Fluxos de Caixa das Atividades de Investimento.
recebimento de livros doados por uma entidade privada sem condições atreladas à doação como ingresso nos Fluxos de Caixa das Atividades Operacionais e à conversão de dívida com terceiros em patrimônio líquido como desembolso nos Fluxos de Caixa das Atividades de Financiamento.
recebimento de caixa proveniente de transferências financeiras intragovernamentais como ingresso nos Fluxos de Caixa das Atividades Operacionais e ao pagamento em caixa para aquisição de ativo imobilizado como desembolso nos Fluxos de Caixa das Atividades de Investimento.
Na elaboração da demonstração dos fluxos de caixa, os recebimentos de receitas de concessões devem ser classificados como atividades de investimento, uma vez que evidenciam o aproveitamento econômico de um ativo imobilizado.
Certo
Errado
Assinale a alternativa correta quanto ao conjunto de demonstrações e seus regimes de reconhecimento/apresentação no setor público.
A Demonstração dos Fluxos de Caixa (DFC) é opcional no setor público brasileiro e, quando apresentada, deve ser pelo método indireto.
As Notas Explicativas não são obrigatórias, pois a Lei n.º 4.320/1964 não as menciona textualmente.
O Balanço Orçamentário é elaborado pelo regime de competência patrimonial, evidenciando VPA e VPD.
A Demonstração das Mutações do Patrimônio Líquido (DMPL) não integra o conjunto completo no setor público por se tratar de entidade sem fins lucrativos.
A Demonstração das Variações Patrimoniais evidencia Variações Patrimoniais Aumentativas (VPA) e Variações Patrimoniais Diminutivas (VPD) por competência e é parte do conjunto completo conforme NBC TSP 11 e Lei n.º 4.320/1964.
Em 2024, duas escolas do setor público realizaram uma permuta de ativos. Deste modo, a Escola Municipal A transferiu para a Escola Municipal B um computador, que tinha valor contábil de R$ 10.000 e recebeu, em troca, R$ 8.000 em material de escritório e R$ 2.000.
O fluxo de caixa gerado pela atividade de investimento na Demonstração dos Fluxos de Caixa da Escola Municipal A foi
Zero.
R$ 2.000.
R$ 8.000.
R$ 10.000.
R$ 12.000.
É um demonstrativo útil para proporcionar, aos usuários das demonstrações contábeis, uma base para avaliar a capacidade de a entidade gerar numerário em espécie ou aplicações financeiras de curto prazo, bem como as necessidades da entidade de utilização desses fluxos de caixa. Tais fluxos são classificados em atividades operacionais, de investimento e de financiamento. Informações históricas dos fluxos de caixa são frequentemente utilizadas como indicador do montante, época de ocorrência e grau de certeza dos montantes futuros.
Assinale a alternativa que indica corretamente qual o demonstrativo contábil a que essa definição se refere:
Demonstrativo de Atividades.
Demonstração dos Fluxos de Caixa.
Demonstração do Valor Adicionado.
Demonstrativo Financeiro.
Balanço Patrimonial.
Assinale a alternativa que corresponde à peça mais relevante da contabilidade pública:
Demonstrativo do Fluxo de Caixa.
Balanço de Resultados.
Demonstrativo do Plano de Contas.
Demonstração do Resultado do Ativo.
Balanço Público.
De acordo com a NBC TSP 12, a Demonstração dos Fluxos da Caixa elaborada pelo método direto expõe o valor referente
à distribuição gratuita de alimentos para pessoas em situação de vulnerabilidade econômica como desembolso no Fluxo de Caixa das Atividades Operacionais.
a aquisição a prazo de veículo para o transporte de crianças como desembolso no Fluxo de Caixa das Atividades de investimento.
ao recebimento de caixa oriundo de aluguel de ativo mantido para essa finalidade como ingresso no Fluxo de Caixa das Atividades Operacionais.
a um terreno recebido em doação de uma entidade privada como ingresso no Fluxo de Caixa das Atividades de Investimento.
ao empenho de despesa para aquisição de material educativo como desembolso no Fluxo de Caixa das Atividades Operacionais.
Com base nas informações constantes da Demonstração dos Fluxos de Caixa (DFC) de uma entidade do setor público, em 31/12/2024, foram apresentados os seguintes dados:
Adicionalmente, a entidade registrou:
Com base nesses dados, é possível concluir que as atividades de financiamento consumiram caixa no valor de:
R$ 100.000,00.
R$ 200.000,00.
R$ 300.000,00.
R$ 500.000,00.
Com base na NBC TSP 12, analise as assertivas a seguir relativas à demonstração dos fluxos de caixa.
I. A demonstração dos fluxos de caixa da entidade deve classificar os fluxos exclusivamente em atividades operacionais e de investimento, sendo vedada a apresentação separada dos fluxos de financiamento.
II. Os fluxos de caixa decorrentes de amortização de empréstimos concedidos pela entidade a terceiros devem ser classificados como fluxos de caixa de investimento, mesmo quando a entidade for do setor público e tais empréstimos estiverem vinculados à atividade ordinária.
III. No método direto de apresentação dos fluxos de caixa operacionais, são obrigatoriamente informadas exclusivamente as variações das contas operacionais a receber e a pagar, sem detalhamento dos recebimentos brutos e pagamentos brutos da entidade.
IV. Transações que não envolvem caixa ou equivalentes de caixa, tais como a aquisição de ativo por meio da assunção de passivo, devem ser incluídas na demonstração dos fluxos de caixa como atividades de financiamento.
Quais estão INCORRETAS?
Apenas I.
Apenas I e II.
Apenas II e III.
Apenas III e IV.
I, II, III e IV.
A Demonstração dos Fluxos de Caixa (DFC) informa sobre as alterações ocorridas no caixa e equivalentes de caixa da entidade durante o período, classificadas por atividades operacionais, de investimento e de financiamento. O Manual de Contabilidade Aplicado ao Setor Público (MCASP) orienta a elaboração desta demonstração. Assinale a alternativa que apresenta um exemplo de fluxo de caixa classificado como Atividade de Financiamento.
pagamento em caixa a fornecedores pela aquisição de bens ou serviços utilizados nas atividades principais da entidade.
O pagamento em caixa de salários, vencimentos e benefícios aos servidores públicos e empregados da entidade.
O recebimento em caixa proveniente da emissão de títulos da dívida pública ou da contratação de empréstimos e financiamentos.
O recebimento em caixa de juros sobre aplicações financeiras mantidas pela entidade em instituições bancárias.



