




Questões de Concurso sobre Demonstração dos Fluxos de Caixa (NBC TSP 12)


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
111 questões encontradas
Questões por página
20
Mais recentes
 

Uma entidade apresentava, em 31/12/2016, o seguinte balanço patrimonial:
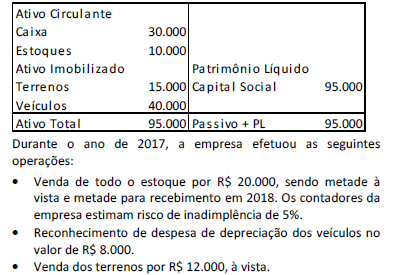
Imagem associada para resolução da questão

Com base nas informações acima, assinale a opção que indica o valor total dos ajustes dos itens que afetaram o lucro para conciliação entre Lucro Líquido e Fluxo de Caixa operacional, em 31/12/2017, na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto.


A
- R$ 3.000,00.

B
R$ 5.500,00.

C
R$ 8.500,00.

D
R$ 11.500,00.

E
R$ 12.000,00.

As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei Nº 4.320/1964, pelas demonstrações exigidas pela NBC T 16.6 – Demonstrações Contábeis e pelas demonstrações exigidas pela Lei Complementar Nº 101/2000.


A esse respeito, numere a coluna II de acordo com a coluna I, evidenciando a relação da demonstração contábil com sua respectiva composição.


COLUNA I


1. Balanço Orçamentário

2. Balanço Financeiro

3. Balanço Patrimonial

4. Demonstração dos Fluxos de Caixa (DFC)


COLUNA II


( ) Quadro Principal; Quadro de Receitas Derivadas e Originárias; Quadro de Transferências Recebidas e Concedidas; Quadro de Desembolsos de Pessoal e Demais Despesas por Função; e Quadro de Juros e Encargos da Dívida.

( ) Quadro Principal; Quadro dos Ativos e Passivos Financeiros e Permanentes; Quadro das Contas de Compensação (controle); e Quadro do Superávit / Déficit Financeiro.

( ) Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados.

( ) Um único quadro, demonstrando: a receita orçamentária realizada e a despesa orçamentária executada, por fonte / destinação de recurso, discriminando as ordinárias e as vinculadas; os recebimentos e os pagamentos extraorçamentários; as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS; e o saldo em espécie do exercício anterior e para o exercício seguinte.


Assinale a sequência correta.


A

1 2 3 4


B

4 3 2 1


C

4 3 1 2


D

3 1 4 2

No Setor Público, a Demonstração dos Fluxos de Caixa (DFC) identificará as fontes de geração dos fluxos de entrada de caixa, bem como o saldo do caixa na data das demonstrações contábeis. Esta demonstração permite a análise da capacidade de a entidade gerar caixa e equivalentes de caixa e da utilização de recursos próprios e de terceiros em suas atividades. De acordo com o PCASP, o registro da Demonstração dos Fluxos de Caixa denominado “Transferências concedidas” está localizado no seguinte item sintético:


A

fluxos de caixa das atividades de financiamento.


B

fluxos de caixa das atividades operacionais.


C

desembolsos de pessoal e demais despesas por função.


D

fluxos de caixa das atividades de investimento.


E

geração líquida de caixa e equivalente de caixa.

A Secretaria do Tesouro Nacional (STN) publicou, em janeiro de 2017, a edição mais atual do Manual de Contabilidade Aplicada ao Setor Público (MCASP), no qual estão apresentadas as estruturas das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP). A figura abaixo apresenta a composição de uma das DCASP.
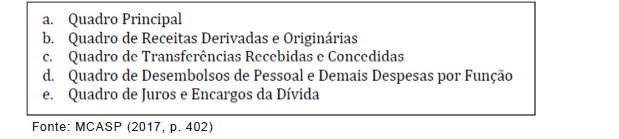
Imagem associada para resolução da questão

A composição apresentada na figura corresponde


A
ao Balanço Patrimonial.

B
à Demonstração das Variações Patrimoniais.

C
ao Balanço Orçamentário.

D
à Demonstração dos Fluxos de Caixa.

Assinale a alternativa que apresenta a atividade empresarial sob o aspecto financeiro classificada em decorrência da finalidade para a qual a instituição foi criada e existe.


A

Atividade de operações.


B

Atividade de caixa.


C

Atividade de produção.


D

Atividade de investimento.


E

Atividade de financiamento.

De acordo com o Manual de Contabilidade Aplicada ao Setor Público, aprovado pela Portaria STN nº 437/2012, a demonstração dos fluxos de caixa tem o objetivo de contribuir para a transparência da gestão pública, pois permite um melhor gerenciamento e controle financeiro dos órgãos e entidades do setor público. Acerca dessa demonstração, analise as afirmativas a seguir.


I) a demonstração dos fluxos de caixa pode ser elaborada pelo método direto ou indireto;

II) o fluxo de caixa dos investimentos compreende os desembolsos relacionados com a ação pública;

III) o fluxo de caixa dos financiamentos inclui os recursos relacionados à contratação e amortização de operações de crédito.


É correto apenas o que se afirma em:


A

I;


B

II;


C

III;


D

I e II;


E

II e III.

O valor que não constará da demonstração do fluxo de caixa, independente do período e dos fatos geradores futuros, será de


A

$10


B

$20


C

$30


D

$40


E

$50

A Demonstração dos Fluxos de Caixa deve ser elaborada pelo método direto ou indireto e evidenciar os fluxos classificados em:


A

patrimoniais, dos investimentos e dos financiamentos.


B

orçamentários, das operações e dos investimentos.


C

patrimoniais, das operações e dos financiamentos.


D

orçamentários, dos investimentos e dos financiamentos.


E

das operações, dos investimentos e dos financiamentos.

O governo, os empregados, os acionistas e os gestores são considerados usuários da contabilidade, utilizam os demonstrativos contábeis para tomarem decisões gerenciais. Assinale a opção que apresenta a demonstração contábil que mostra as alterações ocorridas, durante o período de apuração, no saldo de caixa e equivalentes de caixa em, no mínimo, três fluxos.


A

Demonstração do Resultado do Exercício.


B

Demonstração dos Lucros e Prejuízos Acumulados.


C

Demonstração das Mutações do Patrimônio Líquido.


D

Demonstração do Valor Adicionado.


E

Demonstração dos Fluxos de Caixa.

Acerca das alterações promovidas pela Lei n.º 11.638/2007 na Lei n.º 6.404/1976, conhecida como Lei das Sociedades por Ações, assinale a opção INCORRETA.


A

A demonstração dos fluxos de caixa e a demonstração do valor adicionado tornaram-se obrigatórias para todas as companhias, abertas ou fechadas.


B

As aplicações em instrumentos financeiros, inclusive derivativos, e em direitos e títulos de créditos, classificados no ativo circulante ou no realizável a longo prazo, serão avaliadas pelo valor de custo de aquisição ou pelo valor de emissão, atualizado conforme disposições legais ou contratuais, ajustado ao valor provável de realização, quando este for inferior, no caso das demais aplicações e dos direitos e títulos de crédito.


C

As companhias fechadas poderão optar por observar as normas sobre demonstrações financeiras expedidas pela Comissão de Valores Mobiliários para as companhias abertas.


D

Serão classificados no ativo imobilizado os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, os riscos e o controle desses bens.


E

No intangível serão classificados os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.

   
Gerar simulado


