







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em janeiro de 2024, uma escola do setor público adquiriu, à vista, mesas e cadeiras para serem utilizados pelos alunos no ano letivo, por R$ 40.000. No mesmo mês, a escola vendeu as mesas e cadeiras antigos por R$ 10.000.
Na elaboração da Demonstração dos Fluxos de Caixa da escola, constata-se que
a atividade operacional consumiu R$ 30.000.
a atividade de investimento consumiu R$ 30.000.
a atividade de financiamento consumiu R$ 30.000.
a atividade operacional consumiu R$ 40.000, enquanto a atividade de investimento gerou R$ 10.000.
a atividade de investimento consumiu R$ 40.000, enquanto a atividade operacional gerou R$ 10.000.
A NBC TSP 12 – Demonstração dos Fluxos de Caixa (DFC) apresenta diversos exemplos pertinentes às atividades operacionais, de investimento e de financiamento. Assim sendo, considere os fluxos a seguir.
I. Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
II. Pagamentos em caixa por arrendatário, para redução do passivo relativo a arrendamento mercantil financeiro.
III. Pagamentos em caixa por contratos futuros, a termo, de opção e swap, exceto quando tais contratos forem mantidos para negociação imediata ou disponível para venda ou os pagamentos forem classificados como atividades de financiamento.
IV. Recebimentos de caixa de concessões ou transferências e outras dotações ou autorizações orçamentárias realizadas pelo governo central e subnacionais ou outras entidades do setor público.
Os fluxos supracitados devem ser classificados como atividade:
I. Operacional II. Financiamento III. Investimento IV. Operacional.
I. Investimento II. Operacional III. Financiamento IV. Investimento.
I. Operacional II. Financiamento III. Financiamento IV. Operacional.
I. Financiamento II. Investimento III. Operacional IV. Financiamento.
Com base no atual regramento sobre as Demonstrações Contábeis Aplicadas ao Setor Público, o fluxo líquido de caixa das atividades de investimento a ser evidenciado na Demonstração dos Fluxos de Caixa é de:
105.000,00.
50.000,00.
120.000,00.
70.000,00.
(50.000,00).
Em 2024, um hospital do setor público descontinuou o oferecimento de serviços de emergência, e passou a atender apenas consultas previamente agendadas.
De acordo com a NBC TSP 12– Demonstração dos Fluxos de Caixa, os pagamentos em caixa decorrentes da operação descontinuada devem ser classificados, na Demonstração dos Fluxos de Caixa do hospital, como atividade
operacional.
de investimento.
de financiamento.
operacional ou de investimento.
de investimento ou de financiamento.
Com base no atual regramento sobre as Demonstrações Contábeis Aplicadas ao Setor Público, o fluxo líquido de caixa das atividades de financiamento a ser evidenciado na Demonstração dos Fluxos de Caixa é de:
10.000,00.
(40.000,00).
(30.000,00).
90.000,00.
30.000,00.
Leia o fragmento a seguir.
O Demonstrativo da Disponibilidade de Caixa e dos Restos a Pagar é parte integrante do Relatório de Gestão Fiscal e visa a dar transparência ao equilíbrio entre _____ e a disponibilidade de caixa, bem como ao equilíbrio entre a inscrição em Restos a Pagar Não Processados e ______.
Assinale a opção que completa corretamente as lacunas do fragmento acima, de acordo com o Manual de Demonstrativos Fiscais (MDF).
o resultado obtido – a disponibilidade de caixa
o resultado obtido – o resultado esperado.
a geração de obrigações de despesa – a disponibilidade de caixa
a geração de obrigações de despesa – em restos a pagar processados.
a geração de origens de receitas – em restos a pagar processados.
À luz da vigente normatização sobre a elaboração da Demonstração dos Fluxos de Caixa (DFC) no Setor Público, assinale a alternativa que evidencie o fluxo líquido de caixa das atividades operacionais em 2023:
R$ 388.000,00.
R$ 368.000,00.
R$ 364.000,00.
R$ 384.000,00.
R$ 380.000,00.
A NBC TSP 11, de 18 de outubro de 2018, e a Lei 4.320/1964 listam as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) obrigatórias. São elas:
Balanço Patrimonial, Demonstração das Mutações do Patrimônio Líquido, Demonstração dos Fluxos de Caixa, Balanço Orçamentário e Notas explicativas.
Balanço Patrimonial, Demonstração das Variações Patrimoniais, Demonstração das Mutações do Patrimônio Líquido, Demonstração dos Fluxos de Caixa, Demonstração de Valor Adicionado, Balanço Orçamentário, Balanço Financeiro e Notas explicativas.
Balanço Patrimonial, Demonstração das Variações Patrimoniais, Demonstração das Mutações do Patrimônio Líquido, Demonstração dos Fluxos de Caixa, Demonstração de Valor Adicionado, Balanço Orçamentário e Notas explicativas.
Balanço Patrimonial, Demonstração das Variações Patrimoniais, Demonstração das Mutações do Patrimônio Líquido, Demonstração dos Fluxos de Caixa, Demonstração de Valor Adicionado, Demonstração do Resultado do Período de divulgação, Demonstração da Mutação do Patrimônio Social, Balanço Orçamentário, Balanço Financeiro, Notas explicativas e Informação comparativa com o período anterior.
Balanço Patrimonial, Demonstração das Variações Patrimoniais, Demonstração das Mutações do Patrimônio Líquido, Demonstração dos Fluxos de Caixa, Balanço Orçamentário, Balanço Financeiro, Notas explicativas e Informação comparativa com o período anterior.
Uma universidade do setor público contrata seguro contra incêndio para os seus prédios, pagando à vista a apólice anual.
Na Demonstração dos Fluxos de Caixa, o pagamento representa uma diminuição relacionada à atividade
operacional.
de patrimônio.
de investimento.
de financiamento.
de equivalentes de caixa.
Baseado na Lei n° 4.320/64 e na Norma Brasileira de Contabilidade NBC TSP 11, o Manual de Contabilidade Aplicado ao Setor Público MCASP (STN, 2023) estabelece o conjunto de demonstrações contábeis das entidades do setor público. Assinale a alternativa correta que apesenta o demonstrativo contábil que tem a função semelhante à demonstração de resultados do exercício DRE.
Demonstração das Variações Patrimoniais – DVP
Balanço Financeiro
Balanço Orçamentário
Demonstração de Mutações do Patrimônio Líquido
A Demonstração dos Fluxos de Caixa (DFC) é uma ferramenta importante na análise financeira de entidades públicas. Sobre a DFC, analise as afirmativas abaixo:
I. A DFC apresenta os fluxos de caixa classificados em operacionais, de investimento e de financiamento.
II. As receitas orçamentárias são consideradas fluxos de caixa operacionais.
III. A amortização de empréstimos é classificada como fluxo de caixa de financiamento.
Estão CORRETAS:
Apenas I e II.
Apenas II e III.
Apenas I e III.
I, II e III.
Com base na Norma Brasileira de Contabilidade do Setor Público – NBC TSP 12/2018, assinale a alternativa cujo informativo contábil demonstra, concomitantemente, as origens dos fluxos de entradas de caixa, os itens que geraram desembolsos de caixa durante o período das demonstrações contábeis e o saldo do caixa na data das demonstrações contábeis.
Demonstração dos Ingressos em Caixa.
Demonstração das Saídas de Caixa.
Demonstração dos Fluxos de Caixa.
Balanço dos Fluxos de Recursos Provenientes de Clientes.
Demonstrativo Consignado Macrofinanceiro.
Segundo as Normas de Contabilidade do Setor Público, na elaboração da Demonstração dos Fluxos de Caixa, recebimentos de caixa de sinistros e outros benefícios da apólice são classificados como fluxos de caixa decorrentes das atividades:
Conglomeradas.
De investimentos.
De financiamentos.
Operacionais.
Judiciais.
O apêndice que acompanha a NBCTSP 11 – Apresentação das Demonstrações Contábeis, apresenta estruturas ilustrativas das demonstrações contábeis aplicadas ao setor público. Analise a figura a seguir, que representa o quadro de uma demonstração contábil, e assinale a alternativa que contém o nome dessa demonstração.
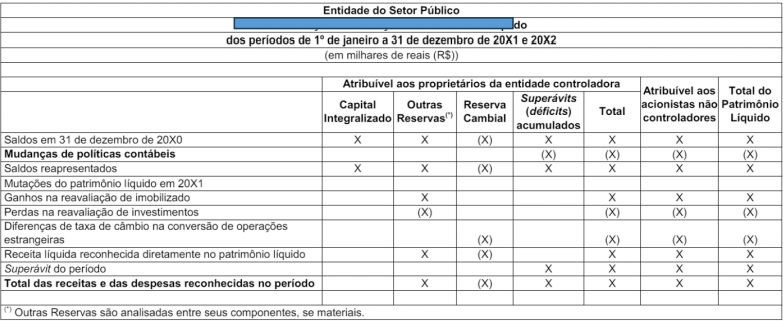
Demonstração dos Fluxos de Caixa (DFC).
Demonstração do Resultado do Exercício (DRE).
Demonstração das Variações Patrimoniais (DVP).
Demonstração das Mutações do Patrimônio Líquido (DMPL).
Balanço Patrimonial (BP).
Ocasionalmente pode ocorrer que alguma entidade promova uma atividade de financiamento em moeda estrangeira. Essa atividade vai gerar fluxos de caixa futuros.
Esses fluxos de caixa decorrentes de transações em moeda estrangeira devem ser registrados
na moeda funcional da entidade, convertendo-se o valor em moeda estrangeira à taxa cambial na data da ocorrência do fluxo de caixa.
na moeda original da transação, conservando a data da ocorrência do fluxo de caixa.
na moeda funcional da entidade, convertendo-se o valor em moeda estrangeira à taxa cambial na data da divulgação da Demonstração Contábil.
na moeda funcional da entidade, convertendo-se o valor em moeda estrangeira à taxa cambial na data do fechamento do exercício.
na moeda original da transação, levando em conta a taxa cambial da data do efetivo desembolso.
De acordo com a NBC TSP 12, a demonstração dos fluxos de caixa identifica: (a) as origens dos fluxos de entradas de caixa; (b) os itens que geraram desembolsos de caixa durante o período das demonstrações contábeis; e, (c) o saldo do caixa na data das demonstrações contábeis. A informação dos fluxos de caixa permite aos usuários avaliar como a entidade do setor público obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados. Considere as seguintes operações desempenhadas durante o ano 20X0 por um ente público:
• Receitas patrimoniais arrecadadas: R$ 27.500,00.
• Operações de crédito: R$ 14.500,00.
• Aquisição de ativo não circulante: R$ 17.500,00.
• Remuneração das disponibilidades: R$ 18.100,00.
• Juros e encargos da dívida: R$ 35.200,00.
• Alienação de bens móveis: R$ 5.000,00.
• Refinanciamento da dívida: R$ 30.600,00.
• Amortização de empréstimos concedidos: R$ 12.000,00.
• Integralização do capital social de empresas dependentes: R$ 23.200,00.
Com base nas informações anterior, assinale a alternativa correta quanto à geração do fluxo de caixa nas atividades.
O fluxo de caixa consumido nas atividades de investimento foi R$ 500,00, enquanto o fluxo de caixa gerado nas atividades operacionais foi de R$ 7.500,00.
A variação de caixa e equivalentes de caixa durante 20X0 foi R$ 2.800,00, e o fluxo de caixa gerado pelas atividades operacionais foi de R$ 10.400,00.
O fluxo de caixa consumido nas atividades financiamento durante 20X0 foi R$ 7.100,00, enquanto a soma dos fluxos de caixa gerados nas atividades de investimento e operacionais foi R$ 500,00.
O fluxo de caixa gerado nas atividades operacionais durante 20X0 foi R$ 25.800,00, enquanto os fluxos de caixa consumidos nas atividades de investimento e de financiamento foram de R$ 500 e de R$ 13.200,00, respectivamente.
A demonstração dos fluxos de caixa do setor público evidencia os fluxos de caixa segregados nas atividades operacionais, de financiamento e de investimento, e é elaborada com base, exclusivamente, nos registros constantes da conta 1.1.1.0.0.00.00 – Caixa e Equivalentes de Caixa.
Certo
Errado
Conforme as disposições do Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa correta no que tange à Demonstração dos Fluxos de Caixa.
Deverá ser elaborada através do método indireto, segregando os fluxos entre as atividades operacionais, de investimento e de financiamento.
Deverá ser elaborada através do método direto, segregando os fluxos entre as atividades operacionais, sazonais e de capital.
Deverá ser elaborada através do método direto, segregando os fluxos entre as atividades operacionais, de investimento e de financiamento.
Deverá ser elaborada através do método direto, segregando os fluxos entre as atividades de financiamento, correntes e de capital.
Deverá ser elaborada através do método misto, segregando os fluxos entre as atividades operacionais, de investimento e de financiamento.
De acordo com a normatização vigente, e elaborando a Demonstração dos Fluxos de Caixa pelo método direto, o valor do Fluxo Líquido das Atividades Operacionais em 2021 foi de:
40.000,00.
55.500,00.
63.000,00.
47.500,00.
42.500,00.
Na Demonstração dos Fluxos de Caixa (DFC) da Universidade Federal do Recôncavo da Bahia, os recebimentos de caixa resultantes da venda de ativo imobilizado, intangível e outros ativos de longo prazo devem ser registrados como
Atividades Operacionais.
Atividades de Financiamento.
Desfazimento de Bens do Ativo Não Circulante.
Desfazimento de Bens do Ativo Circulante.
Atividades de Investimento.



