







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação ao reconhecimento do Ativo, o MCASP, 7º edição, orienta que um Ativo deve ser reconhecido quando: a) satisfizer a definição de ativo; e b) puder ser mensurado de maneira que observe as características qualitativas, levando em consideração as restrições sobre a informação contábil. Entretanto, também são reconhecidos como Ativos os depósitos caracterizados como entradas compensatórias referentes:
I. Às cauções em dinheiro para garantia de contratos;
II. Aos contratos continuados de serviços;
III. Às consignações a pagar;
IV. Às apólices de seguro garantia de contratos;
V. Às retenções de obrigações de terceiros a recolher.
Diante do exposto, assinale a alternativa que corresponde aos itens CORRETOS:
Os itens I, II e IV estão corretos.
Os itens II, III e IV estão corretos.
Os itens II, IV e V estão corretos.
Os itens I, IV e V estão corretos.
Os itens I, III e V estão corretos.
De acordo com os procedimentos contábeis patrimoniais, devem ser reconhecidos no ativo os depósitos caracterizados como entradas compensatórias no ativo e no passivo financeiro. É um exemplo destes depósitos:
emissão de licença para exploração de serviços.
aquisição de ativos intangíveis a pagar.
retenção de obrigações de terceiros a recolher.
obtenção de perdão de dívidas judiciais.
O patrimônio público é estruturado em três grupos, sendo eles chamados de Ativo, Passivo e Patrimônio Líquido. Para ser classificado como Ativo Circulante, deve satisfazer os critérios de:
I- estar disponível para realização imediata.
II- corresponder a valores exigíveis até o término do exercício seguinte.
III- ter a expectativa de realização até o término do exercício seguinte.
IV- corresponder a valores de terceiros ou retenções em nome deles, quando a entidade do setor público for a fiel depositária, independentemente do prazo de exigibilidade.
Diante do apresentado acima, pode-se afirmar que estão corretos:
Somente os itens I e II.
Somente os itens I e III.
Somente os itens II, III e IV.
Os tens I, II, III e IV estão corretos.
Em janeiro de 2018, ocorreu o empenho, a liquidação e o pagamento de despesas de exercícios anteriores em decorrência da entrega de um lote de microcomputadores por um dos fornecedores de um ente público estadual, em prazo compatível com os termos do contrato, mas cujo empenho emitido em 2017 havia sido anulado no final do exercício financeiro de 2017. Os microcomputadores foram colocados em condição de uso em 01/02/2018, data em que a Secretaria de Educação do ente público estadual começou a utilizá-los em suas atividades administrativas, com estimativa de vida útil de 3 anos. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, no ente público estadual, em janeiro de 2018, houve o
reconhecimento de um ativo imobilizado.
reconhecimento de uma variação patrimonial diminutiva.
desreconhecimento do cancelamento de restos a pagar processados.
desreconhecimento do cancelamento de restos a pagar não processados.
reconhecimento de uma variação patrimonial aumentativa.
Em relação ao reconhecimento da Receita pública e da Despesa pública, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.
( ) Sob o enfoque orçamentário, a receita é reconhecida pelo regime de caixa.
( ) Sob o enfoque orçamentário, a despesa é reconhecida pelo regime de caixa.
( ) Sob o enfoque orçamentário, o regime utilizado pela contabilidade pública é o regime misto.
( ) Sob o enfoque patrimonial, a receita é reconhecida pelo regime de caixa.
( ) Sob o enfoque patrimonial, a despesa é reconhecida pelo regime de competência.
V – F – V – F – V.
V – V – F – V – F.
F – F – V – V – F.
V – V – F – F – F.
F – V – F – V – F.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 5ª Edição, o patrimônio público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações. A classificação dos elementos patrimoniais considera a segregação em "circulante" e "não circulante", com base em seus atributos de conversibilidade e exigibilidade, conforme disposto nas normas contábeis nacionais e internacionais. Para serem classificados como circulante, os ativos devem
estar disponíveis para realização imediata, apenas.
ter a expectativa de realização até seis meses após a data das demonstrações contábeis, apenas.
estar disponíveis para realização imediata ou ter a expectativa de realização até doze meses após a data das demonstrações contábeis.
estar disponíveis para realização imediata ou ter a expectativa de realização até seis meses após a data das demonstrações contábeis.
Os benefícios econômicos futuros incorporados a um ativo podem fluir para a entidade de diversas maneiras, exceto se o ativo for:
usado isoladamente ou em conjunto com outros ativos na produção de bens ou na prestação de serviços a serem vendidos pela entidade.
usado para liquidar um passivo.
distribuído ao governo.
distribuído aos proprietários da entidade.
A respeito dos critérios de reconhecimento de elementos do Ativo, Passivo, Receitas e Despesas, assinale a alternativa correta.
Um ativo deve ser reconhecido no balanço patrimonial quando for provável que benefícios econômicos presentes dele provenientes fluirão para a entidade e seu custo ou valor puder ser mensurado por estimativa.
O reconhecimento de receitas deve ser feito na demonstração do resultado quando resultar em aumento nos benefícios econômicos futuros relacionados com aumento de ativos e passivos, representando para a entidade um acréscimo patrimonial.
Um passivo deve ser reconhecido no balanço patrimonial quando for provável que, para liquidar uma obrigação presente, seja necessário uma saída de recursos detentores de benefícios econômicos, devendo o valor dessa obrigação ser mensurado com confiabilidade.
O reconhecimento das despesas ocorre quando estas provocam decréscimo nos benefícios econômicos futuros, relacionados com o acréscimo de um ativo ou o aumento de perdas na entidade, devendo seus valores ser reconhecidos e avaliados sempre que a entidade verifique sua ocorrência.
As despesas devem ser reconhecidas na demonstração do resultado somente quando há a confrontação entre despesas e receitas, envolvendo o reconhecimento simultâneo ou combinado das receitas e despesas que resultem diretamente ou conjuntamente das mesmas transações ou ainda de transações diferentes que possuam os mesmos valores financeiros.
Uma entidade pública estava em processo de organização de informações para adoção das disposições constantes no MCASP/STN para reconhecimento de alguns ativos que não estavam registrados no patrimônio. Dentre as informações relevantes levantadas, apurou-se o seguinte:
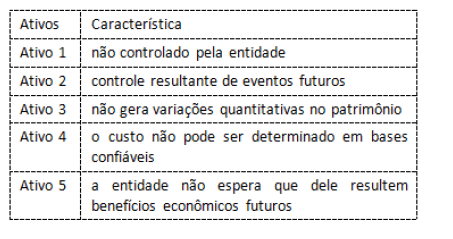
Dos ativos identificados, o único que NÃO descumpre os critérios para reconhecimento é:
A classificação dos itens que compõem o ativo de um órgão público considera, com base em seus atributos de conversibilidade, a segregação em
disponível e exigível.
circulante e não circulante.
simples e composto.
financeiro e real.
empenhado e não empenhado.
Sobre o Reconhecimento do Ativo, é CORRETO afirmar:
Um ativo deve ser reconhecido no patrimônio público quando for provável que benefícios futuros dele provenientes fluirão para a entidade, mesmo na impossibilidade de determinação de seu custo ou valor. Também são reconhecidos no ativo os depósitos caracterizados como entradas compensatórias no ativo e no passivo financeiro.
Um ativo deve ser reconhecido no patrimônio público quando houver certeza que benefícios futuros dele provenientes fluirão para a entidade e seu custo ou valor puder ser determinado em bases confiáveis. Também são reconhecidos no ativo os depósitos caracterizados como entradas compensatórias no ativo e no passivo financeiro.
Um ativo deve ser reconhecido no patrimônio público quando for provável que benefícios futuros dele provenientes fluirão para a entidade e seu custo ou valor puder ser determinado em bases confiáveis. Também são reconhecidos no ativo os depósitos caracterizados como entradas não compensatórias no ativo e no passivo financeiro.
Um ativo deve ser reconhecido como diferido, no patrimônio da entidade quando houver certeza que benefícios futuros dele provenientes fluirão para entidade na impossibilidade de determinação de seu custo ou valor.
Um ativo deve ser reconhecido no patrimônio público quando for provável que benefícios futuros dele provenientes fluirão para a entidade e seu custo ou valor puder ser determinado em bases confiáveis. Também são reconhecidos no ativo os depósitos caracterizados como entradas compensatórias no ativo e no passivo financeiro.
A concessão de aval de títulos, por uma empresa, para terceiros, representa fato administrativo que deve ser reconhecido em contas patrimoniais pela contabilidade.
A respeito da formação do patrimônio público e o registro dos bens e direitos no ativo da entidade, é correto afirmar, exceto:
a determinação do custo ou valor em bases confiáveis é condição para o reconhecimento de um ativo.
para serem incluídos no circulante, os ativos devem estar disponíveis para a realização imediata ou ter expectativa de realização até o término do exercício seguinte.
a evidenciação do patrimônio público no balanço patrimonial segregada em ativo financeiro e não-financeiro está baseada em padrões internacionais.
existe a possibilidade do registro de valores no ativo mesmo que não haja a expectativa de geração de benefícios.
as cauções em dinheiro para a garantia de contratos integram o ativo da entidade.
São condições necessárias para o reconhecimento de um ativo adquirido em uma transação sem a obrigação de contraprestação por parte da entidade pública:
os recursos devem estar à disposição da entidade e não haver questionamento quanto à sua legitimidade.
a entidade possuir legitimidade para realizar a transação, os valores estarem à disposição para aplicação ou uso imediato e ainda se enquadrarem na definição de ativo.
a simples presunção de que os recursos existem e são da entidade é sufi ciente para que sejam reconhecidos como ativos públicos.
ter sido concluída a transação com razoável grau de certeza para a entidade estabelecer as condições necessárias ao reconhecimento do ativo.
a entidade ganhar o controle dos recursos, enquadramento na definição de ativo e satisfazer os critérios de reconhecimento.



