







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando os aspectos da contabilização dos duodécimos repassados pelo poder Executivo municipal ao poder Legislativo, avalie as informações a seguir:
I. são evidenciados na linha “Transferências Financeiras Recebidas” do Balanço Patrimonial do poder Legislativo.
II. na Demonstração das Variações Patrimoniais consolidada do município devem ser desconsiderados por se tratarem operações intragovernamentais.
III. devem ser contabilizados no PCASP (Plano de Contas Aplicado ao Setor Público Plano) do poder Executivo na conta de variação patrimonial "4.5.1.1.1.00.00 Transferências Recebidas para a Execução Orçamentária - Consolidação".
É correto o que se afirma em:
II, apenas.
I e III, apenas.
I, apenas.
II e III, apenas.
Em 31/12/2020, um ente governamental elaborou o quadro resumo abaixo referente aos créditos e dotações autorizadas durante o exercício financeiro (valores em reais).
Data | Tipo de Crédito | Dotação Autorizada | Empenhado | Liquidado | Pago |
01/01 | Orçamentário | 250.000,00 | 240.000,00 | 230.000,00 | 220.000,00 |
05/05 | Especial | 15.000,00 | 14.000,00 | 12.000,00 | 11.000,00 |
15/09 | Extraordinário | 25.000,00 | 20.000,00 | 18.000,00 | 15.000,00 |
02/11 | Suplementar | 12.000,00 | 11.000,00 | 10.000,00 | 9.000,00 |
18/12 | Especial | 10.000,00 | 6.000,00 | 4.000,00 | 4.000,00 |
Com base na legislação vigente, o valor total do saldo dos créditos que poderia ser transferido e reaberto no exercício financeiro de 2021 seria de:
R$ 16.000,00
R$ 53.000,00
R$ 11.000,00
R$ 9.000,00
De acordo com a Lei nº 4.320/1964, a despesa é classificada em categorias econômicas. As despesas correntes englobam as transferências correntes, sendo essas as dotações para despesas que não correspondam à contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado. Pode-se afirmar que é considerado(a) como transferência corrente o(a):
Serviço de terceiros.
Salário família e o abono familiar.
Amortização da dívida pública.
Concessão de empréstimos.
Material permanente.
Assinale a alternativa que apresenta a classificação das dotações para despesas às quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado, conforme preconizado na Lei nº 4.320/64, art. 12.
Despesas de custeio.
Custo de pessoal.
Transferências correntes.
Transferências de capital.
Transferências para custeio.
As transferências de recursos dizem respeito a todo e qualquer repasse de dinheiro que o governo faz a terceiros, bem como a outros entes da federação, a pessoas jurídicas da iniciativa privada, a organismos internacionais e a fundos. A esse respeito, assinale a alternativa CORRETA:
As transferências legais são repasses de recursos regulamentados em leis ordinárias. Essas leis determinam a forma de habilitação, transferência, aplicação de recursos e prestação de contas.
As transferências obrigatórias são entregas de recursos correntes ou de capital advindo de outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional ou legal ou se destine ao Sistema Único de Saúde – SUS.
A Lei 4.320/64 determina a legalidade da utilização dos recursos transferidos para finalidade diversa da pactuada.
As transferências constitucionais correspondem a parcelas de recursos arrecadados por um ente e repassado a outro ente por força de mandamento estabelecido em dispositivo da Constituição.
Uma das exigências previstas na LDO federal de 2014, para repasse de transferências voluntárias, é a previsão de contrapartida na lei orçamentária do Município beneficiário.
Assinale a alternativa que representa uma receita de transferência para o ente recebedor:
quota-parte do FPM para os municípios.
Imposto de Renda para a União.
INSS para a União.
ICMS para os Estados.
Imposto de Exportação para a União.
É uma despesa de transferência intragovernamental para a União:
quota-parte do FPM.
pagamento de pessoal e encargos.
convênios com municípios.
convênios com os estados.
repasse do duodécimo para o Congresso Nacional.
Considera-se como transferência de capital o(a)
amortização da dívida pública.
subvenção social.
concessão de empréstimo.
participação em aumento de capital de estatais.
encargo da dívida.
As transferências intergovernamentais compreendem a entrega de recursos de um ente transferidor a outro denominado recebedor. O adequado registro dessas transferências evita a dupla contagem e favorece o controle dos recursos públicos.
A partir das disposições do MCASP para o registro de transferências intergovernamentais, é correto afirmar que:
Considere as seguintes assertivas em relação às Subvenções e Assistências Governamentais:
I. Uma subvenção governamental gratuita deve ser reconhecida diretamente no Patrimônio Líquido.
II. Uma subvenção governamental não gratuita deve ser reconhecida como receita na demonstração do resultado nos períodos ao longo dos quais a entidade reconhece os custos relacionados à subvenção que são objeto de compensação.
III. Caso a subvenção governamental recebida não possa ser distribuída como dividendos, após ser reconhecida no resultado, deve ser destinada para Reserva de Incentivos Fiscais.
Está correto o que se afirma em
I, apenas.
II, apenas.
I e III, apenas
II e III, apenas.
I, II e III.
Dependendo da forma como foi elaborado o orçamento de um ente federativo, as transferências intergovernamentais legais ou constitucionais podem ser contabilizadas pelo ente transferidor como:
custos
dedução da receita
despesa ou dedução da receita
receita ou dedução da despesa
compensação
São motivos para aplicação das sanções de suspensão de transferências voluntárias, EXCETO:
Apenas as transferências relativas às ações de educação;
Apenas as transferências relativas a ações de melhoria do transporte público;
Apenas as transferências relativas às ações de saúde;
Apenas as transferências relativas às ações de segurança pública;
As alternativas “A” e “C” estão corretas.
O Tesouro Nacional pode antecipar recursos destinados às transferências constitucionais a estados e municípios, mediante a utilização de disponibilidades de caixa.
São cláusulas necessárias nos instrumentos de transferência voluntária de recursos (convênios, contratos de repasse e termos de cooperação), exceto:
cláusula impeditiva de se rescindir o instrumento antes do prazo inicialmente contratado.
a obrigação de o concedente ou contratante prorrogar, de ofício, a vigência do instrumento antes do seu término, quando der causa a atraso na liberação dos recursos.
as obrigações do interveniente, quando houver.
a forma pela qual a execução física do objeto será acompanhada pelo concedente ou contratante.
a forma de liberação dos recursos ou desbloqueio, quando se tratar de contrato de repasse.
Considere a análise vertical (AV) e a análise horizontal (AH) das receitas orçamentárias, referentes a X1 e X2, extraídas do Balanço Financeiro de uma determinada prefeitura:
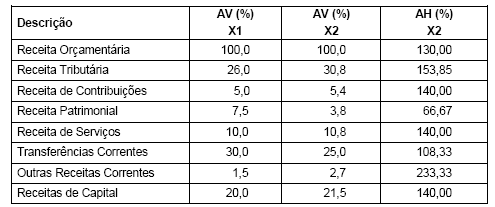
Outras Receitas Correntes 1,5 2,7 233,33 Receitas de Capital 20,0 21,5 140,00 Com base nessas informações, é correto afirmar que
o aumento nas receitas de capital foi proporcionalmente maior do que nas receitas tributárias.
as receitas correntes representavam 78,5% das receitas orçamentárias em X1.
a principal fonte de receita, em X2, foi oriunda das transferências correntes.
houve aumento de arrecadação em todas as fontes de receitas.
a prefeitura reduziu a sua dependência por transferências correntes em X2.
Em relação aos registros contábeis, a transferência de um bem móvel entre unidades gestoras do mesmo órgão provoca
interferência ativa extraorçamentária na unidade destinatária do bem.
mutação ativa na unidade destinatária e mutação passiva na unidade transferidora.
acréscimo patrimonial na unidade destinatária e decréscimo patrimonial na unidade transferidora.
não é necessário realizar lançamentos contábeis uma vez que as unidades gestoras pertencem ao mesmo órgão.
Uma das formas de transferência voluntária de recursos da União para Estados, Distrito Federal, Municípios e entidades sem fins lucrativos é o instrumento convênios. Assinale a seguir a opção correta em relação à contabilização desse tipo de transferência.
É mantido controle contábil dos montantes liberados e das prestações de contas a realizar e realizadas nos grupos compensado do ativo e do passivo.
As contas destinadas ao controle de transferências voluntárias estão no passivo compensado.
As prestações de contas não realizadas pelos convenentes constituem créditos da União desde o momento da liberação dos recursos.
Além de registro no ativo compensado, as parcelas liberadas são contabilizadas como créditos no disponível da instituição concedente.
Instaurada a Tomada de Contas Especial, o Tribunal de Contas da União determina a constituição do crédito contra o convenente.
Assinale a opção correta em relação ao controle da transferência de recursos mediante convênios.
Na entidade concedente, a classificação da despesa ocorre somente após a apresentação da prestação de contas por parte do convenente.
É realizado controle contábil de recursos a liberar.
A não prestação de contas enseja a imediata contabilização do montante liberado como crédito da entidade.
O montante de recursos liberados é registrado em conta do disponível como créditos da entidade junto ao convenente.
A contabilização da despesa de transferência é o único registro contábil que se faz dessa modalidade de transferência.
Assinale a opção correta em relação às regras a serem obedecidas pelos entes envolvidos nas transferências de recursos intergovernamentais (Portaria STN nº 447, de 13.09.2002).
As receitas nas entidades beneficiárias das transferências somente devem ser contabilizadas quando houver o repasse financeiro.
As receitas deverão ser reconhecidas no ente recebedor quando ocorrer a liquidação no repassador, independentemente da transferência financeira.
Os entes repassadores deverão informar a cada bimestre o montante das transferências financeiras efetuadas.
Os Restos a Pagar inscritos pelo repassador não constituem receitas no beneficiário até que ocorra a transferência financeira.
O ajuste da receita no ente recebedor é obrigatório somente no final do exercício.
Sobre a transferência financeira realizada pela unidade setorial financeira para as unidades gestoras do mesmo órgão é correto afirmar que,
provoca alteração da situação patrimonial negativa na setorial orçamentária e positiva na unidade destinatária dos recursos.
provoca alteração da situação patrimonial positiva na setorial orçamentária e negativa na unidade destinatária dos recursos.
não provoca alteração da situação patrimonial da concedente, visto que está vinculada à movimentação de créditos orçamentários.
é considerada como despesa orçamentária na transferidora e receita na recebedora.
as transferências são realizadas automaticamente, bastando que se faça a transferência orçamentária.



