







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Leia as afirmativas a seguir e assinale a alternativa correta.
I. A Demonstração das Variações Patrimoniais evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária. As variações quantitativas são decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido. As variações qualitativas são decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
II. Para fins de apresentação na Demonstração das Variações Patrimoniais, as variações devem ser segregadas em quantitativas e qualitativas
III. O resultado patrimonial do período é apurado pelo confronto entre as variações quantitativas aumentativas e diminutivas.
As afirmativas I, II e III estão incorretas
Apenas as afirmativas I e II estão corretas
Apenas a afirmativa I está correta
As afirmativas I, II e III estão corretas
As afirmativas II e III estão corretas
O Município X, assim como grande parte dos Municípios brasileiros, registrou uma queda nas suas receitas no ano de 2015, fechando o ano com uma arrecadação total de $ 100. Diante de um cenário de queda na arrecadação o Município X realizou um grande esforço fiscal e conseguiu fechar o ano com a execução de um total de $ 95 de despesas, das quais $ 15 foram referentes à realização de investimentos em novos ativos e infraestrutura que, em seus registros contábeis, tiveram como contrapartida a conta de Variações Patrimoniais Ativas. Diante das informações referentes à execução orçamentária do Município X, calcula-se que seu resultado patrimonial foi igual a:
$ 5
$ 10
$ 15
$ 20
O resultado patrimonial de determinado órgão público será superavitário sempre que
o total dos débitos consignados forem integralmente quitados no exercício.
as receitas arrecadadas superarem as despesas pagas.
as variações patrimoniais aumentativas superarem as variações patrimoniais diminutivas.
o montante empenhado for inferior ao total da despesa fixada.
os créditos adicionais abertos não forem integralmente executados.
De acordo com a legislação vigente, a demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará
o resultado orçamentário, em consonância com o regime orçamentário adotado.
o resultado do financeiro do exercício corrente.
o resultado patrimonial do exercício.
o resultado contábil do exercício.
a variação patrimonial real em relação à orçamentária.
O Resultado Patrimonial observado após o final de um exercício e destacado em demonstrativo específico indica
o confronto entre o total das variações aumentativas e diminutivas.
o fluxo de valores compensatórios com reflexos contingentes, dentre outros.
a variação econômica resultante das variações de estoques de dívidas.
o resultado econômico decorrente do total dos ingressos e das saídas de recursos
as variações patrimoniais decorrentes do plano de trabalho previsto em orçamento.
A Prefeitura PMA apresentou as seguintes informações relativas a Receitas e Despesas:
Em R$ (mil):
- IPTU vencido em 2012 recebido em 2013 R$ 10.000,00
- ISS de 2013 recebido em 2013 R$ 20.000,00
- Despesa empenhada em 2012 e paga em 2013 R$ 15.000,00
- Despesa empenhada em 2013 e paga em 2013 R$ 5.000,00
Com base nessas informações e de acordo com o regime contábil misto, o resultado do exercício de 2013 foi, em R$ (mil):
10.000,00
25.000,00
15.000,00
20.000,00
5.000,00
Analise o quadro abaixo.
Itens | Valor em Reais (R$) |
Total do Passivo | 152.000,00 |
Total das Receitas | 112.000,00 |
Recebimento de Bens em Doação | 15.000,00 |
Total das Despesas | 116.000,00 |
Aquisição de Bens Imóveis | 46.000,00 |
Alienação de Bens Imóveis | 32.000,00 |
Com base nas informações do quadro, o Resultado Patrimonial do Exercício é
Superavitário em R$ 28.000,00.
Deficitário em R$ 18.000,00.
Superavitário em R$ 11.000,00.
Deficitário em R$ 3.000,00.
Com base nessas informações e no Manual de Contabilidade Aplicada ao Setor Público, em janeiro de X1,
o valor das variações patrimoniais quantitativas aumentativas foi R$ 627.000,00.
o resultado patrimonial foi R$ 424.000,00 positivo.
o valor das variações patrimoniais quantitativas diminutivas foi R$ 210.000,00.
o resultado de execução orçamentária foi superavitário em R$ 361.000,00.
a depreciação do ativo imobilizado provocou uma variação patrimonial qualitativa no patrimônio.
Com base no regime de competência e considerando as demonstrações consolidadas do Município, o resultado patrimonial do exercício financeiro de 2014 foi superavitário, em reais,
3.000.000,00.
4.900.000,00.
2.800.000,00.
2.450.000,00.
3.900.000,00.
Com relação às variações patrimoniais, o resultado patrimonial apurado no exercício de 2014 foi, em reais:
450,00
300,00
200,00
150,00
100,00
Considere as seguintes transações ocorridas no mês de fevereiro de 2014 em uma entidade pública governamental:
I. Prestação de Serviços, com o respectivo lançamento da receita, no valor de R$ 250.000,00.
II. Arrecadação de Receita Tributária, cujo fato gerador ocorreu no mês de janeiro de 2014, no valor de R$ 390.000,00.
III. Arrecadação de receitas inscritas na dívida ativa não tributária, no valor de R$ 180.000,00.
IV. Empenho, liquidação e pagamento de despesa com pessoal e encargos sociais, no valor de R$ 500.000,00.
V. Uso de material de consumo adquirido em janeiro de 2014, no valor de R$ 14.000,00.
VI. Empenho e liquidação da despesa com a aquisição de dois computadores, no valor de R$ 8.000,00, cuja utilização foi iniciada em março de 2014.
VII. Liquidação da despesa de consultoria, no valor de R$ 38.000,00, cujo empenho ocorreu em janeiro de 2014.
No mês de fevereiro de 2014, o resultado patrimonial foi, em reais,
Com base no regime de competência, o resultado patrimonial do exercício financeiro de 2013 foi, em reais,
2.950.000,00.
2.100.000,00.
1.100.000,00.
3.630.000,00.
2.400.000,00.
Utilizando os dados da tabela, assinale a alternativa que corresponde ao valor referente ao Resultado Primário.
R$ 800,00.
R$ 1.200,00.
R$ 1.000,00.
R$ 200,00.
R$ 50,00.
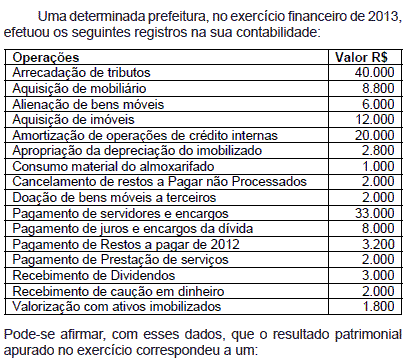
O resultado patrimonial do período é
superávit de 3.000.
superávit de 1.000.
nulo.
déficit de 2.000.
déficit de 4.000.
Determinada entidade pública apresentou os seguintes saldos ao final do exercício:
Despesa orçamentária ........................................... 329.904,00
Mutações patrimoniais da despesa .......................... 91.008,00
Mutações patrimoniais da receita ........................... 182.016,00
Receita orçamentária ............................................. 307.152,00
Saldo negativo do resultado extraorçamentário........ 34.128,00
Com base nos dados acima, conclui-se que o resultado patrimonial do exercício foi de:
79.632,00
102.384,00
(113.760,00)
(125.136,00)
(147.888,00)



