







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na Demonstração das Variações Patrimoniais, ao final do exercício financeiro, o resultado patrimonial foi de:
R$ 3.000.
R$ 5.000.
R$ 8.000.
R$ 9.000.
R$ 13.000.
O Resultado Patrimonial do Exercício é Superavitário em
R$ 131.000,00.
R$ 224.000,00.
R$ 64.000,00.
R$ 223.000,00.
Ao final do exercício financeiro, uma entidade pública apresentava os seguintes saldos das variações patrimoniais (em unidades monetárias):
Com base nessa situação hipotética, é correto afirmar que o resultado patrimonial foi de
0.
10 U. M.
20 U. M.
30 U. M.
40 U. M.
Considere as transações ocorridas no mês de setembro de 2019 em uma Assembleia Legislativa Estadual:
aumentado em R$ 710.000,00.
aumentado em R$ 776.000,00.
aumentado em R$ 741.000,00.
reduzido em R$ 9.359.000,00.
reduzido em R$ 9.329.000,00.
Considere as informações referentes ao exercício financeiro de 2018, extraídas de uma entidade pública governamental:
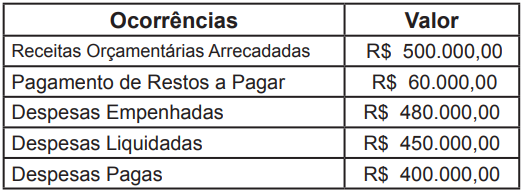
O Resultado Financeiro do Exercício é:
R$ 100.000,00.
R$ 50.000,00.
R$ 40.000,00.
R$ 20.000,00.
O resultado patrimonial da entidade pública municipal referente apenas ao mês de dezembro de 2018 teve um aumento de, em reais,
414.000,00.
609.000,00.
450.000,00.
531.000,00.
409.000,00.
Considerando a ocorrência das seguintes operações no exercício financeiro de 2019 em uma entidade pública.
A. Previsão de R$ 950.000,00 de receitas correntes e R$ 150.000,00 de receitas de capital; e fixação de R$ 850.000,00 de despesas correntes e R$ 250.000 de despesas de capital.
B. Arrecadação de R$ 400.000,00 de receitas tributárias.
C. Arrecadação de R$ 50.000,00 de receitas patrimoniais.
D. Arrecadação de R$ 450.000,00 de transferências correntes.
E. Arrecadação de R$ 30.000,00 de receitas de contribuições.
F. Arrecadação de R$ 35.000 de outras receitas correntes.
G. Arrecadação de R$ 60.000 de alienações de bens móveis.
H. Arrecadação de R$ 80.000 de transferências de capital mediante convênio.
I. Obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ 50.000,00, cujos juros de R$ 3.000,00 foram pagos.
J. Aquisição (empenho, liquidação e pagamento da despesa) de material de consumo no valor de R$ 120.000,00.
K. Realização (empenho e liquidação) de serviços de terceiros pessoa jurídica no valor R$ 400.000,00
L. Reconhecimento da depreciação dos bens imóveis, referentes a 2019, no valor de R$ 50.000,00.
M. Utilização de material de consumo no valor de R$ 90.000,00.
N. Foram adquiridas 03 veículos (empenho, liquidação e pagamento) no valor de R$ 150.000,00.
O. Pagamento da operação de crédito de antecipação de receita orçamentária.
P. Execução de serviços de consultoria (empenhado, liquidado e pago) no valor de R$ 300.000,00.
O resultado patrimonial foi de:
R$ 220.000,00 superavitário
R$ 232.000,00 superavitário
R$ 205.000,00 superavitário
R$ 202.000,00 superavitário
R$ 320.000,00 superavitário
A elaboração da Demonstração das Variações Patrimoniais tem por base as contas contábeis do modelo de Plano de Contas Aplicado ao Setor Público (PCASP), utilizando-se as classes 3 (variações patrimoniais diminutivas – VPD) e 4 (variações patrimoniais aumentativas – VPA). Considere os valores apresentados na tabela a seguir por um ente público, referente ao final de um determinado período, e assinale a alternativa CORRETA:
Lançamento de tributos a partir do fato gerador | 100 |
Apropriação da folha de pagamento | 70 |
Consumo de material de expediente | 15 |
Depreciação de ativos | 20 |
Ganhos com alienação | 40 |
O Ente público apresentou um resultado patrimonial deficitário no valor de 45.
O Ente público apresentou um resultado patrimonial superavitário no valor de 35.
O Ente público apresentou um resultado patrimonial deficitário no valor de 15.
O Ente público apresentou um resultado patrimonial superavitário no valor de
O Ente público apresentou um resultado patrimonial deficitário no valor de 35.
Na contabilidade pública o resultado patrimonial corresponde à diferença entre o valor total:
das Variações Patrimoniais Aumentativas (VPAs) e o valor total das Variações Patrimoniais Diminutivas (VPDs), apurado na Demonstração das Variações Patrimoniais do período.
do Ativo e o valor total do Passivo, apurado no Balanço Patrimonial do período.
das receitas orçamentárias e o valor total das despesas orçamentárias, apurado no Balanço Orçamentário do período.
dos ingressos orçamentários e o valor total dos dispêndios orçamentários, apurado no Balanço Financeiro do período.
das variações quantitativas e o valor total das variações qualitativas, apurado na Demonstração do Resultado Econômico do período.
O resultado patrimonial foi:
Deficitário em R$ 5.000.
Deficitário em R$ 8.000.
Superavitário em R$ 2.000.
Superavitário em R$ 14.000.
Superavitário em R$ 25.000.
Com base nessas transações tomadas em conjunto, em maio de 2018, o resultado patrimonial foi reduzido, em reais, em
238.000,00
208.000,00
150.000,00
1.338.000,00
322.000,00
Considere as seguintes transações realizadas no mês de agosto de 2018 em uma determinada entidade pública:
- Arrecadação de Receitas de Serviços no valor de R$ 35.000,00. Tais receitas são referentes ao mês de julho de 2018.
- Lançamento de Receitas de Serviços no valor de R$ 32.000,00. Tais receitas são referentes ao mês de agosto de 2018 e foram arrecadadas em setembro de 2018.
- Empenho de despesa referente à aquisição de material de consumo no valor de R$ 10.000,00. A entrega do material pelo fornecedor ocorreu em 14/08/2018, data em que a despesa foi liquidada pelo valor total do empenho. Tal despesa foi paga em 29/08/2018 pelo valor total do empenho e todo o material foi utilizado para a prestação de serviços à população em setembro 2018.
- Reconhecimento de perdas de estoques no valor de R$ 5.000,00 para ajustá-lo ao valor realizável líquido.
Com base nas transações ocorridas no mês de agosto de 2018 tomadas em conjunto, o impacto no resultado patrimonial referente ao exercício financeiro de 2018 foi um aumento, em reais, de
22.000,00
27.000,00
30.000,00
17.000,00
20.000,00
Com base nessas transações tomadas em conjunto, em fevereiro de 2018, o ativo da autarquia estadual teve um aumento, em reais, de
13.660.000,00.
13.810.000,00.
11.590.000,00.
13.760.000,00.
12.860.000,00.
Em 31/12/2017, foram obtidos os seguintes dados das transações efetuadas por uma determinada prefeitura durante o exercício financeiro (valores em R$):
Amortização da Dívida Interna | 62.500,00 |
Pagamento de pessoal e encargos | 48.000,00 |
Arrecadação de impostos indiretos | 18.000,00 |
Consumo de material do almoxarifado | 8.250,00 |
Arrecadação de aluguéis | 7.000,00 |
Aquisição de equipamentos | 10.000,00 |
Reconhecimento de impostos diretos | 42.500,00 |
Restituição de depósitos de terceiros | 12.500,00 |
Aquisição de mobiliários | 2.500,00 |
Alienação de bens móveis inservíveis | 25.000,00 |
Ganho na alienação de bens móveis | 4.250,00 |
Doação de bens móveis a terceiros | 8.750,00 |
Pagamento de Serviços a terceiros - Pessoa Jurídica | 9.500,00 |
Com esses dados, o resultado patrimonial apurado do exercício foi:
deficitário de R$ 62.250,00
deficitário de R$ 2.750,00
superavitário de R$ 5.500,00
superavitário de R$ 6.000,00
A diferença entre o valor total das Variações Patrimoniais Aumentativas (VPA) e o valor total das Variações Patrimoniais Diminutivas (VPD) de um dado período é chamada de:
Depreciação.
Mensuração do Patrimônio.
Receita Corrente Líquida.
Resultado Patrimonial.
O resultado patrimonial corresponde à diferença entre o valor total das Variações Patrimoniais Aumentativas e o valor total das Variações Patrimoniais Diminutivas, apurado na Demonstração das Variações Patrimoniais do período. Em relação aos aspectos relativos à Demonstração das Variações Patrimoniais, avalie se são verdadeiras (V) ou falsas (F) as afirmativas.
I Quando há uma concessão de suprimento de fundos, a despesa orçamentária é empenhada, liquidada e paga no ato da concessão, e só com a prestação de contas do suprido é que há o efetivo registro da variação patrimonial diminutiva.
II Considera-se realizada a variação patrimonial aumentativa (VPA), pela geração natural de novos ativos independentemente da intervenção de terceiros.
III Caso o total das VPA seja superior ao total das VPD, diz-se que o resultado patrimonial foi superavitário ou que houve um superávit patrimonial. Caso contrário, diz-se que o resultado patrimonial foi deficitário ou que houve um déficit patrimonial.
As afirmativas I, II e III são, respectivamente:
V, V e V.
V, F e F.
F, V e V.
F, V e F.
V, V e F.
Em 31/12/2017, o Município X apresentou as seguintes informações.
DESCRIÇÃO | R$ |
Empenhos liquidados (despesas correntes) | 4.000,00 |
Empenhos liquidados (despesas de capital) | 5.000,00 |
Receitas correntes arrecadadas | 7.000,00 |
Receitas de capital arrecadadas | 5.000,00 |
Saldo financeiro para o exercício seguinte | 3.000,00 |
Restos a pagar de 2016 e pagos em 2017 | 4.000,00 |
Pagamentos realizados referentes aos empenhos emitidos em 2016 | 2.000,00 |
Considerando os dados acima, é CORRETO afirmar que o resultado patrimonial apurado em 31/12/2017 foi, em reais, de:
9.000,00.
4.000,00.
6.000,00.
3.000,00.
O Saldo Patrimonial apresentado no balanço a que se referem os saldos apresentados é um:
Ativo Real Líquido de R$ 4.000,00.
Passivo Real Descoberto de R$ 4.000,00.
Ativo Real Líquido de R$ 32.000,00.
Passivo Real Descoberto de R$ 24.000,00.
Patrimônio Líquido de R$ 28.000,00.



