







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Prefeitura Municipal de determinado município paranaense apresentou, no encerramento do exercício social de 2020, os seguintes saldos para a elaboração da Demonstração das Variações Patrimoniais:
Remuneração a Pessoal e encargos R$ 445.000,00; Juros e Encargos pagos de Empréstimos e Financiamentos Obtidos R$ 32.000,00; Aposentadorias R$ 170.000,00; Transferências Intergovernamentais recebidas R$ 500.000,00; Impostos recebidos R$ 680.000,00; Uso de Material de Consumo R$ 648.000,00; Contribuições de Melhorias Recebidas R$ 360.000,00.
Considerando as informações acima apresentadas, o Resultado Patrimonial do Período foi de:
R$ 245.000,00.
R$ 255.000,00.
R$ 595.000,00.
R$ 425.000,00.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado patrimonial da entidade pública estadual foi impactado pelas transações ocorridas no mês de março de 2022, positivamente, pelo valor, em reais, de
3.080.000,00.
3.070.500,00.
4.141.500,00.
4.001.500,00.
3.210.500,00.
Nas demonstrações contábeis relativas ao exercício financeiro de 2021, publicadas no Portal da Transparência do Município de Paraíso do Sul, constam, entre outras informações, os valores discriminados na tabela a seguir (aqui expressos em milhares de reais):
Operações no exercício financeiro | R$ |
Fluxo de caixa líquido das atividades de financiamento | 962,71 |
Fluxo de caixa líquido das atividades operacionais | 3.129,24 |
Fluxo de caixa líquido das atividades de investimento | 3.255,69 |
Total das despesas empenhadas | 23.341,62 |
Total das Variações Patrimoniais Diminutivas | 26.300,31 |
Total das receitas realizadas | 27.993,07 |
Total das Variações Patrimoniais Aumentativas | 28.874,80 |
Com base nos dados da tabela, está correto concluir que o Município apurou, no exercício de 2021:
Superávit Orçamentário de R$ 836,26.
Superávit Orçamentário de R$ 3.410,75.
Superávit Patrimonial de R$ 2.574,49.
Superávit Patrimonial de R$ 4.651,45.
Nenhuma das alternativas anteriores por falta de dados para a conclusão.
Durante o exercício financeiro, uma determinada prefeitura realizou as seguintes transações (valores em R$):
- Pagamento pela aquisição bens imóveis.............10.000,00
- Pagamento de aluguéis de imóveis.......................6.000,00
- Despesa com serviços de terceiros.......................3.000,00
- Reconhecimento de impostos a receber................8.000,00
- Amortização de operação de crédito...................15.000,00
- Alienação de bens imóveis....................................5.000,00
- Recebimento de taxas e multas.............................3.000,00
- Pagamento dos servidores e encargos sociais......7.000,00
- Recebimento de empréstimos de Longo Prazo...10.000,00
- Recebimento de impostos indiretos......................4.000,00
- Doação de bens móveis à Instituição Privada........4.000,00
Com essas informações, o resultado patrimonial apurado no exercício financeiro foi:
Superavitário de R$ 10.000,00
Superavitário de R$ 2.000,00
Deficitário de R$ 13.000,00
Deficitário de R$ 5.000,00
Em 31/12/2021, o valor do resultado patrimonial do exercício foi de:
R$ 0.
R$ 7.000.
R$ 17.000.
R$ 12.000.
R$ 22.000.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado patrimonial referente ao exercício financeiro de 2021 do referido ente público foi superavitário, em R$,
433.800,00
1.235.500,00
946.500,00
921.300,00
962.800,00
Analise as assertivas e responda:
I.Patrimonial.
II.Financeira.
III.Desempenho.
Em consonância com as normas de contabilidade que norteiam as demonstrações contábeis aplicadas ao setor público, é CORRETO afirmar que, das assertivas dispostas, as demonstrações contábeis são, da entidade, a representação estruturada da situação.
I e II.
II e III.
I.
I, II e III.
III.
A Prefeitura Municipal de um município dos Campos Gerais apresentou, no encerramento do exercício social de 2019, os seguintes saldos (em milhares de reais) para a elaboração da Demonstração das Variações Patrimoniais:
-
Remuneração a Pessoal e encargos R$ 111.920; Transferências Inter Governamentais concedidas R$ 580; Transferências Inter Governamentais recebidas R$ 180.800; Contribuições de Melhorias Recebidas R$ 1.260; Contribuição de Iluminação Pública R$ 230; Benefícios de Prestação Continuada R$ 130; Exploração de Bens e Direitos e Prestação de Serviços recebidos R$ 150; Juros e Encargos pagos de Empréstimos e Financiamentos Obtidos R$ 3.370; Juros e Encargos de Mora recebidos R$ 14.840; Ganhos com Alienação de ativo imobilizado R$ 2.300; Encargos Patronais pagos R$ 15.880; Benefícios a Pessoal R$ 2.770; Aposentadorias e Reformas R$ 770; Impostos recebidos R$ 58.320; Pensões R$ 170; Uso de Material de Consumo R$ 16.970; Taxas recebidas R$ 11.330; Uso de Serviços R$ 50.430;
-
Considerando as informações acima apresentadas, temos o:
-
I. Resultado Patrimonial do Período de R$ 66.240.
II. Saldo de Variações Patrimoniais aumentativas de R$ 269.230.
III. Saldo de Variações Patrimoniais diminutivas de R$ 202.990.
-
Está(ão) CORRETO(S) o(s) item(ns):
I, apenas.
I e II, apenas.
II e III, apenas.
II, apenas.
I, II e III.
O resultado patrimonial do exercício (RPE) foi superavitário em R$ 100 mil.
Certo
Errado
__As seguintes informações, referentes a transações ocorridas em um determinado período, foram extraídas do sistema de contabilidade de um determinado ente público.
I. Aprovação da lei orçamentária anual com receita prevista e despesa fixada no valor de $ 2.000.000,00.
II. Lançamento de impostos no valor de $ 1.500.000,00, sendo arrecadados 75% desse valor.
III. Reconhecimento de despesa de depreciação de veículos no valor total de $ 20.000,00.
IV. Aquisição de Material de Consumo no valor de $ 300.000,00, com pagamento à vista, sendo que 50% do material foi para estoque e 50% foi distribuído para unidades orçamentárias para consumo.
V. Recebimento de depósito caução no valor de $ 50.000,00.
VI. Empenho e Liquidação de despesa com pessoal no valor de $ 300.000,00.
__Com base nas informações, assinale a afirmativa que contém o resultado patrimonial de 2020 do ente público.
Superavitário em $ 655.000,00.
Superavitário em $ 410.000,00.
Superavitário em $ 1.530.000,00.
Superavitário em $ 1.030.000,00.
De acordo com a Demostração das Variações Patrimoniais, o resultado patrimonial do exercício foi de:
Superávit patrimonial de R$1.325,00.
Déficit patrimonial de R$800,00
Superávit patrimonial de R$995,00
Superávit patrimonial de R$1.205,00
Considere os saldos a seguir:
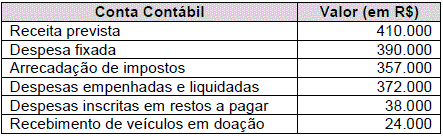
Nos termos da Demonstração das Variações Patrimoniais, o resultado patrimonial foi, em reais:
R$ 9.000,00.
R$ 20.000,00.
R$ 29.000,00.
R$ 19.000,00.
R$ 30.000,00
Uma determinada prefeitura, no exercício financeiro de 2018, realizou as seguintes transações (valores em Reais):
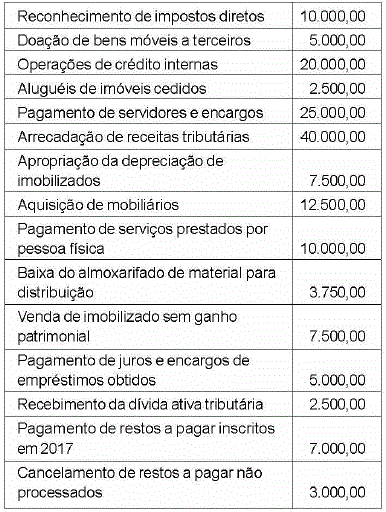
Em 31/12/20 18, na elaboração da Demonstração das Variações Patrimoniais, o resultado patrimonial corresponde a um:
O demonstrativo contábil que evidencia o resultado patrimonial do exercício é denominado:
Balanço orçamentário.
Balanço patrimonial.
Balanço financeiro.
Demonstração das variações patrimoniais.
O resultado patrimonial do período foi superavitário.
O resultado patrimonial da entidade pública municipal referente apenas ao mês de dezembro de 2018 teve um aumento de, em reais,
414.000,00.
609.000,00.
450.000,00.
531.000,00.
409.000,00.
Na Demonstração das Variações Patrimoniais (DVP), o resultado patrimonial do exercício de 2018 foi de R$:
Em se tratando de Contabilidade Aplicada ao Setor Público, na apuração dos resultados patrimonial e orçamentário, adota-se o regime de
competência e misto, respectivamente.
caixa e competência, respectivamente.
caixa e misto, respectivamente.
competência, sempre.
Com base nessas transações tomadas em conjunto, o impacto no resultado patrimonial no mês de agosto de 2018 foi
um aumento de R$ 7.434.600,00.
uma redução de R$ 615.400,00.
uma redução de R$ 612.400,00.
uma redução de R$ 634.500,00.
um aumento de R$ 7.415.500,00.
Considere as informações abaixo referentes a um crédito não tributário decorrente da prestação de serviços realizada por um ente público e que foi inscrito em dívida ativa:
20/06/2017: lançamento da receita de prestação de serviços.
30/10/2017: inscrição do crédito não tributário, referente à prestação de serviços, em dívida ativa.
23/02/2018: arrecadação do valor do crédito não tributário inscrito em dívida ativa por meio da rede bancária credenciada para o recebimento.
28/02/2018: recolhimento da receita referente ao crédito não tributário inscrito em dívida ativa para a conta específica do Tesouro.
O resultado de execução orçamentária, conforme Lei nº 4.320/1964, e o resultado patrimonial do ente público foram impactados, respectivamente, em
23/02/2018 e 20/06/2017.
23/02/2018 e 23/02/2018.
28/02/2018 e 20/06/2017.
28/02/2018 e 30/10/2017.
23/02/2018 e 30/10/2017.



