







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com base nessas transações tomadas em conjunto, em fevereiro de 2018, o resultado patrimonial da entidade pública referente ao exercício financeiro de 2018 foi impactado positivamente pelo valor, em reais, de
4.760.000,00.
5.170.000,00.
5.040.000,00.
5.150.000,00.
4.890.000,00.
Com base nessas transações tomadas em conjunto, em fevereiro de 2018, o resultado patrimonial da autarquia estadual referente ao exercício financeiro de 2018 teve um aumento, em reais, de
10.800.000,00.
11.080.000,00.
10.370.000,00.
10.650.000,00.
10.860.000,00.
Com base nessas transações tomadas em conjunto, em dezembro de 2017, o resultado patrimonial da entidade pública referente ao exercício financeiro de 2017 teve uma redução, em reais, de:
6.850.000,00.
7.250.000,00.
7.380.000,00.
6.800.000,00.
11.250.000,00.
As seguintes operações foram registradas na contabilidade de um determinado ente federado no exercício social em curso:
Na alienação de imóveis, foi obtido um ganho de capital de R$ 25.000,00. Considerando-se APENAS essas operações descritas, o resultado patrimonial do exercício foi
aumentado em R$ 25.000,00.
aumentado em R$ 10.000,00.
diminuído em R$ 5.000,00.
diminuído em R$ 15.000,00.
diminuído em R$ 20.000,00.
O resultado patrimonial do período é apurado pelo confronto entre as variações patrimoniais qualitativas verificadas na estrutura patrimonial.
Certo
Errado
O resultado patrimonial do período é apurado na Demonstração das Variações Patrimoniais (DVP), pelo confronto entre as variações patrimoniais qualitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial (BP) do exercício.
Certo
Errado
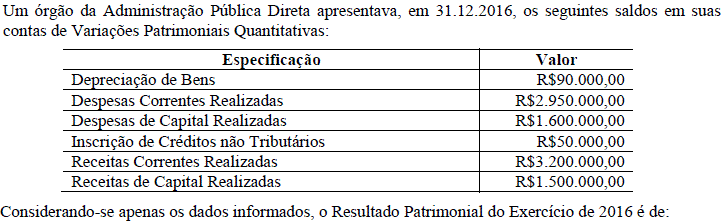
R$60.000,00.
R$110.000,00.
R$150.000,00.
R$210.000,00.
R$250.000,00
Leia as afirmativas a seguir e assinale a alternativa correta.
I. A Demonstração das Variações Patrimoniais evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária. As variações quantitativas são decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido. As variações qualitativas são decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
II. Para fins de apresentação na Demonstração das Variações Patrimoniais, as variações devem ser segregadas em quantitativas e qualitativas
III. O resultado patrimonial do período é apurado pelo confronto entre as variações quantitativas aumentativas e diminutivas.
As afirmativas I, II e III estão incorretas
Apenas as afirmativas I e II estão corretas
Apenas a afirmativa I está correta
As afirmativas I, II e III estão corretas
As afirmativas II e III estão corretas
De acordo com a legislação vigente, a demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará
o resultado orçamentário, em consonância com o regime orçamentário adotado.
o resultado do financeiro do exercício corrente.
o resultado patrimonial do exercício.
o resultado contábil do exercício.
a variação patrimonial real em relação à orçamentária.
A Prefeitura PMA apresentou as seguintes informações relativas a Receitas e Despesas:
Em R$ (mil):
- IPTU vencido em 2012 recebido em 2013 R$ 10.000,00
- ISS de 2013 recebido em 2013 R$ 20.000,00
- Despesa empenhada em 2012 e paga em 2013 R$ 15.000,00
- Despesa empenhada em 2013 e paga em 2013 R$ 5.000,00
Com base nessas informações e de acordo com o regime contábil misto, o resultado do exercício de 2013 foi, em R$ (mil):
10.000,00
25.000,00
15.000,00
20.000,00
5.000,00
Analise o quadro abaixo.
Itens | Valor em Reais (R$) |
Total do Passivo | 152.000,00 |
Total das Receitas | 112.000,00 |
Recebimento de Bens em Doação | 15.000,00 |
Total das Despesas | 116.000,00 |
Aquisição de Bens Imóveis | 46.000,00 |
Alienação de Bens Imóveis | 32.000,00 |
Com base nas informações do quadro, o Resultado Patrimonial do Exercício é
Superavitário em R$ 28.000,00.
Deficitário em R$ 18.000,00.
Superavitário em R$ 11.000,00.
Deficitário em R$ 3.000,00.
Uma prefeitura no exercício financeiro de 2014 contabilizou as seguintes transações:
Incorporados de bens móveis por doações......................6.800,00
Despesas com serviço de terceiros.................................11.200,00
Recebimento da dívida ativa...........................................10.000,00
Reconhecimento de créditos tributários..............................5.800,00
Despesas com pessoal ativo e inativo.............................14.000,00
Amortização de empréstimo obtidos ................................10.800,00
Pagamento de juros e encargos da dívida........................1.200,00
Baixa de bens móveis sinistrados......................................6.400,00
Aquisição de mobiliário e equipamentos............................8.800,00
Arrecadação de tributos concomitantes com fato gerador.....27.000,00
Aquisição de material de consumo para distribuição..........8.000,00
Pode-se afirmar que o resultado patrimonial do exercício correspondeu a um:
superávit de R$ 1.000,00
déficit de R$ 1.200,00
déficit de R$ 4.800,00
superávit de R$ 6.800,00
O resultado patrimonial apurado na Demonstração das Variações Patrimoniais, em 31.12.2013, foi de, em reais,
490,00
710,00
500,00
740,00
840,00
No dia 15/02/2014, um órgão da Administração direta estadual fez o empenho da despesa com serviços de terceiros – pessoa jurídica referente à manutenção dos elevadores do prédio em que são realizadas as atividades de tal órgão. Em 18/02/2014, o prestador de serviço realiza a manutenção dos elevadores e, em 19/02/2014, há a verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito. No dia 28/02/2014, ocorre o pagamento da despesa. Para fins de apuração do resultado de execução orçamentária, conforme Lei nº 4.320/64, e do resultado patrimonial, a despesa deveria ser reconhecida, respectivamente, em
15/02/2014 e 18/02/2014.
15/02/2014 e 19/02/2014.
19/02/2014 e 18/02/2014.
28/02/2014 e 19/02/2014.
15/02/2014 e 28/02/2014.
Um instrumento financeiro adquirido por R$ 100,00, que tenha rendido R$ 30,00 de juros em determinado período, mas que possua valor de mercado de R$ 150,00, impactará o patrimônio líquido, caso esse instrumento se classifique como disponível para venda.
O valor do resultado patrimonial apresenta um
superávit de $2.000.
superávit de $1.000.
superávit de $200.
déficit de $800.
déficit de $1.800.
O resultado patrimonial de um determinado período deve ser apurado por meio do confronto entre as variações qualitativas aumentativas e as diminutivas.
o resultado patrimonial apurado foi de R$ 2.000,00.
Em relação às Variações Patrimoniais, de acordo com a Lei no 4.320/64, considere:
I. As Variações Patrimoniais podem ser Ativas e Passivas.
II. O Resultado Patrimonial é a diferença entre as Variações Ativas e Variações Passivas.
III. Toda Entidade Pública apresenta Variação Ativa Independente da Execução Orçamentária, quando adquirir um imóvel.
IV. A Aquisição de Bens Móveis é uma Variação Passiva por Mutação Patrimonial.
Está correto o que se afirma APENAS em
I e IV.
II e III.
III e IV.
I e III.
I e II.
Em respeito ao princípio da transparência, a contabilidade pública deve evidenciar, na demonstração das variações patrimoniais, as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicar o resultado patrimonial do exercício.



