





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

Supondo-se que o resultado patrimonial tenha apresentado um deficit de R$ 40 milhões, pode-se concluir que, no exercício anterior, o passivo real descoberto era de R$ 10 milhões.
Considere que, ao final do exercício financeiro, um ente público apresente os seguintes saldos para efeito de apuração do resultado patrimonial (valores em R$ 1.000.000,00): receitas orçamentárias . . . . . . . . . . . . . . . . . . . . . . . . . 350
despesas orçamentárias . . . . . . . . . . . . . . . . . . . . . . . . 270
mutações patrimoniais da receita . . . . . . . . . . . . . . . . 210
mutações patrimoniais da despesa . . . . . . . . . . . . . . . . 180
cancelamento de dívidas passivas . . . . . . . . . . . . . . . . . 45
doações efetuadas . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 35
Com base nesses dados, é correto afirmar que se apurou um superavit de R$ 120 milhões.
O resultado patrimonial apurado no exercício foi influenciado positivamente tanto pelo resultado das variações resultantes da execução orçamentária como pelo resultado das variações independentes da execução orçamentária.
O resultado patrimonial apurado no exercício substituirá o saldo patrimonial acumulado no balanço patrimonial.
O resultado patrimonial do exercício corresponde à diferença entre o total das variações ativas e o total das variações passivas, tanto orçamentárias quanto extra-orçamentárias. O superávit ou déficit é transferido para o balanço patrimonial.
O resultado patrimonial do exercício será superavitário quando:
as variações patrimoniais passivas forem o dobro das variações patrimoniais ativas.
as variações ativas e passivas se anularem.
as variações patrimoniais ativas forem maiores do que as variações patrimoniais passivas.
as variações patrimoniais passivas forem maiores do que as variações patrimoniais ativas
As variações patrimoniais ativas somadas com os superávits anteriores forem suficientes para gerar um superávit patrimonial.
Um ente apresentou os seguintes saldos, em reais, ao final do exercício:
receita orçamentária: R$ 135.000,00
despesa orçamentária: R$ 145.000,00
mutações patrimoniais da receita: R$ 80.000,00
mutações patrimoniais da despesa: R$ 40.000,00
saldo (negativo) das variações independentes da execução orçamentária: R$ 15.000,00
Nessa situação, conclui-se que o resultado patrimonial foi de R$ 65.000,00 (negativo).
O Município Serra Dourada apresentou a seguinte demonstração das variações patrimoniais no exercício de 2003, em reais:
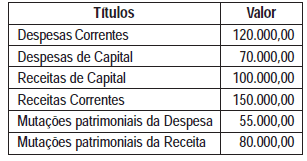
Com base nos dados acima, pode-se afirmar que o resultado econômico do Município, em reais, foi de:
35.000,00
55.000,00
60.000,00
70.000,00
85.000,00
A Demonstração das Variações Patrimoniais totaliza
400.
410.
430.
440
450.
Resultado Patrimonial:
50
48
47
26
21
A Contabilidade Pública utiliza-se do Balanço Patrimonial, Balanço Financeiro, Balanço Orçamentário e da Demonstração das Variações Patrimoniais - DVP para evidenciar seus resultados num período de tempo predeterminado. Com isso, a administração pode tomar decisões e analisar os seus atos de gestão contábil, financeira, orçamentária e patrimonial. Especificamente, a DVP apresenta o Resultado Patrimonial do Exercício por meio do confronto entre Receitas e Resultado Aumentativo do Exercício, de um lado, e Despesas e Resultado Diminutivo do Exercício, de outro. Considere a situação hipotética a seguir, para determinar o Resultado Patrimonial do Exercício:

Foram pagas despesas de 250 na aquisição de veículos, 150 na aquisição de mobiliário e 70 na aquisição de material de expediente, que foi consumido totalmente logo em seguida. O restante foi pago com despesas correntes.
Foram arrecadadas 300 em receitas de operações de crédito. O restante em receitas correntes. Então, o Resultado Patrimonial do Exercício é
50
70
100
150
220
O resultado patrimonial do exercício é
20 déficit.
30 superávit.
40 déficit.
70 superávit.
100 déficit.
O resultado patrimonial, decorrente da receita orçamentária, foi positivo e correspondeu ao valor de R$ 370.000,00.
O resultado patrimonial apresentou
déficit de 80.
superávit de 80.
superávit de 70.
déficit de 70.
déficit de 40.
Resultado Patrimonial do Exercício:
54
34
20
17
10
Resultado Patrimonial
14
16
18
20
21
Na Demonstração das Variações Patrimoniais, o resultado (..1..) é apurado pela diferença entre (..2..). (..1..) (..2..)
financeiro as variações ativas e passivas
patrimonial as variações ativas e passivas
patrimonial as receitas previstas e as despesas fixadas
financeiro as receitas previstas e as despesas fixadas
Observe a seguinte demonstração contábil:
A partir das informações em estudo, conclui-se que a Demonstração das Variações Patrimoniais, no mesmo exercício, apresentará:
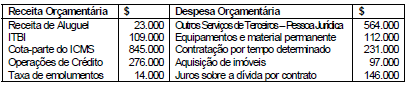

superávit de $50.000
variações passivas de $1.150.000
variações ativas de $1.364.000
superveniências passivas de $130.000
A Demonstração das Variações Patrimoniais evidenciará
as receitas e despesas previstas em confronto com as realizadas.
as receitas e despesas orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie de exercício anterior os quais transferem para o exercício seguinte.
as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária e indicará o resultado patrimonial do exercício.
os bens, créditos e valores cuja mobilização depende de autorização legislativa.
os créditos e valores realizáveis independentemente de autorização orçamentária e valores numerários.
A Demonstração de Variações Patrimoniais apresentará
Déficit de 825
Superávit de 1.275
Déficit de 1.550
Superávit de 2.125
Déficit de 2.625

