







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A contabi l idade públ ica possui algumas especificidades que a distinguem da contabilidade tradicional, pois possui mais fontes de informação. Existe um instrumento informacional da contabilidade pública que equivale, para efeito de análise, a uma Demonstração de Lucros e Perdas numa entidade privada com fins lucrativos. Este instrumento é denominado:
Resultado Patrimonial do Exercício.
Demonstração das Variações Patrimoniais.
Balanço Financeiro e Orçamentário.
Balanço Patrimonial.
Balancete de verificação Patrimonial.
Com base nessas informações e sabendo que houve a incorporação de ativo no valor de R$ (mil) 140,00 e a desincorporação de passivo no valor de R$ (mil) 200,00, é correto afirmar que o resultado patrimonial do período foi, em milhares de reais,
19,00.
81,00.
121,00.
163,00.
531,00.
O saldo patrimonial apresentado no Balanço Patrimonial é composto pela transferência do resultado encontrado na seguinte demonstração:
balanço financeiro.
balanço orçamentário.
demonstração do resultado do exercício.
demonstração de fluxo de caixa.
demonstração das variações patrimoniais.
O resultado patrimonial do exercício indica que a situação permanente da entidade é deficitária.
Conforme a legislação vigente, no final de cada exercício financeiro, por ocasião da elaboração da demonstração das variações patrimoniais, o resultado apurado será representado pelo déficit ou superávit patrimonial. Com base na técnica de elaboração da referida estrutura, poderá ser feita a seguinte afirmação:
se houver resultado patrimonial, haverá superávit ou déficit orçamentário
se houver superávit orçamentário e déficit extraorçamentário, ocorrerá também superávit patrimonial
se houver déficit orçamentário maior que o déficit extraorçamentário, haverá déficit patrimonial
se não houver déficit ou superávit patrimonial, não haverá déficit ou superávit orçamentário ou extraorçamentário
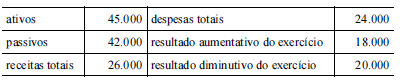
Com base nos saldos acima, em reais, extraídos do balancete de verificação de determinada entidade governamental, é correto afirmar, com relação ao levantamento da demonstração das variações patrimoniais, que o resultado patrimonial do exercício (RPE) foi
superavitário em R$ 5.000,00.
deficitário em R$ 2.000,00.
nulo.
superavitário em R$ 2.000,00.
superavitário em R$ 3.000,00.
Verifica-se superavit patrimonial superior a R$ 20.000,00.
Certo
Errado
O superavit patrimonial foi igual ou superior a R$ 21.000,00.
Certo
Errado
Dados das demonstrações contábeis de um ente público relativas ao exercício encerrado em 31/12/2009 (em R$):
Déficit orçamentário executado................................. 130.000,00
Variações ativas independentes de execução orçamentária ................................................................... 180.000,00
Variações passivas independentes de execução orçamentária ................................................................... 155.000,00
Ativo Financeiro em 31/12/2009 ............................... 389.000,00
Ativo Permanente em 31/12/2009............................. 631.000,00
Com base apenas nessas informações, pode-se afirmar que o ente público nesse exercício apresentou:
Ativo Real Líquido positivo.
Passivo Real a descoberto.
Resultado patrimonial negativo.
Passivo Permanente inferior ao Ativo Permanente.
Passivo Financeiro inferior ao Ativo Financeiro.
O saldo patrimonial apurado na DVP deve ser transferido para o balanço patrimonial, passando a constituir o resultado patrimonial do exercício, que pode ser o ativo real líquido ou o passivo real a descoberto.
O resultado patrimonial do exercício foi superavitário em R$ 9.000,00, tendo em vista que, no setor público, a compra do veículo afeta negativamente a apuração do resultado.
A execução extraorçamentária contribuiu positivamente na apuração do resultado patrimonial do exercício.
O resultado patrimonial do exercício será agregado ao saldo patrimonial acumulado no balanço patrimonial da entidade, possibilitando a apuração da situação patrimonial líquida da entidade.
O resultado patrimonial do exercício foi equilibrado.
A demonstração das variações patrimoniais indicará o resultado patrimonial do exercício, que deverá ser igual ao resultado apurado no balanço patrimonial.
O resultado patrimonial do exercício é calculado no seguinte relatório contábil:
orçamento bruto e orçamento-programa
orçamento bruto e especificação
orçamento financeiro e licitação
orçamento-programa e empenho
orçamento-programa e convênio
Tendo como base o modelo e a estrutura da Demonstração das Variações Patrimoniais ─ DVP adotada pelo Estado de São Paulo, assinale a opção verdadeira.
Ainda que a permanência seja transitória nos cofres públicos, os depósitos de terceiros são classificados como receita orçamentária e assim são demonstrados.
As variações ativas totais são compostas pela receita orçamentária e extraorçamentária.
Saldos financeiros do exercício anterior integram as variações ativas independentes da execução orçamentária.
Se o resultado patrimonial apurado for déficit econômico, este é lançado do lado das Variações Ativas.
As despesas resultantes da execução orçamentária são lançadas obedecendo à classificação funcional.
O resultado patrimonial do período foi
superavitário em R$ 350.000,00.
deficitário em R$ 322.000,00.
superavitário em R$ 343.000,00.
superavitário em R$ 35.000,00.
superavitário em R$ 28.000,00.
O resultado patrimonial do exercício representa o resultado final das variações patrimoniais da administração direta e indireta do governo. Para obtenção do valor e da natureza do saldo, o lançamento contábil CORRETAMENTE formulado, é:
Debita-se pelas variações passivas e credita-se pelas variações ativas.
Debita-se pelas variações ativas e credita-se pelas variações passivas.
Debita-se pelas variações ativas e credita-se pelas transferências das contas de despesa orçamentária, incorridas no exercício.
Debita-se pelas transferências das contas de receita orçamentária, arrecadada no exercício, e credita-se pelas variações passivas resultantes da execução orçamentária.
Caso um ente público tenha apresentado, no exercício anterior, um saldo patrimonial negativo de R$ 750 milhões e, no exercício corrente, o resultado patrimonial deficitário tenha sido de R$ 190 milhões, nessa situação, para eliminar o passivo real descoberto, esse ente público terá de produzir, no(s) próximo(s) exercício(s), um excesso de R$ 940 milhões entre variações ativas e passivas.



