







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Atente às seguintes situações hipotéticas: Considere uma empresa optante pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional, instituído pela Lei Complementar nº 123 de 14 de dezembro de 2016:
1) Atividade: indústria.
2) Receita bruta acumulada dos doze últimos meses anteriores ao mês de junho de 2019: R$ 2.550.000,00.
3) Receita bruta do período de apuração julho de 2019: R$ 230.000,00.
4) Regime de tributação: competência.
5) Anexo a que está sujeita a empresa para efeitos de cálculo do Simples Nacional (Anexo II, abaixo):
ANEXO II DA LEI COMPLEMENTAR Nº 123, DE 14 DE DEZEMBRO DE 2006
Alíquotas e Partilha do Simples Nacional – Indústria
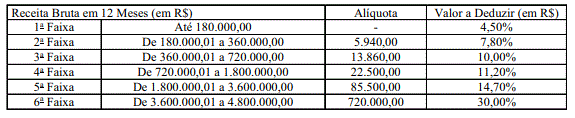
Dessa forma, é CORRETO afirmar que: