




Imagem de fundo

Considere o seguinte fluxograma sobre o crédito tributário...

Considere o seguinte fluxograma sobre o crédito tributário e a obrigação tributária:
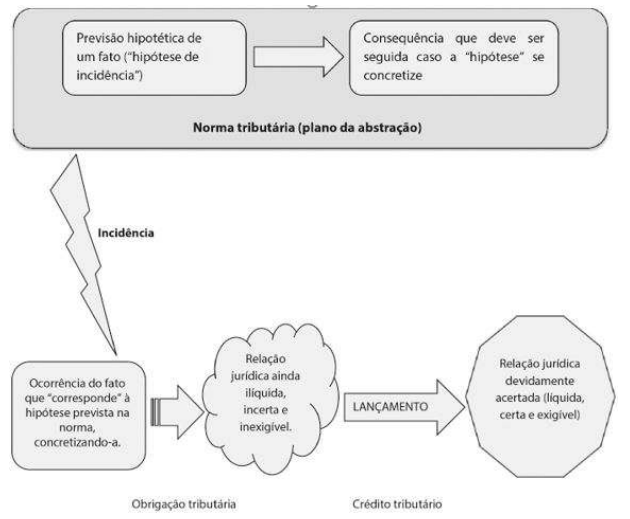
Imagem associada para resolução da questão

(fonte: MACHADO SEGUNDO, Hugo De Brito. Manual de Direito Tributário. Grupo GEN, 2019. E-book, p. 127).

Considerando as disposições do Código Tributário Nacional sobre a obrigação e o crédito tributário, assinale a alternativa correta:


A

O objetivo das obrigações tributárias de fazer ou tolerar (como, por exemplo, emitir notas fiscais, escriturar operações, elaborar declarações etc.) é possibilitar o controle, pelo Poder Público, sobre a arrecadação e a fiscalização dos tributos. Essas obrigações principais, pelo simples fato da sua inobservância, convertem-se em obrigações secundárias em favor do Fisco relativamente à penalidade pecuniária imposta.


B

A obrigação tributária principal pode ser uma obrigação de dar dinheiro, pagar, de fazer, não fazer ou tolerar (emitir notas fiscais, escriturar operações, elaborar declarações etc.), sendo que a obrigação acessória é a multa decorrente do descumprimento da obrigação tributária principal. Ambas são constituídas pelo lançamento tributário.


C

As obrigações tributárias podem ser principais ou acessórias. Considerando a divisão que o Código Tributário Nacional estabelece entre obrigação tributária e crédito tributário, não se pode dizer que, em face tão somente do surgimento da obrigação, o Fisco possa desde logo receber o tributo (ou a multa) correspondente. Será necessário efetuar, ainda, o lançamento.


D

A obrigação tributária acessória, ou seja, a multa pecuniária que advém do descumprimento da obrigação tributária principal somente pode ser cobrada após o procedimento do lançamento, que constitui o crédito tributário. Antes dele, a obrigação tributária é ainda ilíquida e não exigível. É por meio do lançamento que se submete a obrigação a um acertamento, surgindo, então, o crédito tributário.


E

A obrigação acessória, ou seja, a multa pecuniária que advém do descumprimento da obrigação tributária principal nunca perderá sua natureza acessória e poderá ser executada mediante o procedimento da Execução Fiscal, após o procedimento do lançamento tributário.