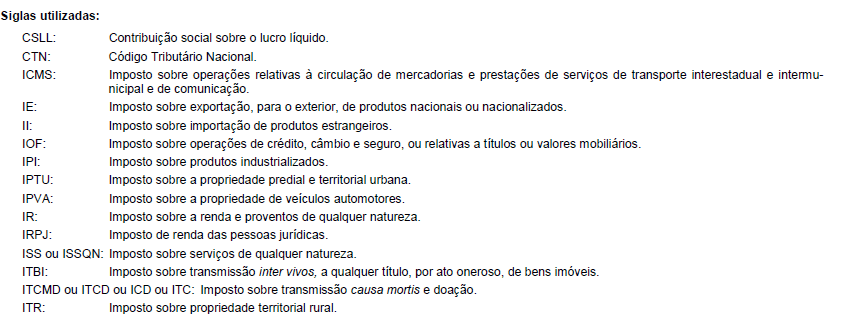
Relativamente às taxas e às contribuições de melhoria, o CTN
A
determina que as normas atinentes à dispensa ou à redução de penalidades previstas por infração à legislação desses
tributos estejam previstas em lei.
B
autoriza que a cominação de penalidades para infrações definidas nas legislações desses tributos sejam estabelecidas em
regulamento, que deverão ser aprovados por meio de decreto.
C
determina que a instituição e a extinção desses tributos sejam feitas por meio de lei complementar.
D
autoriza que a majoração ou redução desses tributos seja feita por meio de decreto.
E
determina que a definição do fato gerador desses tributos seja feita por meio de lei complementar.