







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

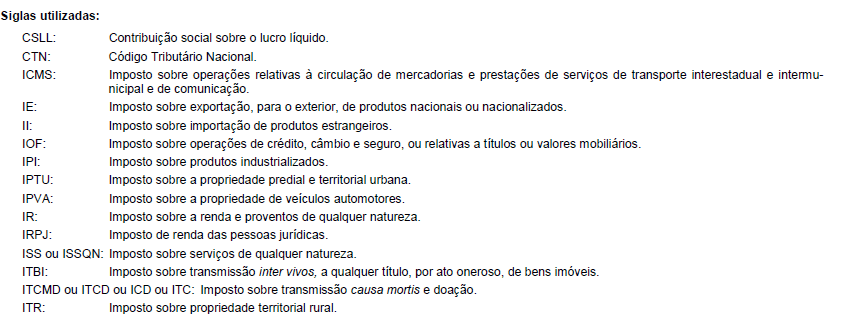
O supermercado “Recanto Maranhense Ltda.”, empresa com estabelecimento único, localizado em Balsas/MA, adquiriu, em 2015, os seguintes itens: 100 potes de geleia; 50 frascos de elixir “Vida Longa”, adquiridos em operação interestadual; 150 caixas de chocolate “Au Lait”; 500 litros do produto de limpeza “Bem Limpo”; e, por fim, um veículo de passeio.
A empresa creditou-se do ICMS referente à aquisição de todos esses itens, no momento de suas respectivas entradas no estabelecimento.
Exceto pelos 500 litros do produto de limpeza, que foram adquiridos especificamente para uso e consumo do estabelecimento, e pelo veículo de passeio, que foi adquirido exclusivamente para transporte pessoal do proprietário da empresa e de seus familiares em atividades de lazer, as demais mercadorias foram adquiridas para comercialização.
Ocorre, todavia, que 10 potes de geleia se quebraram antes de serem vendidos; os 50 frascos de elixir foram vendidos com isenção do imposto, que alcançava operações internas e interestaduais, isenção essa conhecida pela empresa antes da aquisição desses frascos; e 20 caixas de chocolate acabaram se deteriorando, antes de serem vendidas.
Considerando que nenhum desses itens estaria sujeito à retenção antecipada do ICMS por substituição tributária e que esse contribuinte apura o imposto por meio de um regime mensal de apuração, é correto afirmar, com base na Lei Complementar no 87/96, que esse contribuinte