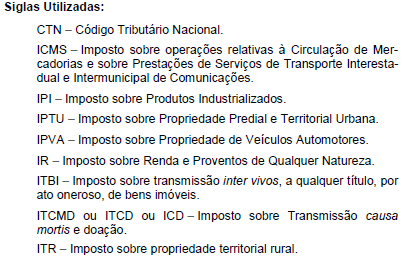
De acordo com a Constituição Federal, a competência tributária
para instituir o ICMS é dos Estados federados e do
Distrito Federal. Relativamente a este imposto e, considerando
a disciplina estabelecida no Código Tributário Nacional,
A
a atribuição da função de arrecadar o ICMS pode ser
cometida à pessoa jurídica de direito privado e isso
não constitui delegação de competência.
B
os Estados não poderão delegar sua competência
tributária a nenhuma outra pessoa, mas poderão delegar
aos Municípios a atribuição de fiscalizá-los,
não podendo essa atribuição ser revogada sem a
anuência do município que recebeu essa atribuição.
C
o não-exercício da competência tributária pelo Estado
defere-a, primeiramente, à União e, caso essa
competência não seja por ela exercida, defere-a aos
Municípios localizados no território do Estado que não
a exerceu.
D
a competência para legislar sobre ele é tanto dos
Estados como dos Municípios que se encontram
nesse Estado, em razão de uma parte do produto da
arrecadação desse imposto pertencer a esses Municípios.
E
a competência para instituir esse tributo poderá ser
delegada aos Municípios localizados no território
desse Estado.