







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com o modelo APT (arbitrage pricing theory), o retorno esperado de um ativo financeiro é modelado como uma função linear de vários fatores macroeconômicos, sendo a sensibilidade às mudanças de cada fator representada por um coeficiente beta específico.
O risco relativo a uma carteira composta por dois ativos com correlação inferior a 1 é menor do que a média dos riscos destes dois ativos, caso eles sejam medidos individualmente.
A medida comumente utilizada para medir o risco de um ativo ou carteira é o coeficiente de variação.
A TIR é obtida por meio das taxas de juros vigentes no mercado de capitais, que balizam o retorno mínimo que deve ser exigido de um projeto.
O Balanced Score Card (BSC) é muito utilizado em empresas de todo o mundo.
Um dos motivos de seu sucesso se deve ao fato de o BSCapresentar duas dimensões: perspectiva financeira e governamental.
apresentar três dimensões: perspectiva financeira, do cliente e governamental.
apresentar quatro dimensões: perspectiva financeira, do cliente, interna e governamental.
enfatizar o resultado financeiro final.
procurar fornecer a visão de conjunto dos fatores críticos de sucesso.
Se o VaR (value at risk) associado a dois riscos segue uma distribuição normal, então o VaR da soma dos dois riscos será maior que a soma dos VaR de cada um desses riscos.
Certo
Errado
A fronteira eficiente é o conjunto de todos os portfólios de ativos com risco que oferecem a maior rentabilidade possível. Por essa razão, o risco é reduzido quando os ativos são combinados, de modo que, na curva de utilidade, a fronteira eficiente forma uma concavidade à direita.
Certo
Errado
Sempre que aumentar a posição vendida em câmbio por parte dos bancos, haverá ampliação da exigência de capital para cobertura do risco de mercado.
Na estimação da alocação de capital por meio do VaR paramétrico, se as condições de mercado se movimentam de uma situação de baixa volatilidade para outra de maior volatilidade relativa, então o capital alocado apresentará viés, sendo insuficiente para atender as condições do regulador.
Certo
Errado
Após a implementação do Plano Real foi criado o Programa de Estímulo à Reestruturação e Fortalecimento do Sistema Financeiro Nacional (Proer), com o objetivo de auxiliar instituições financeiras com prejuízos, em parte decorrentes das perdas das receitas inflacionárias. Em relação a tal plano, analise as afirmativas a seguir.
I. Diversos estímulos foram criados com o objetivo de aumentar as fusões dos bancos.
II. O Banco Central concedeu crédito especial para que instituições financeiras não falissem.
III. O Banco Central passou a ter o poder de manter no sistema apenas as instituições que tivessem liquidez.
Assinale:
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas II e III estiverem corretas.
se todas as afirmativas estiverem corretas.
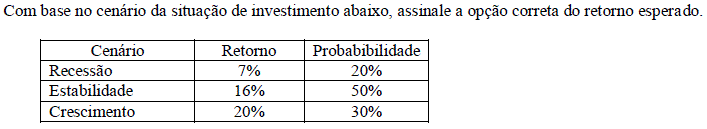
15,4%
16,8%.
20,0%.
21,5%.
22,3%.
Um mercado secundário de títulos de renda fixa desenvolvido permite a formação de referências de preços dos ativos, a liquidez suficiente para a entrada e a saída de investidores e a participação destes em leilões de títulos da dívida pública e em ofertas públicas de títulos privados.
O IBrX-50, um índice ponderado pelo valor de mercado das ações disponíveis à negociação, define o retorno total da carteira teórica composta pelas ações das cinquenta maiores companhias do Brasil.
A avaliação de projetos se baseia em projeções do lucro líquido, considerando-se tanto a depreciação como o imposto a ser pago na análise.
O swap cambial é um contrato a termo de troca de rentabilidades em que se negocia o diferencial entre a variação cambial de duas moedas, definidas pelas partes.
Para cada fluxo de caixa de um projeto, há apenas uma taxa interna de retorno (TIR) a ele associada.
Considerando-se que a poupança seja um ativo livre de risco, com rentabilidade de 6% ao ano, e que a expectativa de retorno do mercado de ações seja de 13% ao ano, é correto afirmar que o retorno esperado para as ações de uma empresa com coeficiente beta igual a 0,6 é igual a 13,8% ao ano.
Um investidor comprou um título prefixado com valor de resgate de R$ 1.000,00, prazo de 300 dias úteis e taxa de juros de 10% ao ano. No momento da compra, ele pagou R$ 892,74 pelo título. Passados 100 dias úteis, o investidor resolveu resgatar sua aplicação financeira, vendendo o título de volta ao banco.
Dessa forma, o investidorconseguirá uma rentabilidade efetiva de 10% ao ano, porque o título era prefixado.
conseguirá uma rentabilidade efetiva menor do que a esperada, pois resgatou o título antes do vencimento do prazo.
conseguirá uma rentabilidade efetiva relacionada às taxas de juros de títulos de risco semelhante e com 200 dias úteis de prazo.
receberá R$ 892,47 pela venda, pois deveria ter esperado o vencimento do prazo.
receberá R$ 1.000,00 pela venda.
Uma empresa ficará indiferente entre aceitar ou rejeitar um projeto se o seu VPL for nulo.
Considere que, de dois títulos de renda fixa que não pagam cupons, o primeiro vença no ano 1, negociado à taxa de juros de 10% ao ano, e o segundo vença no ano 2, negociado à taxa de juros de 14% ao ano. Nesse caso, a taxa de juros à vista, para o período compreendido entre os anos 1 e 2, é superior a 18%.



