







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Realizou-se a medição de cômodos de uma residência e calculou-se a quantidade de piso cerâmico tipo PEI IV a ser adquirido junto ao fornecedor para ser assentado. A quantidade em m² a ser assentado pelos operários na residência, de forma precisa:
CÔMODO | COMPRIMENTO (CM) | LARGURA (CM) |
SALA | 40 | 20 |
QUARTO | 45 | 30 |
WC SUÍTE | 15 | 30 |
WC SOCIAL | 15 | 10 |
26,32m².
29,63m².
27,50m².
28,35m².
Uma empreiteira foi contratada para construir uma edificação, cujo orçamento dos custos diretos é R$ 525.600,00. Se o BDI praticado pela empreiteira é 30%, o preço de venda dessa edificação, em reais, é
657.000,00.
683.280,00.
856.360,00.
750.850,00.
722.440,00.
Para execução de uma construção, foi elaborado um cronograma físico de atividades da obra. Considere a importância deste documento e assinale a alternativa incorreta.
o cronograma determina uma data para a conclusão da obra
no cronograma é possível identificar uma sequência lógica de atividades a serem executadas
no cronograma não se permite saber a duração de cada atividade
através do cronograma podemos visualizar a data ideal para a entrega dos materiais, a fim de suprir as necessidades de cada atividade
O BDI - Benefício e Despesas Indiretas, segundo Tisaka (2006), é o resultado de uma operação matemática para indicar a margem que é cobrada do cliente incluindo todos os custos indiretos, tributos, etc., e a sua remuneração pela realização de um determinado empreendimento. A taxa de rateio da administração central é um dos componentes da taxa do BDI, entre outros.
Considerando uma construtora cujo faturamento mensal da administração central é de R$ 200.000,00, sua despesa mensal de administração central é de R$ 15.000,00 e que uma de suas obras, com prazo de execução de 4 meses, fatura R$ 50.000,00 por mês, tendo seu custo direto total estimado em R$ 150.000,00, sabe- se que a taxa de rateio da administração central para a situação descrita é de:
“O principal indicador do setor da construção, é calculado mensalmente pelos Sindicatos da Indústria da Construção Civil de todo o país. Ele determina o custo global da obra para fins de cumprimento do estabelecido na lei de incorporação de edificações habitacionais em condomínio, assegurando aos compradores em potencial um parâmetro comparativo à realidade dos custos”. Fonte: https://sindusconpr.com.br/o-que-e-o-cub-como-ecalculado-394-p
O indicador descrito acima é referente a qual das opções abaixo:
Cálculo global da obra.
Custo unitário básico.
Índice da construção civil.
Cálculo unitário brasileiro.
Custo único básico.
O Ifes executou uma obra constituída de três etapas, A, B e C, cujos valores são R$ 100.000,00, R$ 120.000,00 e R$ 90.000,00, respectivamente. Segundo o cronograma desta obra, foram realizadas quatro medições, sendo que a etapa A foi executada nas quatro medições com 25% em cada medição. A etapa B foi executada na segunda e terceira medições com 60% e 40% respectivamente; e a etapa C, nas três últimas medições, com 30%, 30% e 40%, respectivamente. Qual o valor pago na terceira medição?
R$ 61.000,00
R$ 100.000,00
R$ 124.000,00
R$ 22.500,00
R$ 25.000,00
Para a instalação de um registro de gaveta bruto com diâmetro nominal DN 25 mm utilizam-se 0,5 h de encanador (R$ 12,00/h), 0,5 h de ajudante de encanador (R$ 8,00/h) e um registro de gaveta bruto DN 25 mm (R$ 40,00/unidade). Se o preço do registro de gaveta for reduzido em 20%, obtém-se uma economia no custo unitário dessa instalação de
12%
16%
18%
20%
25%
Na elaboração das planilhas orçamentárias de obras para a construção civil, é necessária quantificação de “Custos Diretos” e “Custos Indiretos” de maneira que se possa definir adequadamente o custo total do empreendimento. Sobre esses custos, é correto afirmar que
custo direto é todo aquele em que não é possível a sua visualização no canteiro de obras, pois não está diretamente relacionado à execução do serviço e é constituído pelos insumos representados por materiais, equipamentos e mão-de-obra, e custo indireto se refere ao conjunto de serviços necessários para compor o produto final, que é a obra em si, como a administração central da obra, as despesas administrativas, as taxas, os seguros, entre outros.
custo direto se refere apenas aos materiais necessários para execução de cada serviço e custo indireto se refere ao conjunto de serviços necessários para compor o produto final, que é a obra em si, como a administração central da obra, as despesas administrativas, as taxas, os seguros, entre outros.
custo direto se refere ao conjunto de serviços necessários para compor o produto final, que é a edificação em si, constituído pelos insumos representados por materiais, equipamentos e mão-deobra, e custo indireto é todo aquele em que não é possível a sua visualização no canteiro de obras, pois não está diretamente relacionado à execução do serviço, como a administração central da obra, as despesas administrativas, as taxas, os seguros, entre outros.
custo indireto se refere ao conjunto de serviços necessários para compor o produto final, que é a edificação em si, constituído pelos insumos representados por materiais, equipamentos e mão-deobra, e custo direto é todo aquele em que não é possível a sua visualização no canteiro de obras, pois não está diretamente relacionado à execução do serviço, como a administração central da obra, as despesas administrativas, as taxas, os seguros, entre outros.
Em um projeto de construção, podemos identificar com a parte gráfica (plantas e diagramas) e a parte escrita (memoriais, especificações e orçamento). Podemos afirmar que
constituem em partes independentes do projeto.
a parte escrita do projeto geralmente complementa a parte gráfica.
somente o orçamente constitui parte escrita e é independente da parte gráfica.
somente as especificações estão relacionadas com a parte gráfica do projeto
a parte gráfica independe da escrita, sendo totalmente independente desta.
As informações abaixo foram obtidas do planejamento de determinada obra, com custo total previsto de R$ 100.000,00 (cem mil reais), sendo que o desembolso financeiro será proporcional ao progresso físico:
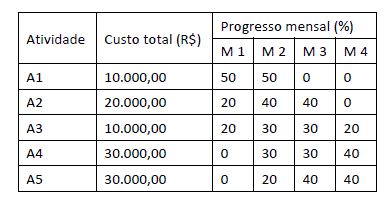
O progresso físico previsto acumulado ao final do terceiro mês de obra é:
80%
74%
68%
62%
56%
Valor estimado com a soma das seguintes parcelas: a) produto da área equivalente em área de custo-padrão global pelo custo unitário básico, correspondente ao projeto-padrão que mais se assemelhe ao da edificação do objeto de incorporação; b) parcelas adicionais, relativas a todos os elementos ou condições não incluídas nas relações quantitativamente discriminadas de materiais e mão de obra correspondentes ao projeto-padrão; c) impostos, taxas e emolumentos cartorários; d) projetos; e) remuneração do construtor; e f) remuneração do incorporador”. O enunciado se refere a qual item da avaliação de custos unitários da construção para incorporação imobiliária e outras disposições para condomínios edifícios?
Custo unitário de construção.
Custo unitário básico.
Custo de construção da unidade autônoma.
Custo global da construção.
Custo de contribuição total.
Considere a composição de custo para 1 m3 de preparo, transporte, lançamento e adensamento de 1 m³ de concreto estrutural:
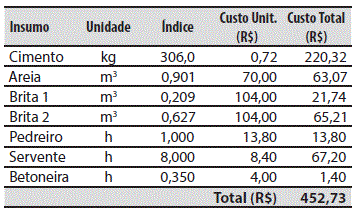
Assinale a alternativa correta em relação ao exposto.
O custo do equipamento é R$ 0,35 por m3 de concreto.
O equipamento representa 3% do total do custo da composição.
Para uma obra de 30 m3 de concreto serão necessários 240 h de servente e 105 h de betoneira.
É necessário 1m3 de (areia + brita 1 + brita 2) para composição de 1 m3 de concreto.
A mão de obra representa aproximadamente 18% do total do custo da composição.
Considerando-se que, durante o processo de orçamentação, normalmente se divide, para fins de estimativa de custo, os funcionários em horistas e mensalistas. Analise as afirmativas sobre essas duas classes de funcionários consideradas na elaboração dos orçamentos e identifique a(s) correta(s):
I- São considerados, para fins de orçamentação, horistas os funcionários, que são quantificados através do número de horas trabalhadas. São os funcionários que aparecem nas composições de custos.
II- São considerados, para fins de orçamentação, mensalistas os funcionários, que não aparecem nas composições de custo da obra. Eles normalmente aparecem no custo indireto da obra.
III- Os pedreiros, ferreiros e carpinteiros são tipicamente considerados como mensalistas.
IV- Os engenheiros e mestres de obra normalmente são considerados como horistas.
Assinale a alternativa correta:
Apenas as afirmativas I, II e IV estão corretas.
Apenas as afirmativas I e II estão corretas.
Apenas a afirmativa III está correta.
Apenas a afirmativa IV está correta.
Todas as afirmativas estão corretas.
A tabela a seguir, retirada do Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil (SINAPI), corresponde ao serviço de telhamento de uma obra com telha cerâmica de encaixe, tipo francesa.

Para cada metro quadrado do telhamento a ser executado, além de 17 telhas, deverá ser prevista a divisão de uma telha de tal forma que um pedaço corresponda a 74,9% de uma inteira.
A referida tabela permite comparar o custo-horário de um servente com o custo-horário de um telhadista.
A quantidade de horas trabalhadas esperadas do telhadista para executar 100 m2 do telhamento é de 8,2 h.
O custo do guincho elétrico para produzir 100 m2 do telhamento é expresso por 100 × 0,024 × VP, em que VP indica o valor do custo-horário produtivo por m2.
O custo-horário improdutivo do guincho elétrico deve ser pago pelo custo produtivo de outro serviço que adote tal equipamento.
Considere uma obra composta por três serviços. O primeiro serviço corresponde a 50% da obra e tem duração de quatro meses. O Segundo serviços corresponde a 30% da obra e tem duração de 2 meses e por fim o terceiro serviço corresponde a 20% da obra e tem duração de 4 meses. Admita que a execução de todos estes serviços dar-se-á de forma igualitária em todos os meses. Por exemplo, para o serviço 1, em cada um dos quatro meses é realizado 25% de sua totalidade. A precedência das atividades se dá da seguinte forma. O serviço 2 inicia ao término de 50% do serviço 1 e o serviços 3 se inicia quando resta realizar 50% do serviços 2.
Ainda sobre a questão anterior, determine em que período teremos pelo menos 50% da obra concluída.
até o final do 4º mês;
Até o final do 6º mês
Até o final do 3º mês.
até o final do 9º mês
O BDI é um importante componente a ser considerado no orçamento de uma obra, sobre o BDI, sua definição e custos envolvidos no seu cálculo faz-se as seguintes afirmações:
I - O BDI traz para o custo da obra as despesas de administração central, custos financeiros, impostos, garantias, seguros, tributos e incerteza.
II - O BDI é a sigla de Budget Difference Income ou Benefícios e Despesas Indiretas em Português e, basicamente reporta o lucro, os impostos e taxas da obra.
III - Em termos práticos, o BDI é o percentual que deve ser aplicado sobre o custo direto dos itens da planilha orçamentária da obra que permite chegar ao preço de venda dos mesmos, ou seja, o preço pelos quais os serviços prestados serão ofertados para contratação.
Destas afirmações depreende-se que:
Apenas as afirmações I e III estão corretas
Apenas as afirmações II e III estão incorretas
Apenas afirmações I e II estão corretas
Apenas a afirmação II está correta
Um orçamento analítico pode conter cerca de 400 insumos. A identificação dos insumos mais representativos no custo da obra é de grande importância. Analise as afirmativas sobre a ferramenta utilizada na identificação dos insumos mais representativos de uma obra e identifique a(s) correta(s):
I- A curva de Bhaskara é utilizada na orçamentação para identificação dos itens mais representativos no custo da obra.
II- A curva catenária é utilizada na orçamentação para identificar os itens mais representativos no custo da obra.
III- A curva S é utilizada na orçamentação para identificar os itens mais representativos no custo da obra.
IV- A curva ABC é utilizada na orçamentação para identificação dos itens mais representativos no custo da obra.
Assinale a resposta correta:
Apenas a afirmativa IV está correta.
Apenas as afirmativas I, II e IV estão corretas.
Apenas as afirmativas I e II estão corretas.
Apenas a afirmativa I está correta.
Todas as afirmativas estão corretas.
Na utilização do SICRO, é possível, por meio do fator de conversão, ajustar as capacidades nominais dos equipamentos, definidas em unidades de volume, às unidades de medida e aos critérios de pagamento dos serviços referenciais.
Existem três graus de detalhamento do orçamento: estimativa de custo, orçamento preliminar e orçamento detalhado. Sobre esse tema, é correto afirmar:
O grau de detalhamento denominado “estimativa de custos” é um dos mais precisos métodos de orçamentação.
O grau de detalhamento denominado “orçamento detalhado” é elaborado com base no Custo Unitário Básico (CUB), que representa o custo da construção por m2 de cada um dos padrões de imóvel estabelecidos.
O grau de detalhamento denominado “estimativa de custos” baseia-se comumente no Custo Unitário Básico (CUB), que representa o custo da construção por m2 de cada um dos padrões de imóvel estabelecidos.
O grau de detalhamento denominado “orçamento preliminar” é elaborado com base no Custo Unitário Básico (CUB), que representa o custo da construção por m2 de cada um dos padrões de imóvel estabelecidos.
O grau de detalhamento denominado “estimativa de custos” baseia-se na composição detalhada de custos de materiais.



