Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere as seguintes afirmativas a respeito do Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil (SINAPI)
-
I. O Sistema é uma produção conjunta do IBGE e do Banco Central.
II. Produz séries mensais de salários medianos de mão de obra para o setor de habitação.
III. O IBGE tem a responsabilidade da coleta, apuração e cálculo dos custos.
-
Está correto o que se afirma em
I, apenas.
II, apenas.
III, apenas.
I e II, apenas.
II e III, apenas.
Em engenharia de custos, para cálculo do BDI de uma obra, são considerados custos indiretos:
instalação do canteiro de obras; administração local; mobilização e desmobilização.
administração central da empresa; seguros; materiais de construção.
administração local; seguros; insumos para a obra.
materiais de construção; insumos para a obra; serviços.
insumos para a obra; serviços; tributos sobre faturamento.
Sobre o BDI (benefícios e despesas indiretas) é CORRETO afirmar que:
O custo direto de uma obra refere-se os custos referentes ao pagamento do material, da equipe técnica, de suporte e administrativa, já acrescidos dos encargos sociais, equipamentos do canteiro de obras, taxas e similares.
Imprevistos não entra no cálculo do BDI, pois o cálculo é apenas uma estimativa.
Existem basicamente dois tipos de BDI's: com desoneração e sem desoneração, esta não paga a contribuição ao INSS.
O BDI assegura que o seu lucro não será comprometido com custos indiretos, como imprevistos e tributos.
No que se refere ao Orçamento Estimativo em planilhas de quantitativos e preços unitários de atividades e serviços em engenharia, assinale a alternativa CORRETA.
O orçamento deverá ser elaborado a partir da composição dos custos unitários (material, equipamento e mão de obra), levando em consideração todos os Custos Diretos, porém, os custos com o BDI (Benefícios e Despesas Indiretas) não é obrigatório, mediante justificativa comprobatória.
O autor do orçamento não está sujeito a obrigatoriedade do recolhimento de ART - Anotação de Responsabilidade Técnica, somente quando esse autor não tenha elaborado o projeto básico.
Nos trabalhos de elaboração de orçamentos, não é obrigatória a assinatura e o nome do elaborador do orçamento, bem como a menção do título do profissional e o número da carteira, caso o autor seja apenas o proprietário da empresa de engenharia e não seja um profissional habilitado.
O aluguel da sede da empresa não pode ser considerado na composição do BDI (Benefícios e Despesas Indiretas), uma vez que não se trata de despesas de obras ou serviços de engenharia.
As despesas com equipamento de proteção individual dos trabalhadores devem estar incluídas na composição do orçamento de obras ou serviços de engenharia.
Considere a Artigo 12 da Lei Complementar no 101/2000, Capítulo III – Da Receita Pública, Seção I,
As previsões de receita observarão as normas técnicas e legais, considerarão os efeitos das alterações na legislação, da variação do índice de preços, do crescimento econômico ou de qualquer outro fator relevante e serão acompanhadas de demonstrativo de sua evolução nos últimos três anos, da projeção para os dois seguintes àquele a que se referirem, e da metodologia de cálculo e premissas utilizadas.
Esse artigo se insere na seção denominada:
Da Execução Orçamentária e do Cumprimento das Metas.
Da Lei Orçamentária Anual.
Da Renúncia de Receita.
Da Geração da Despesa.
Da Previsão e da Arrecadação.
Com relação à estrutura de um orçamento é correto afirmar que
os custos de administração central entram na composição dos custos diretos.
o lucro é um dos componentes do custo indireto.
o aluguel de computadores e impressoras para a administração da obra entram na composição do custo direto.
o custo para o transporte de um insumo até o local da obra entra na composição do custo direto.
os custos com serviços terceirizados entram na composição do custo indireto
No arranjo de um cronograma físico-financeiro para um empreendimento de engenharia, 24,0 [%] do valor total orçado deve ser gasto na etapa de projeto detalhado, 40,0 [%] será aplicado na etapa de mobilização de materiais e equipamentos, 30,0 [%] na etapa de desenvolvimento e implantação e 6,0 [%] na etapa de comissionamento e entrega. A etapa de projeto detalhado tem duração de 8 meses após o início do empreendimento; a etapa de compra de materiais inicia-se no começo do mês 5 e tem duração de 10 meses; a implantação inicia-se no começo do mês 10 e tem duração de 10 meses; e a etapa de entrega tem início no começo do mês 19, com duração de 2 meses. A duração total do empreendimento e o cronograma de desembolsos que atende ao fluxo de caixa é, respectivamente, de
19 meses, com pagamentos mensais de 5% começando no mês 1.
18 meses, com 4 desembolsos, o primeiro começando no mês 1 com 10%, depois no mês 6 com 35%, mês 11 com 30% e mês 16 com 25%.
18 meses, com 4 desembolsos, o primeiro começando no mês 1 com 20%, depois no mês 6 com 35%, mês 11 com 30% e mês 16 com 15%.
20 meses, com 4 desembolsos, o primeiro começando no mês 1 com 20%, depois no mês 6 com 35%, mês 11 com 30% e mês 16 com 15%.
20 meses, com 4 desembolsos, o primeiro começando no mês 1 com 10%, depois no mês 6 com 35%, mês 11 com 30% e mês 16 com 25%.
Em se tratando da elaboração de orçamento de obras públicas, o valor obtido pelo somatório do produto “quantitativo x custo unitário” de cada um dos serviços necessários para a execução de um empreendimento é a definição de:
Custo direto total da obra.
Orçamento sintético global.
Taxa de benefícios e despesas indiretas.
Planilha orçamentária detalhada.
Custo global de referência.
No orçamento sintético global de uma obra, é proibida a utilização de unidades genéricas como verba, conjunto e ponto no orçamento-base da licitação.
Certo
Errado
Antes da publicação do edital, recomenda-se substituir a unidade verba para o serviço de instalação do canteiro de obra.
Certo
Errado
Assinale a alternativa CORRETA a respeito de orçamentação de obra
Dependendo da qualidade das informações de um projeto, podemos escolher entre os métodos de correlação ou de quantificação para orçamentação.
O orçamento não é um instrumento de controle de execução de um projeto.
A soma dos custos diretos e indiretos formam o preço do produto.
O custo produtivo de um equipamento é considerado um custo indireto em um projeto.
As despesas de manutenção do escritório da empresa são consideradas um custo direto.
Em uma análise orçamentária de uma obra, a taxa de Bonificação de Despesas Indiretas (BDI ou LDI), aplicada sobre o custo direto total da obra, deverá contemplar as seguintes despesas, exceto:
Taxa de rateio da Administração Central.
Taxa das despesas indiretas.
Despesas com canteiro de obras.
Taxa de risco, seguro e garantia do empreendimento.
Durante a etapa de qualquer projeto de Engenharia, a etapa de orçamentação é de fundamental importância. Durante essa etapa é feita a determinação dos custos prováveis de execução do projeto.
Em relação aos conceitos relacionados ao orçamento, assinale a alternativa incorreta.
Um orçamento não tem que ser exato, mas idealmente ele deve ser preciso, ou seja, não é necessário acertar integralmente o valor do projeto, porém não se pode desviar muito do valor real.
Diversas situações podem levar à divergência entre o preço orçado e o preço final de um projeto, tais como: preço dos insumos, mudanças nos encargos sociais e trabalhistas, produtividade das equipes e valor de moeda estrangeira.
Orçamentos não podem ser sujeitos à temporalidade, ou seja, um orçamento realizado hoje deve ser exato e preciso, mesmo se a implementação for realizada após vários anos.
A especificidade é uma característica que associa o orçamento ao local onde o projeto será implantado. Por exemplo, o mesmo projeto pode apresentar custos finais diferentes dependendo da cidade onde será implantado.
As modalidades tarifárias são um conjunto de tarifas aplicáveis aos componentes de consumo de energia elétrica e demanda de potência ativa. A coluna da esquerda apresenta as modalidades tarifárias e da direita, o conceito de cada uma. Numere a coluna da direita de acordo com a da esquerda.
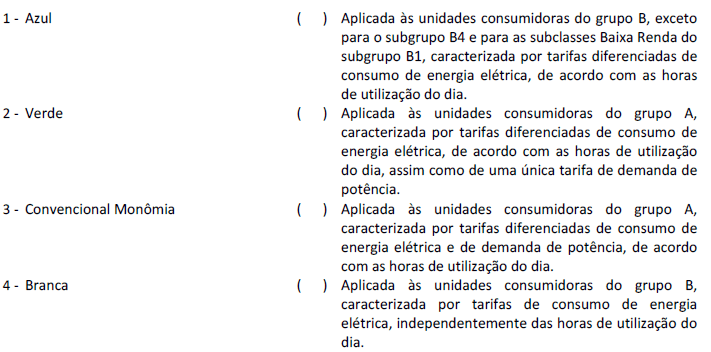
Assinale a sequência correta.
Em relação à orçamentação de obras e serviços públicos, de acordo com a legislação vigente, a taxa de benefício e despesas indiretas
depende da proporção entre custos do material e custos da mão de obra.
é determinada pela administração, não devendo fazer parte da proposta do licitante.
é parte integrante do custo global de referência.
possui valores predeterminados para cada tipo de obra, fixados pelo TCU.
incide sobre o preço global de referência.
Por meio da análise de quantitativos, é possível identificar irregularidades, tais como deficiência no projeto básico da obra e realização de serviços sem cobertura contratual.
Certo
Errado