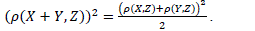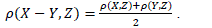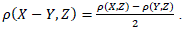Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Sejam X,Y e Z variáveis aleatórias, sendo X e Y independentes entre si e com variâncias iguais, Var(X)=Var(Y).Sabendo que o coeficiente de correlação de Pearson entre duas variáveis U e V é definido por p (U,V)= 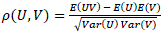 ,é correto afirmar que