








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Estatisticamente, o grau de associação entre duas variáveis, como tempo de voo e consumo de combustível, pode ser medido, de forma padronizada, pelo coeficiente de correlação.
Certo
Errado
O coeficiente de correlação de Pearson (r) é uma medida que estabelece o grau de correlação linear entre duas variáveis numéricas. Como regra prática que serve como primeira aproximação para julgar o valor de r, uma correlação perfeita positiva poderia ser representada por:
r ≥ 10.
r = 0,10.
r = +1.
0 < r < 1.
r = 0,50.
O coeficiente de correlação linear de Pearson é uma medida estatística adimensional que quantifica o quanto duas variáveis estão correlacionadas, ou seja, mede a intensidade e a direção da relação linear entre essas duas variáveis, podendo ser uma relação positiva ou negativa. Diante disso, o coeficiente de correlação de Pearson é um valor delimitado por qual intervalo?
[-2; 3].
[-2; 2].
[-1; 2].
[-1; 1].
Assinale a opção que apresenta o instrumento empregado para indicar o grau de intensidade de correlação entre duas variáveis e, ainda, o sentido dessa correlação.
Coeficiente de correlação de Pearson.
Diagrama de dispersão.
Variância.
Desvio Padrão.
Teste de hipótese.
Uma equipe de análise de dados da Assembleia Legislativa realizou um estudo para investigar possíveis relações entre o número de proposições apresentadas por parlamentares, a participação em comissões permanentes, a frequência em sessões plenárias e o volume de emendas apresentadas durante determinado período legislativo. Após a consolidação dos dados, os analistas decidiram utilizar medidas estatísticas capazes de avaliar a intensidade da associação entre pares de variáveis, buscando identificar padrões que pudessem subsidiar estudos posteriores sobre produtividade parlamentar e dinâmica legislativa. Assinale a alternativa que apresenta uma interpretação tecnicamente adequada acerca do coeficiente de correlação.
O coeficiente de correlação mede a intensidade e a direção da associação entre variáveis, não sendo suficiente, por si só, para estabelecer relações de causalidade.
O coeficiente de correlação demonstra a existência de causalidade sempre que seu valor absoluto for superior a determinado limite estatístico previamente definido.
O coeficiente de correlação mede exclusivamente diferenças entre médias populacionais, sendo inadequado para avaliar associações entre variáveis quantitativas.
O coeficiente de correlação possui como finalidade principal identificar valores ausentes e observações atípicas presentes em conjuntos de dados multivariados.
O coeficiente de correlação representa uma medida de dispersão equivalente à variância, permitindo avaliar a distribuição individual de cada variável analisada.
O coeficiente de correlação de Pearson entre o montante de investimento e o volume de vendas de uma organização resultou em 0,85. Esse resultado indica que
existe uma associação linear forte e positiva entre o investimento e as vendas.
o investimento em propaganda é a causa única e comprovada do aumento nas vendas.
o modelo de regressão explica exatamente 85% da variabilidade total das vendas.
a relação entre as duas variáveis é obrigatoriamente de natureza não linear.
o desvio padrão das vendas é 85% maior que o desvio padrão do investimento.
A respeito do coeficiente de correlação de Pearson é correto afirmar que:
se a correlação entre duas variáveis é perfeita e positiva, então r = 0.
se a correlação entre duas variáveis é perfeita e negativa, então r = - 1.
se há correlação entre duas variáveis, então r = 0.
se 0 < r < 0,3, há uma correlação negativa e fraca.
se r = - 0,9, então a correlação é muito fraca.
A correlação entre y1 e F1 é igual a:
0,25
0,33
0,50
0,67
0,75
Em um estudo sobre a relação entre duas variáveis, Xe Y, foram obtidos os seguintes valores:
Covariância entre X e Y: 12;
Variância de X: 16; e
Variância de Y: 36.
Com base nesses dados, assinale a opção que apresenta o coeficiente de correlação linear entre X e Y.
r= 0,02
r = 0,2
r= 0,25
r= 0,5
r=1
A correlação linear entre X1 e X2 é igual a 0,5.
Certo
Errado
Um nutricionista decidiu ajustar um modelo de regressão linear simples para investigar como a quantidade de proteína na alimentação diária influencia o ganho de massa muscular em atletas após um período de treinamento. Para isso, ele acompanhou 50 atletas е registrou o ganho de massa muscular de cada um após um mês. Sabendo que a variação residual foi de 479,6 e a variação total foi de 4.800, qual é, aproximadamente, o coeficiente de correlação entre a quantidade de proteína e o ganho de massa muscular?
0,80
0,85
0.90
0,95
0,99
Ο coeficiente de correlação linear entre a variável dependente e a variável independente é igual a 80%. Com base nessa informação, é possível afirmar que, em um modelo de regressão linear simples o percentual da variabilidade total explicada é de:
20%
36%
64%
80%
96%
Considerando as informações do texto 17A3, julgue os itens a seguir.
I Se o valor de r estiver próximo de +1, a reta será crescente e representará a correlação entre os valores das variáveis, com uma mínima dispersão entre os pontos obtidos pelas variáveis e os pontos da reta.
II Para duas variáveis, X e Y, se o coeficiente de correlação for, aproximadamente, r = 0,9813, então 96,29% das variações totais serão explicadas pela reta de regressão Y = a + bX.
III Caso o coeficiente de correlação seja r = −1, a reta ajustada explicará toda a variação de Y e, por consequência, o ajuste linear será excelente.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item II está certo.
Apenas os itens I e III estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
Sobre a análise bidimensional, marque a alternativa correta:
A covariância entre duas variáveis é sempre positiva.
O coeficiente de correlação de Pearson varia entre -1 e 1, indicando a força e a direção de uma relação linear.
A correlação nula significa que as variáveis são independentes.
A correlação linear sempre implica causalidade entre as variáveis.
Em uma regressão linear simples da forma Y = β0 + β1X + e, onde e é um erro aleatório com média zero e variância constante, um ajuste pelo método dos mínimos quadrados com 30 observações forneceu o valor estimado de 1,8 para o coeficiente angular β1. O desvio-padrão de Y é exatamente o dobro do desvio-padrão de X, então o coeficiente de correlação entre X e Y é dado por
0,60
0,45
0,50
0,75
0.90
Para as variáveis aleatórias 𝑋 e 𝑌, 6 amostras foram obtidas, de modo que ∑ 𝑋 = 21, ∑ 𝑌 = 47, ∑X2 =91, ∑Y2 =409 e ∑ ( 𝑋 ⋅ 𝑌 ) = 186. Assim, o coeficiente de correlação ( 𝑟 𝑋, 𝑌) é dado pela seguinte relação.
rx,y= [n⋅∑X2−(∑X)2]⋅[n⋅∑Y2−(∑Y)2]n⋅∑X⋅Y−(∑X)⋅(∑Y)
A partir das informações precedentes e daquelas apresentadas no texto 17A3, é correto afirmar, considerando-se 25.725= 160,39 , que o nível de ajuste entre as variáveis é
inferior a 82% e superior ou igual a 77%.
inferior a 77% e superior ou igual a 67%.
inferior a 67% e superior ou igual a 50%.
inferior a 50% e superior ou igual a 45%.
inferior a 45%.
A matriz a seguir apresenta os coeficientes de correlação de Pearson entre três variáveis quantitativas 𝑿𝟏, 𝑿𝟐 e 𝑿𝟑, obtidas a partir de uma amostra.
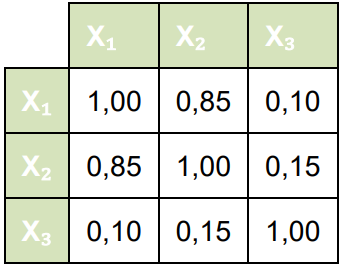
Com base nessa matriz, assinale a alternativa correta.
As variáveis X1 e X2 apresentam forte associação linear positiva.
As variáveis X1 e X3 têm correlação negativa e de alta magnitude.
As variáveis X2 e X3 apresentam correlação perfeita.
As variáveis X1 e X2 são independentes, pois o coeficiente de correlação é diferente de zero.
As variáveis X3 e X1 apresentam associação linear moderada.
A correlação linear de Pearson entre as variáveis x e y é igual a 0,8.
Certo
Errado
A partir de 10 pares de observações (Xi, Yi) com i= 1,2, 3... 10, escolhidos aleatoriamente, referentes a duas variáveis Xe Y, foram obtidas as respectivas variâncias amostrais Sx2=25 e Sy2=36. Se a covariância de X e Y apresenta um valor igual a 24, então o respectivo coeficiente de correlação é igual a
0,60
0,80
0,75
0,40
0,64
Suponha que, no ajuste de uma reta de regressão linear simples de uma variável Y em uma variável X, o coeficiente de determinação observado tenha sido igual a 0,1296. Nesse caso, o módulo do coeficiente de correlação amostral entre X e Y é igual a
0,75.
0,64.
0,51.
0,42.
0,36.



