Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A fim de avaliar a correlação linear entre duas variáveis de interesse, X (covariável) e Y (variável resposta), um pesquisador conduz 10 experimentos, obtendo o coeficiente de correlação r = 0,8.
Quanto da variabilidade da variável Y NÃO é explicada pela variável X?
Analise as afirmativas a seguir sobre o coeficiente de variação.
I – O coeficiente de variação é uma medida de variação relativa.
II – Se uma distribuição é bimodal, então seu coeficiente de variação é zero.
III – O coeficiente de variação tem a mesma unidade que o desvio padrão.
É(São) correta(s) APENAS a(s) afirmativa(s)
I.
II.
III.
I e II.
II e III.
A autocorrelação entre Zt e Zt-2 é nula.
A correlação linear entre X e Y é nula; disso se conclui que ambas são independentes.
Observa-se uma fraca correlação entre os níveis de rendimento e os níveis de saúde e educação considerados no IDH.
Com base no valor do coeficiente de correlação entre o volume de vendas do jornal C e a renda per capita do município, é correto considerar que ambas são praticamente variáveis independentes.
O coeficiente de correlação linear de Pearson é uma estatística adequada para medir a correlação linear entre X e Y.
O valor do coeficiente de correlação entre X e Y está entre 0 e 1/3.
As variáveis aleatórias X e Y têm variâncias iguais e possuem coeficiente de correlação igual a 0,2. O coeficiente de correlação entre as variáveis aleatórias X e 5X – 2Y é
– 0,35
-0,2
1
0,56
0,92
Considere que as variáveis X e Y foram categorizadas em intervalos de classes. Nessa situação, não é possível usar o coeficiente de correlação de Pearson para estimar a correlação linear entre X e Y.
Comparando-se os jornais A e B, os anunciantes que atuam em municípios de baixa renda per capita devem escolher o jornal A para publicar seus anúncios e propagandas.
A forte correlação observada entre a variável PIB per capita e a quantidade vendida do jornal A permitem — e são suficientes para — se estabelecer relações sistêmicas de causa e efeito.
Se o coeficiente de correlação entre duas variáveis X e Y for nulo, então a(s)
covariância entre X e Y é nula.
média de X é nula.
média de Y é nula.
médias de X e Y são iguais.
médias de X e Y são iguais.
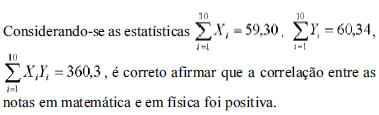
Considere as variáveis: X o número de quartos por residência e Y o número de aparelhos celulares por residência para 5 residências
x=(1,2,2,4,1)
y= (2,2,3,5,3)
O coeficiente de correlação entre X e Y é dado por:
5/16
–5/36
35/78
5/36
5/6
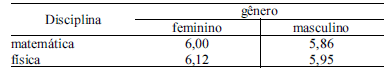
Supondo que a tabela abaixo mostra as médias das notas segundo o gênero – masculino ou feminino – desses alunos, é correto afirmar que, pelas medidas abaixo, há indicios de interação entre as variáveis gênero e disciplina.
Para duas variáveis populacionais, X e Y, o desvio-padrão de X é 40, o desvio-padrão de Y é 20 e a covariância entre Y e X é –100. Assim, o coeficiente de correlação entre X e Y é
–0,5.
2.
–0,25.
–0,125.
0,125.
O módulo do coeficiente de correlação entre X e Y é a raiz quadrada do coeficiente de determinação.
Considerando que a correlação entre X e Y seja igual a 0,95, então a variação da distribuição dos tempos X explica pelo menos 94% da variação da distribuição da variável Y.
No plano amostral por conglomerados, o coeficiente de correlação intraclasse mede o quanto os elementos dentro dos conglomerados são similares, sendo que, quanto maior for o coeficiente, mais heterogêneos são os conglomerados e melhores serão os resultados obtidos por meio desse tipo de plano amostral.