







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Considere o processo autorregressivo de 1ª Ordem, ou seja, AR(1) modelado por Zt = ∅1Zt-1 + at onde Zt é a observação temporal no instante t, ∅1 é um parâmetro e at é o ruído branco em correspondência. Então, a sua função de autocorrelação FAC e a sua função de autocorrelação parcial FACP são, respectivamente:
a FAC é  = 1, 2, ... , com k sendo
a defasagem e a FACP é
 para
k = 1, 2, ... , com Pk sendo a autocorrelação na
defasagem k.
a FAC é  , k = 1, 2, ... , com k sendo
a defasagem e a FACP é
 para
k = 1, 2, ... com Pk sendo a autocorrelação na
defasagem k.
a FAC é  k = 1, 2, ... com k sendo
a defasagem e a FACP é ∅kk = P1 para k = 1 e ∅kk = 0 para k > 1 , com Pk sendo a
autocorrelação na defasagem k.
a FAC é 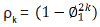 , k = 1, 2, ... , com k sendo
a defasagem e a FACP é
 para K = 1, 2, ... , com Pk sendo a autocorrelação na
defasagem k.
a FAC é 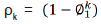 , k = 1, 2, ... , com k
sendo a defasagem e a FACP é ∅kk = (1 - Pk) para k = 1 e ∅kk = 0 para k > 1, com Pk sendo a
autocorrelação na defasagem k.