







Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.
Considerando que as variáveis aleatórias X 1, X2 e X3 sejam conjuntamente distribuídas segundo uma distribuição normal multivariada cujo vetor de médias e matriz de covariâncias sejam, respectivamente,
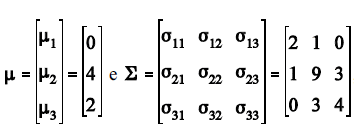 ,
As variáveis X1 e X3 são independentes.