








Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.

Para a resolução das questões 61 a 70, pode ser necessário utilizar alguns dos resultados a seguir.
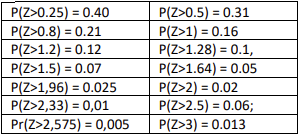
• Probabilidades aproximadas da Normal padrão (Z ~ N(0,1):
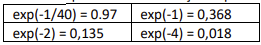
• Valores aproximados da função exponencial:
• Valores aproximados da função logaritmo natural:
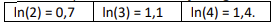
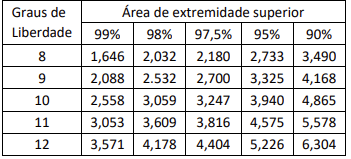
Também podem ser úteis os trechos de tabelas das distribuições a seguir.
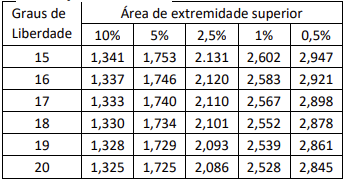
• Distribuição t de Student:
• Distribuição qui-quadrado:
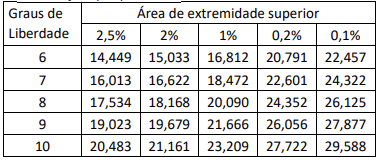
• Distribuição qui-quadrado:
Considere duas séries temporais x e y, ambas integradas de ordem 1, ou I(1), representando a evolução de agregados macroeconômicos no tempo. Ao aplicarmos o teste de raiz unitária ADF aos resíduos da regressão linear de y em x (com valores críticos propostos por Engle-Granger para aplicá-lo a resíduos de uma regressão), verifica-se que a hipótese nula não é rejeitada, aos níveis usuais.
É correto concluir que essas séries:
(Obs: os valores críticos propostos por Engle-Granger para esse tipo de teste não são necessários para a resolução da questão)