




Uma empresa Y de investimentos deseja analisar o risco de duas carteiras de investimento que pensa montar. As duas carteiras possuem 5 ativos, com as proporções e os Betas conforme tabela abaixo.
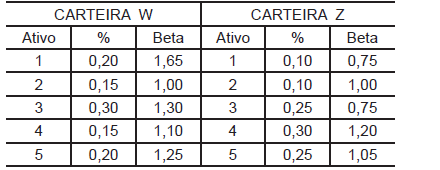
Essas informações permitem concluir que a carteira
A
W possui um Beta igual a 1,285 sendo, assim, menos arriscada que a carteira Z com um Beta de 0,985.
B
W possui um Beta igual a 1,285 sendo, assim, mais arriscada que a carteira Z com um Beta de 0,985.
C
W possui um Beta igual a 0,985 sendo, assim, mais arriscada que a carteira Z com um Beta de 1,285.
D
Z possui um Beta igual a 1,285 sendo, assim, mais arriscada que a carteira W com um Beta de 0,985.
E
Z possui um Beta igual a 0,985 sendo, assim, mais arriscada que a carteira W com um Beta de 1,285.
Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura
Ilimitada e libere uma
preparação completa com os melhores professores do Brasil.