Seu próximo nível começa aqui
Seu desenvolvimento não pode ter limites. Garanta sua Assinatura Ilimitada e libere uma preparação completa com os melhores professores do Brasil.
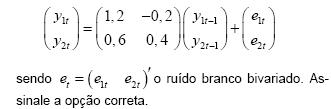
Considere o modelo vetorial autoregressivo de primeira ordem
O processo vetorial auto regressivo é estacionário.
As variáveis 1 y e 2 y são integradas de ordem distinta.
As variáveis 1 y e 2 y são ambas I(2).
As variáveis 1 y e 2 y são ambas I(1) e não cointegram.
As variáveis 1 y e 2 y são ambas I(1) e cointegram.